营养快线之后 娃哈哈为什么再没出一个大单品?
2026-09-29 20:07:58 作者:Aiker002
简介2013年,娃哈哈营养快线销售额突破200亿元。...
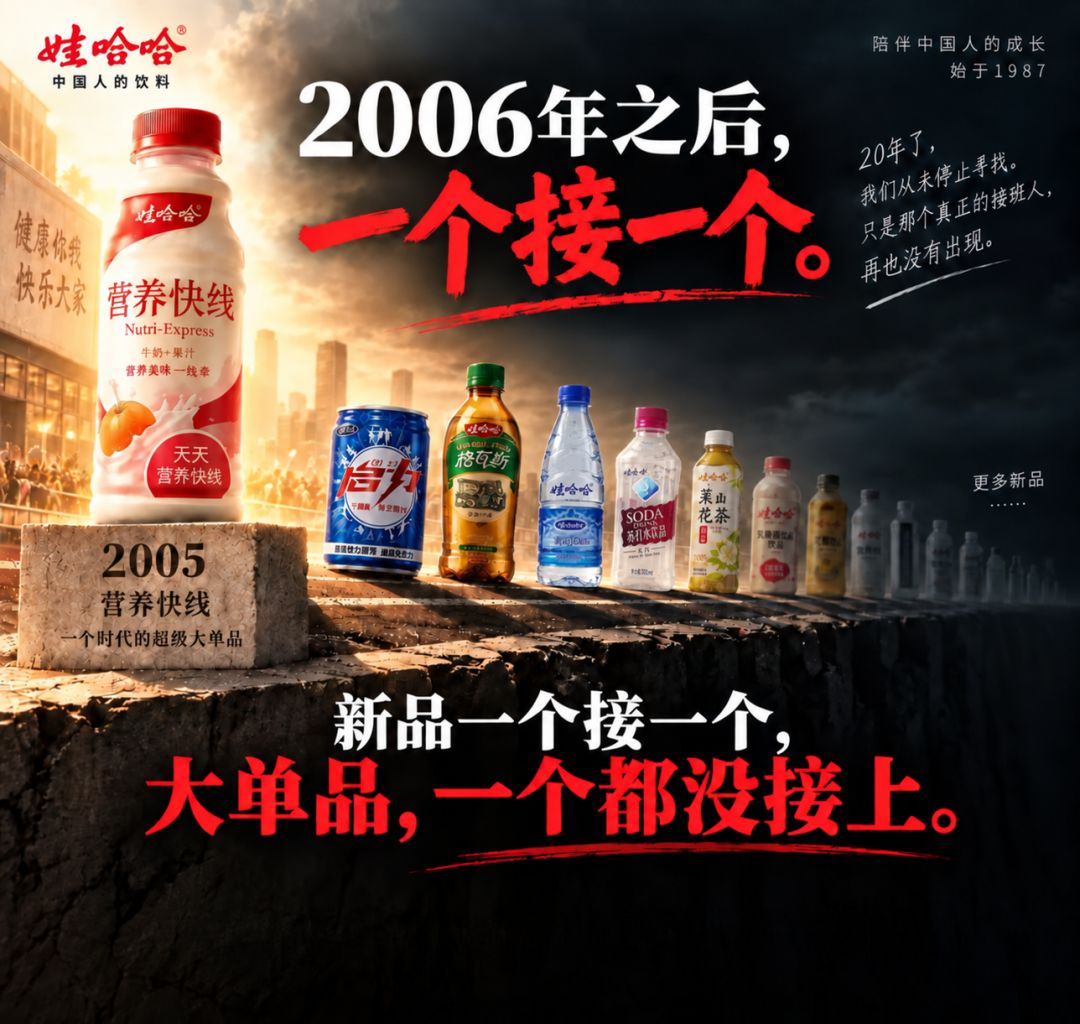
2013年,娃哈哈营养快线销售额突破200亿元。
一个单品,200亿。那一年,整个娃哈哈营收接近783亿元。
今天回头看,这可能是娃哈哈大单品时代最后一个真正意义上的高峰。
此后十多年,娃哈哈并没有停止创新。启力、格瓦斯、富氧水、苏打水、无糖茶……新品一批接一批。
但一个奇怪的现象出现了:新品一直有,新的大单品却没有接上。
今天消费者提到娃哈哈,最容易想到的,依然是纯净水、AD钙奶、营养快线。
一个曾经如此擅长制造大单品的企业,为什么十多年没有再造出一个新的大单品?
答案可能和很多人想的不一样。
哈哈的问题,可能不是资源太少。恰恰是资源太多。
01
启力不是失败得太快
而是成功得太快
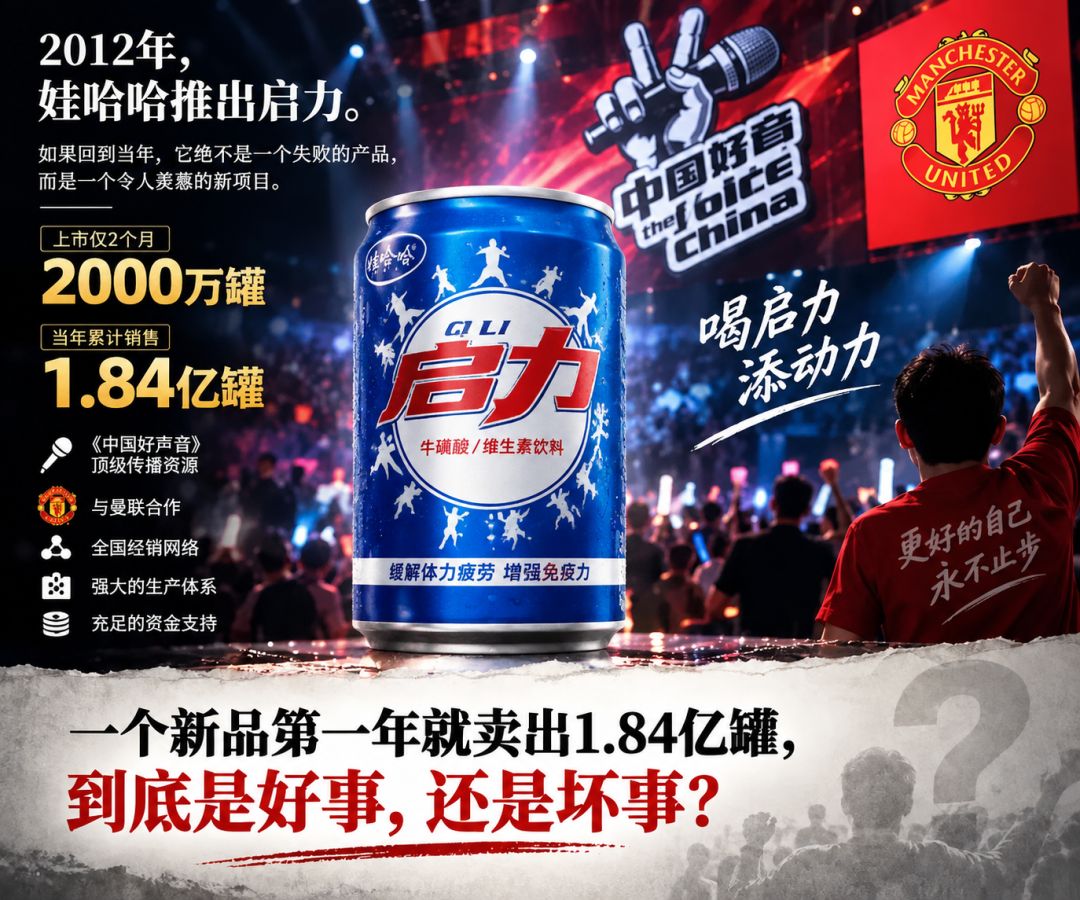
2012年4月,娃哈哈推出功能饮料启力。如果回到当年,它绝不像一个失败的产品。
上市仅两个月,销量就达到2000万罐;当年累计销售约1.84亿罐。娃哈哈还把《中国好声音》这样的现象级传播资源给了启力,并与曼联展开合作。
品牌有。资金有。全国经销网络有。工厂有。传播能力更不用说。
如果你有一家消费品创业公司,一个新品第一年能卖出1.84亿罐,恐怕做梦都会笑醒。
所以启力真正值得研究的,不是后来为什么没有成功。而是另一个问题:一个新品第一年就卖出1.84亿罐,到底是好事,还是坏事?
首先当然是好事。
但对于一个还没有真正找到自己位置的新产品来说,它也可能带来一种危险:
规模来得比答案更早。
启力上市的时候,讲“七大营养群”,讲抗疲劳,也讲增强免疫力;目标消费者从白领、学生,到司机、球迷,覆盖很广。
听起来什么都有。但一个非常简单的问题反而不够清楚:到底是谁,在什么情况下,最需要喝启力?
这个问题还没有完全回答,娃哈哈强大的资源已经把产品推向了全国。
这就是大企业孵化新项目最容易出现的悖论。
02
大单品最危险的起点
有时候不是起步太小
而是一开始就太大
创业公司做一个新品,通常没有资格一出生就全国。
它可能只能先做一个城市,进入几百家店,找到一群最愿意买的人。于是它被迫回答:
到底谁最需要我?
消费者为什么第一次买?
为什么还会第二次买?
为什么是我,不是别人?
什么渠道最容易卖?什么价格最合适?
卖不动,问题马上暴露。
但大企业不一样。
品牌可以带来第一次购买。
广告可以迅速制造知名度。
经销商可以完成全国铺货。
渠道可以制造第一波销量。
于是,一个新产品还没有完全找到自己的增长理由,集团资源已经先帮它制造出了增长结果。
这时候,危险反而出现了。企业看到的是:
卖了几个亿,
铺了多少终端,
经销商进了多少货,
广告有多少人看见。
但真正应该回答的问题是:
如果拿掉母公司的品牌、渠道和广告,这个产品自己还剩下什么?
消费者有没有形成稳定复购?
有没有一个具体时刻非它不可?
有没有一个小市场,即使公司不再用力推,它依然能自己卖?
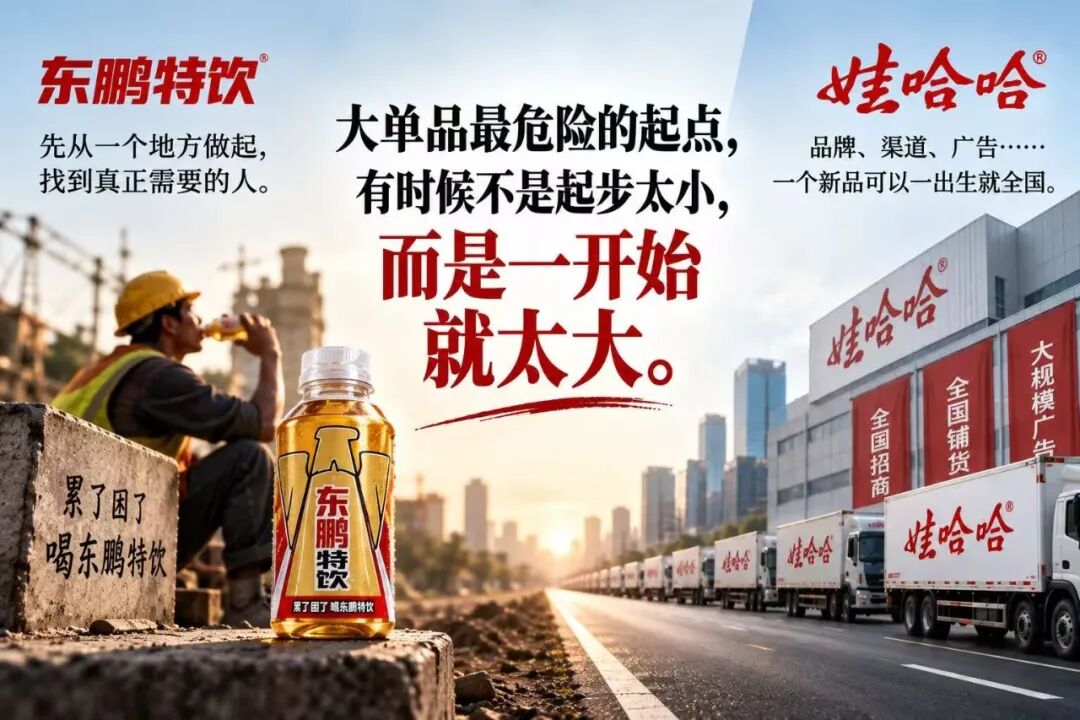
大单品最危险的起点,有时候不是起步太小,而是一开始就太大。
规模会放大成功。也会掩盖问题。
03
东鹏反而占了
“弱”的便宜
再看同一时期的东鹏特饮,情况几乎相反。
当年的东鹏远没有娃哈哈强大。没有娃哈哈的全国品牌,没有娃哈哈的全国渠道,更没有能力让一个新品一出生就铺向全国。
所以它没得选。只能从广东开始。从司机、蓝领、长时间工作的消费者开始。从一个非常具体的状态开始:
累了,困了。
然后不断重复:
累了困了,喝东鹏特饮。
区域很小。
人群很窄。
起点甚至显得有点“土”。
但这种弱小反而逼着东鹏回答了一个大企业很容易跳过去的问题:
到底是谁,为什么需要我?
后来,包装可以变,规格可以变,渠道可以扩大,市场也可以从广东走向全国。
但那颗钉子一直没有换。
2025年,东鹏特饮收入已经达到155.99亿元。
于是一个很有意思的反差出现了:
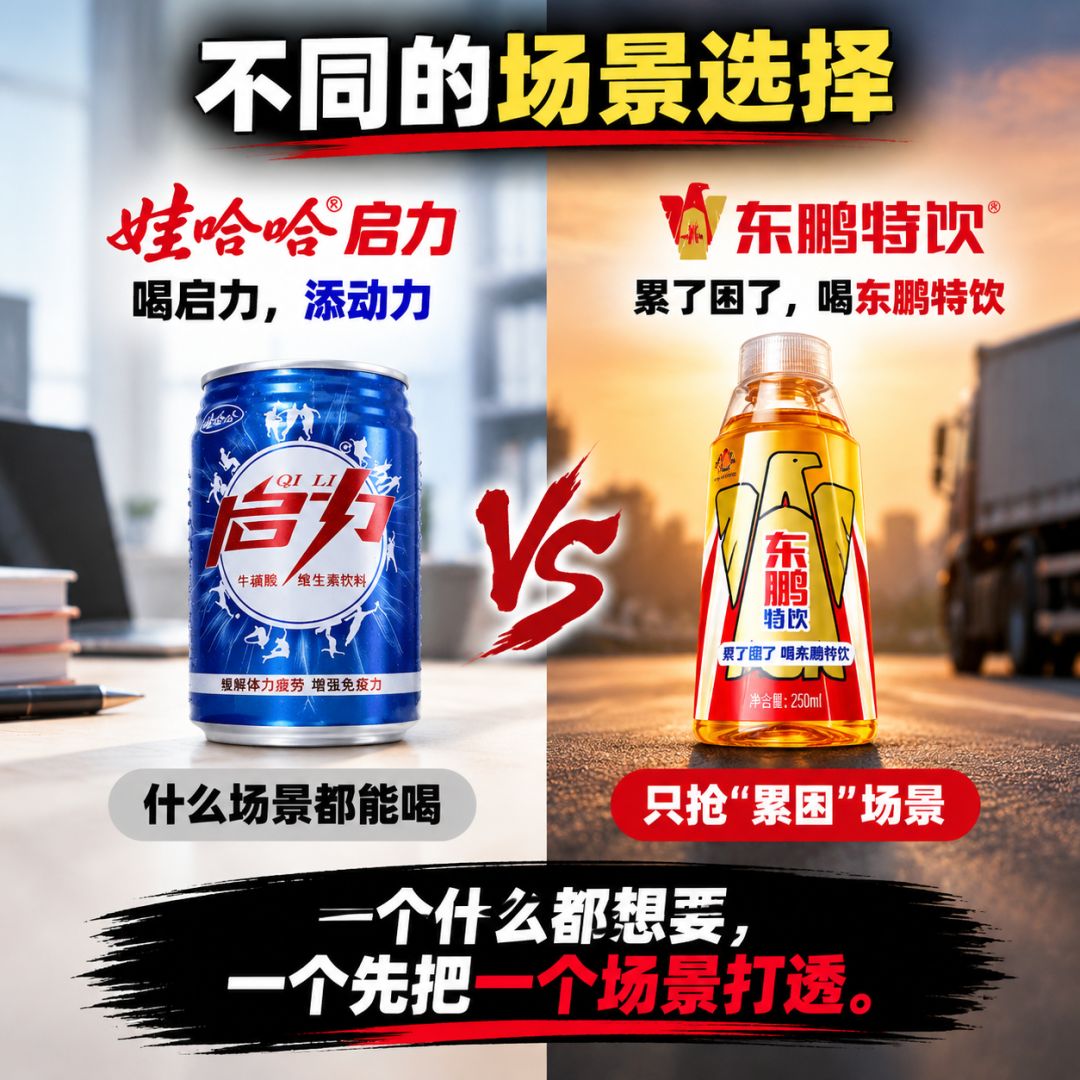
启力先有全国,再寻找深度。
东鹏先有深度,再走向全国。
十多年以后,一个从全国市场慢慢退了下来,一个从广东走向了全国。
这可能比简单讨论谁的广告更好、渠道更强,更值得娃哈哈研究。因为它揭示的是两种完全不同的新业务生长顺序:
先做大,再寻找为什么成功。
先找到为什么成功,再把它做大。
顺序不同,命运可能完全不同。
04
大企业真正稀缺的能力
也许是允许一个产品暂时“小”
如果说启力的问题,是一个新品太早进入规模化;那么东方树叶恰好提供了另一个方向的答案。
2011年,农夫山泉推出东方树叶。
今天看,它已经是中国无糖茶市场最具代表性的产品之一。但刚上市的那些年,并不是这样。
无糖茶市场还没有真正成熟,消费者也没有形成今天这样的饮用习惯。东方树叶并没有迅速成为一个超级爆款。
如果一家大企业判断新品的标准只有一个:第一年能不能迅速做大?
东方树叶很可能活不到今天。
真正值得研究的是:
农夫山泉允许它很多年都没有那么大。
产品继续留在市场。
消费者慢慢变化。
无糖饮料开始兴起。
直到属于它的时代真正到来。
于是出现了另一组很有意思的反差:
启力:先大,后小。
东方树叶:先小,后大。
这背后其实藏着一种比“推新品”更稀缺的能力:
大企业真正稀缺的创新能力,
也许不是迅速把一个产品做大,
而是允许一个正确的产品暂时保持小。
因为真正的大单品,很多时候不是集团宣布“今年要做100亿”,然后就变成100亿。
它需要时间证明自己,
需要消费者证明它,
需要一个小市场先证明它。
然后企业的资源才应该进来,把已经验证的成功放大。
05
娃哈哈不是不会做新品
这样再回头看娃哈哈,问题就不一样了。
过去十多年,娃哈哈其实一直在创新。
所以简单地说
“娃哈哈老了”
“娃哈哈不会创新”,
都低估了问题的复杂性。
真正值得警惕的可能是:创新越来越多,留下来的大单品越来越少。
新品上市。招商。全国铺货。集中传播。第一轮结果不理想。再做下一批。
企业永远很忙。
研发在创新。
市场在推广。
销售在招商。
经销商每年都有新品。
但十年以后回头一看:
下一代大单品没有留下来。
这可能才是娃哈哈真正的大单品断层。
娃哈哈不是失去了制造新品的能力。而是
那台曾经不断制造大单品的
机器,后来越来越擅长制造新品。
这两个能力,
看起来很像。
实际上完全不同。
06
营养快线之后
谁来接班?
过去两年,关于娃哈哈讨论最多的话题之一,是接班。宗庆后之后,谁来管理娃哈哈?
但如果把目光从人转向产品,会发现娃哈哈其实还有另一场接班,已经拖了十多年。
营养快线之后,谁来接班?
人的接班,决定谁来管理这家公司。
产品的接班,决定这家公司未来靠什么增长。
而这并不只是娃哈哈的问题。很多中国老品牌都拥有极其成功的上一代大单品。
旺仔牛奶。六个核桃。杯装香飘飘。
上一代产品越成功,
企业获得的安全期越长。
而安全期越长,一个问题就越容易被推迟:
下一代在哪里?
所以对于今天正在孵化新业务的大企业,也许真正值得问的,不是:
“我们准备给这个项目多少预算?”
“今年要铺多少家店?”
“第一年能不能做到5个亿?”
而是一个更简单的问题:如果拿掉母公司的品牌、渠道和广告,它自己还能不能活?
如果不能,也许它还没有到应该全国放大的时候。
资源当然是大企业的优势。但资源最好的用法,不是替一个新产品证明它已经成功。而是在它找到真正的消费者、真正的消费理由、真正的增长逻辑之后——把已经被市场证明的成功放大。
先证明为什么值得大。
再用资源把它做大。
顺序不能反。
因为:
大单品最危险的起点,
有时候不是起步太小。
而是一开始,就太大。
Tags:娃哈哈
热门文章
“黑红也是红”?董洁时尚大片争议上热搜,彻底戳穿了这个流量谎言
2026年6月,董洁为《Wallpaper》中文版拍摄的一组时尚大片突然刷屏网络,引发巨大...
用AI读完4万篇论文后,渐冻人蔡磊能等来那个“奇迹”吗?
一个把生命倒计时改成项目倒排表的人,正用AI向两百年的绝症发起冲锋。
一个造摩托的草根,凭什么拿到红杉1.5亿?答案藏在瓦伦丁50年前投苹果的那15万里
从一间修车铺到WorldSSP赛场,再到顶级资本的聚光灯下。
4800亿估值Deepseek新版本发布,梁文锋为啥善于在无人区找路?
DeepSeek新版本发布已经走红全球,梁文锋为什么还不肯沿着一条更稳的路走?
3800亿押注AI,马云却跑去沙漠里看水:阿里为什么总能重做自己?
阿里押注算力,马云却走进沙漠。两条看似无关的线,指向同一道企业命题。
从融资无人问津,到市值610亿一签难求:宇树科技创始人王兴兴的十年
从一台无人问津的机器狗,到610亿元市值。
不是创始人,也不是二代,任峻为什么能掌舵苏宁?
从卖场、电商到AI时代,一个职业经理人如何接过一家传统巨头最难的考卷。
像素级致敬沃尔沃,理想L9赢了流量输了什么?
2026年9月22日,理想汽车发布了一支与功夫演员谢苗合作的广告片。