WSBK张雪机车夺得季军,欧美赛场才是中国摩托的品牌势能高地
2026-10-28 10:13:08 来源:大卫王聊商业
简介2026年10月,WSBK西班牙赫雷斯站收官。张雪机车以制造商年度第三名结束首个WorldSSP组别赛季,旗下车手瓦伦丁·德比斯斩获年度车手亚军,全...
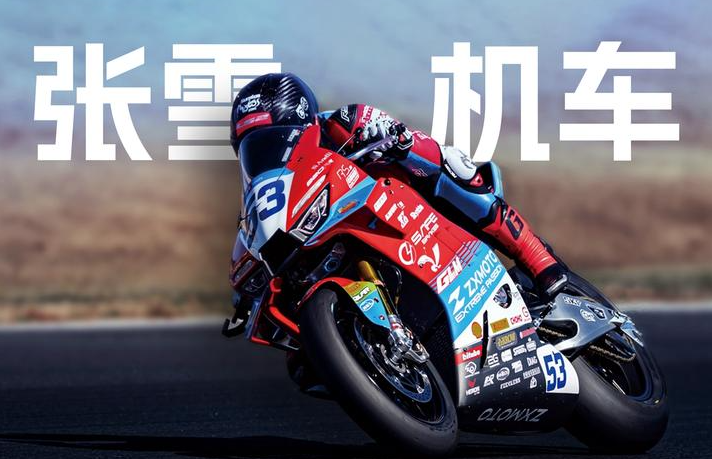
2026年10月,WSBK西班牙赫雷斯站收官。张雪机车以制造商年度第三名结束首个WorldSSP组别赛季,旗下车手瓦伦丁·德比斯斩获年度车手亚军,全赛季6个分站冠军、8次领奖台。放在中国摩托车工业的坐标系里,这条消息的分量远比“年度第三”四个字沉重。它意味着一个成立不足三年的中国品牌,在杜卡迪、雅马哈、本田把持了数十年的量产车顶级赛场上,第一个完整赛季就站进了制造商积分榜的前三。
但真正值得拆解的,不是“第三名”本身,而是这个名次发生在哪里。如果张雪机车只是在国内某条赛道拿下年度第三,哪怕冠军拿到手软,它能够撬动的商业能量也大概率停留在“圈内事件”的量级。年度第三之所以能转化为估值、订单与产业链信心的连锁反应,根本原因在于:欧美赛场是全球两轮与四轮工业的品牌势能高地,而势能高地从来不是营销修辞,它是定价权的物理基础。
一、WSBK的量产车规则,把赛道成绩变成了可验证的产品契约
要理解张雪机车年度第三的商业含义,必须先理解WSBK和MotoGP的根本区别。MotoGP比的是专门研发的原型赛车,普通人一辈子买不到;WSBK的规则则近乎“残忍”:用来比赛的车,必须是4S店里能买到的量产车,核心部件必须保留量产车的底子,只能在规则允许范围内有限改装。
这意味着,WSBK赛道上的成绩,不是一支车队“烧钱调校一台特制机器”的能力证明,而是一家制造商把量产车造到什么水平的公开检验。820RR-RS在葡萄牙站以近4秒优势夺冠,领先幅度折算成赛道距离,身后的雅马哈、本田、杜卡迪被甩开了200米开外。而张雪在赛后晒出的供应链清单显示,发动机、车架、电控三大件100%自主化,整车国产化率97%;赛道上的820RR-RS,主要部件——发动机、刹车盘、减震、卡钳、轮毂——与量产版820RR相同,只在排气、水冷、仪表等环节按赛事要求改装。
这就构成了一个在商业上极其稀缺的因果链条:赛道上赢的车,就是消费者能买到的车。本田在1980年代末凭借RC30横扫WSBK,直接奠定了日本摩托车工业的全球霸主地位,走的正是同一条路径。张雪机车年度第三的含金量,不在于奖杯本身,而在于它用一套全球摩迷公认的验证体系,为“中国量产摩托车能在顶级强度下击败欧美日旗舰”出具了一份无法被国内营销话术替代的证明。
品牌势能的本质,是消费者在信息不对称条件下愿意支付的溢价。年度第三之前,张雪机车的820RR售价43800元,消费者面对的是一个成立不到两年的新品牌,凭什么相信它值这个价、凭什么相信它“性能不输国际大牌”?赛道成绩把这个问题从“相信创始人的故事”变成了“看葡萄牙站的4秒差距”。夺冠后100小时内大定5543台,全国锁单迅速破万,820RR排单到7月底,直播间涌入超6000人,多款周边售罄——这些不是营销投放能买来的转化率,而是一份由赛道结果直接触发的购买决策短路。
二、欧美赛场作为“势能高地”:它出售的不是曝光,是合法性
有一种常见的误解,把赛车营销等同于“曝光量”。如果只是要曝光,国内顶流综艺、头部主播、核心商圈大屏,性价比远比养一支海外车队高得多。欧美顶级赛场的不可替代性,不在于它能让你被看见,而在于它掌握着定义“什么是好车”的话语权。
杜卡迪、雅马哈、本田在WSBK的长期统治,不仅是一串冠军数字,更是一套被全球市场内化的认知秩序:高性能摩托车=欧洲设计美学+日本工程精度。中国品牌在这个秩序里的默认位置,是“便宜但不入流”。出口东南亚时一度被戏称“论斤卖,还不如排骨价格高”,就是这种认知秩序的市场表现。这套秩序不可能靠国内发布会扭转,也不可能靠参数表上的马力数字瓦解。它只能在它自己的主场——欧美赛道上,被正面击败。
张雪机车年度第三的商业价值,恰恰在于它是一次在旧秩序的主场对其合法性发起的成功挑战。WSBK赛季覆盖150余个国家和地区,全球36家持权转播电视台,数字端超过280万用户;葡萄牙站双冠后,“东鹏特饮”标识获得超10亿次曝光。但这些曝光数据只是表象。更深层的机制是:当一台中国量产车在WSBK的赛道上稳定地跑在杜卡迪和雅马哈前面,全球经销商、供应链伙伴、金融资本和消费者同时接收到了一个信号——这个品牌的技术水位已经进入了此前只有欧美日品牌才能进入的区间。
这个信号对B端和资本端的传导,比C端订单更加致命。征和工业作为张雪机车的链系统技术合作伙伴,在夺冠消息之后股价快速拉升并涨停;东鹏特饮在张雪机车出征前以极低成本抢先入局,夺冠后迅速升级为全球冠名合作;荣耀、美的、大疆相继出现在车身赞助序列中;优酷体育在夺冠后迅速购入WSBK版权。资本和品牌的行动逻辑从来不是“支持国货”的情怀,而是它们识别到了一个由海外赛场成绩触发的势能拐点。没有年度第三和分站冠军,这些合作方没有任何理由在一个成立不足三年的品牌身上押注如此密集的资源。
三、地理不可替代性:为什么国内夺冠构不成同等量级的势能
做一个反事实推演,就能看清“欧美赛场”在张雪机车品牌崛起中的结构性位置。假设张雪机车在2025—2026赛季没有征战WSBK,或者只在国内赛事中取得同等名次,它今天的商业图景会是什么样?
它仍然可以讲一个动人的创业故事:修车学徒出身,凯越从年销800台做到3万台,达喀尔首支完赛中国车队,裸辞后二次创业。这个故事在中文互联网上已经被验证具有传播力。但它能够支撑的估值上限和品牌溢价天花板,会停留在“国产励志品牌”的区间。A轮融资投后10.9亿元、浙江国资背景的浙创投领投9000万元,以及“三年冲年度冠军、吃掉国际大牌50%以上份额”的公开目标,这些量级的资本承诺和市场预期,很难仅凭国内叙事支撑起来。
原因在于,品牌势能的“高地属性”是由竞争的地理位置定义的,而不是由努力的多少定义的。在低地击败对手,证明的是你在低地的相对优势;在高地击败对手,改变的则是整个地形本身。欧美赛场集中了全球摩托车工业最密集的技术标准制定者、最成熟的消费者群体、最敏感的经销商网络和最挑剔的媒体体系。在这套体系里获得的排名,具有一种跨市场的可兑换性:WSBK的年度制造商第三,可以被欧洲经销商直接理解为“这个品牌的车值得放进我的展厅”,可以被海外消费者直接理解为“它经过了我知道的那些赛道的检验”,可以被供应链企业直接理解为“和它合作意味着我的零部件进入了世界前三的验证场景”。
2026年6月,张雪机车首批产品发运欧洲,广交会上收到1000余台海外订单。欧洲是杜卡迪和KTM的主场,是全球摩托车审美和性能标准最苛刻的市场之一。一个中国品牌在成立两年后就敢于把产品送进这个市场,底气的来源不是价格,而是WSBK赛季里那些真刀真枪的圈速和名次。没有海外赛场的成绩,欧洲市场的门不会被推开到这个程度;即便推开,也只能是以“廉价替代品”的身份侧身挤入,而不是以“年度第三制造商”的身份正面进入。
四、赛事资产的可迁移性:为什么张雪离开凯越后,凯越的赛事遗产没有跟着他走,而新的势能却跟着他来了
张雪的创业史提供了一个罕见的观察样本,可以用来检验“赛事夺冠究竟是品牌资产还是个人资产”这一关键问题。
2017年创立的凯越机车,在张雪主导下完成了达喀尔拉力赛首支中国车队完赛,并在2024、2025年两次拿下WSBK SSP300组别冠军,2025年10月更取得SSP300组年度总冠军。这些赛事成绩为凯越建立了最初的品牌认知,从年销800台拉到3万台。但2024年张雪因战略分歧离开凯越后,一个微妙的事实浮现出来:凯越的赛事遗产留在了凯越,但“那个带领中国摩托冲击世界赛场的人”的品牌势能,完整地迁移到了张雪机车身上。
这并不能简单归结为个人IP的胜利。更深层的机制是:赛事夺冠所建立的品牌势能,其最坚硬的内核不是奖杯陈列室,而是 “这个人/这个组织有能力在最高水平的赛场上持续做出正确的技术决策”的信念。达喀尔完赛和SSP300冠军证明了张雪团队具备赛事运营和技术验证的能力,但当张雪选择放弃凯越股权、以自己名字重新创业时,市场——包括资本、供应链和消费者——把这种信念投射到了新的实体上。2024年4月成立,8月完成天使轮,2026年1月A轮估值10.9亿,2026年3月WSBK分站双冠,10月年度第三。这条时间线的密度本身就在说明:赛事资产中最有价值的部分,是“被验证过的赢的能力”,而不是奖杯的物理归属。
反过来看,这也解释了为什么春风动力选择了另一条路径。春风通过与KTM深度绑定,直接借用RC系列的平台和发动机征战MotoGP,用两三年时间走完了日本车企几十年的路。这是一条高效率的“资源整合”路线,但它的品牌势能始终面临一个追问:赢的是春风的运营力,还是KTM的底子?当KTM在欧洲五国停止代销春风车型时,这种追问就变成了现实的战略脆弱性。张雪机车选择的是一条更难但资产归属更清晰的路:三缸发动机绕开四缸专利封锁,三大件自主,整车国产化率97%。年度第三的分量,因此不仅是“赢了”,更是 “用自己的东西赢了” 。在品牌势能的会计科目里,这两种赢法的资产寿命完全不同。
五、势能兑现与透支风险:年度第三之后真正考验才刚刚开始
年度第三把张雪机车推上了一个国内品牌从未到达过的势能位置,但势能本身是中性的。它既可以转化为可持续的定价权和市场份额,也可以在兑现节奏失当的情况下变成透支。
从积极的一面看,势能兑现的初始效率极高。2025年张雪机车首个完整销售年度销量2.5万台,产值7.5亿元,研发投入6958万元,研发销售占比9.33%,同期亏损2278万元。亏损换研发、研发换赛道成绩、赛道成绩换品牌势能、品牌势能换订单和融资——这个循环在2026年WSBK夺冠后被显著加速。820RR在4.38万元的价位上获得“冠军同款”的合法性,500RR以不到3万元的价格提供“赛道级”的想象,产品矩阵的价格锚定不再是“国产车里算贵的”,而是“国际大牌同级性能的半价”。这个定价逻辑之所以成立,完全依赖于赛道上那个年度第三在消费者心智中持续产生作用。
但风险同样清晰。赛事势能具有强烈的“新鲜度衰减”特征。 年度第三是2026赛季的结果,2027赛季的积分榜从零开始。张雪本人已经放出“明年拿冠军”的目标,这意味着品牌势能的维持需要成绩的持续甚至升级来喂养。一旦下一个赛季的排名下滑,今天被年度第三推高的预期就会反向形成压力。春风动力在MotoGP的持续投入、凯越在SSP300的既有积累、钱江摩托在MOTO2和WSBK的多线布局,都意味着中国品牌在海外赛场的竞争密度在上升。张雪机车先发一步获得的势能窗口,不会自动延续。
更深的挑战在于势能向体系能力的转化效率。年度第三可以在短时间内把咨询量、订单和估值拉起来,但交付质量、售后网络、产品一致性、海外市场的合规与渠道建设,这些“势能落地”的环节无法被赛道成绩替代。820RR的订单排到7月底,交付周期拉长本身就是对供应链和生产体系的一次压力测试。欧洲市场首批车辆2026年6月发运,欧洲消费者对品质瑕疵的容忍度远低于国内,一次批量质量事件对品牌势能的杀伤力,可能超过十个分站冠军的修复能力。张雪机车在势能高位上面临的真正命题,不是“如何继续赢”,而是 “如何让赢来的势能沉淀为不依赖下一场胜利的组织能力” 。
结语:没有海外赛场的“高地认证”,就没有张雪机车今天的品牌势能
回到本文的核心判断。张雪机车的崛起,当然有创始人个人叙事、产品定义能力和供应链效率的贡献。但所有这些因素叠加在一起,都不足以解释一个成立不到三年的品牌,为什么能够在A轮拿到10.9亿估值,为什么夺冠后订单在100小时内破五千,为什么东鹏、荣耀、美的、大疆会在一两个月内密集涌向一支新锐车队,为什么欧洲经销商在品牌尚未在当地建立任何渠道之前就愿意下1000余台订单。
这些结果共享同一个必要条件:2026赛季WSBK制造商年度第三,以及支撑这个排名的分站冠军和领奖台。而这个条件之所以具有如此高的商业能量,又是因为它发生在欧美赛场——全球摩托车工业品牌势能的定义之地。WSBK的量产车规则把赛道成绩变成了产品契约,欧美赛场的主场属性把这份契约变成了全球市场可识别的合法性证书,而张雪团队对核心技术的自主掌控,使这份证书的受益权完整地归属于品牌自身而非任何外部平台。
如果张雪机车没有征战海外赛事并夺得年度第三,它完全可能仍然是一家“不错的国产摩托车公司”。但它不可能建立起今天这种量级的品牌势能——那种让消费者在4万多元的国产车上毫不犹豫下注、让资本在亏损状态下给出10亿估值、让全球产业链在第一个赛季就认真对待一个中国新名字的势能。 赛道上的4秒差距和积分榜上的第三名,从来不只是体育新闻。它们是品牌势能在全球工业地形图上的一次重新测绘,而测绘的笔,握在那些敢于把量产车送上欧美赛场并赢下名次的人手里。
热门文章
中国消费文化崛起与品牌定位革命
每天醒来,62岁的田女士会先敷一个面膜,然后喝杯黑咖啡,再去上插花课。她的同龄...
王小博:每个想做品牌的企业都应学会怎么做品牌定位书
随着经济的飞速发展,现在正处于一个市场更加细化、更加多元的时代,消费观念、消...
海参在南方市场真的存在发展可能?
由于海参独特的生长习性和南北方消费者之间不同的饮食习惯和饮食文化,海参消费的...
企业品牌战略类型有哪些
我相信每个人都熟悉品牌这个词。许多企业在品牌创立之初都会设计出自己独特的品牌...
从“年轻中国”到“熟龄社会” 人口结构剧变下的商业重塑
一场静默而深刻的商业变革正在发生
战略定位不是一句口号 持续动态构建竞争势能
中国企业界对战略定位有不同的看法,本文讨论两种:一种是品牌围绕心智差异的老定...
学会统一思想 才能真正确保战略定位落地
2021年10月13日,北京富泰革基布创始人张仲平、潍坊中和食品有限公司创始人王钟和...
孙宇晨问AI该不该给5000万:AI时代的品牌该重建哪三层资产?
孙宇晨问Claude:这5000万美元,能不能给她?