一张椅子的重新定价:星巴克“消费入座”与第三空间品牌势能的再校准
2026-10-23 14:57:07 来源:Aiker艾克势能战略创新
简介...
2026年10月22日,一块写着“营业空间,请消费入座”的桌牌出现在星巴克中国数千家门店里。星巴克中国方面的措辞克制而留有余地:规则清晰,执行保有温度,孕妇、外卖员、避雨路人仍可短暂停留。但规则的内核是明确的:那张曾经默认向所有人敞开的椅子,现在被重新标上了隐性的价签。
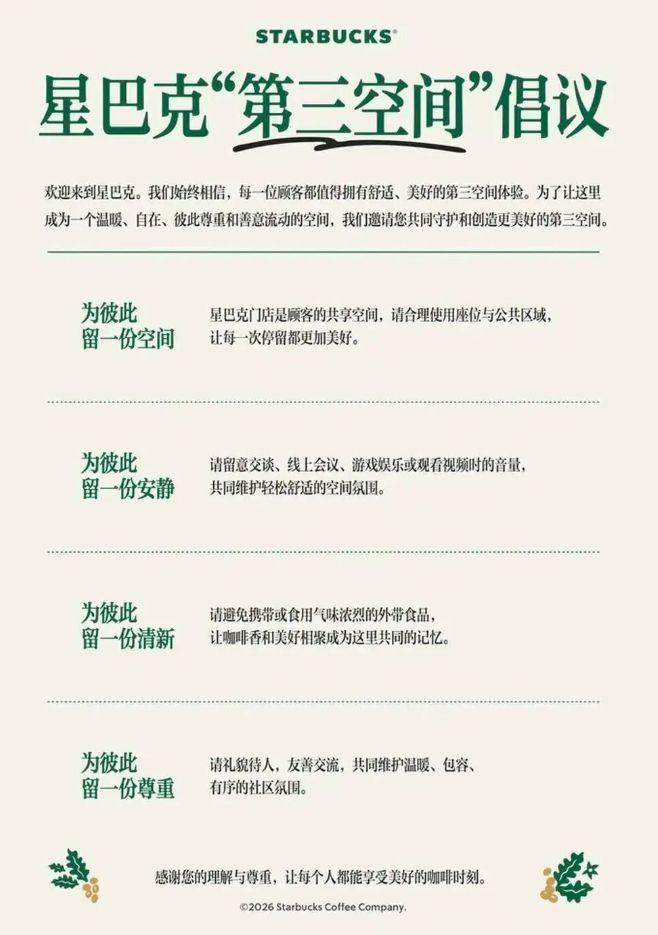
Aiker艾克商业创新网总编胡兴华博士认为:星巴克的消费入座提醒这不是一次孤立的门店管理调整,将时间轴拉长,它恰好嵌在星巴克全球品牌叙事的一次结构性转折之中,也嵌在中国咖啡市场一场静默而深刻的权力转移之中。八年前,星巴克在美国以“任何走进门店的人都是顾客”的承诺,把第三空间推向公共责任的神坛;八年后,同一家公司在大西洋两岸先后收回那张“无条件的椅子”。在中国,这一收回动作与博裕资本入主、千店千面战略、3亿元门店体验投资几乎同步发生。一张椅子的去留,折射的是一个品牌在“人文善意”与“空间成本”之间长达三十年的张力,终于走到了必须重新定价的时刻。
美国叙事:当“开放”从品牌资产变成品牌负债
要理解中国星巴克今天的“消费入座”,必须先回到美国星巴克第三空间的巅峰时刻,以及那个巅峰如何一步步转化为负担。
20世纪90年代,舒尔茨将社会学家雷·奥尔登堡的“第三空间”概念注入星巴克,让咖啡馆成为家庭与办公室之间那个“步行可达的缓冲地带”。那是一个品牌势能单向积聚的年代:星巴克卖的不只是咖啡,而是一种可接近的优雅、一种城市生活的归属感。90年代热衷于星巴克的美国消费者平均每月光顾18次,1995年新店首年平均营收较1990年高出60%。第三空间的品牌叙事之所以具有如此强的势能,恰恰因为它先于商业计算存在:消费者对“推门进去就会被接纳”的认知期望,与推门之后确实获得的舒适体验之间,形成了一道正向的高差。这道高差,就是品牌势能的来源。
但星巴克随后做的事情,把这道高差推向了一个危险的极端。2018年费城事件之后,星巴克宣布任何走进门店的人无论是否消费都是“顾客”,将公共责任的边界从“商业善意”扩展为“无条件准入”。从品牌伦理的角度看,这是一次勇敢的自我修正。但从品牌势能的运行逻辑看,它混淆了一个关键区别:品牌势能的高差,来自认知期望与体验感知之间可管理、可兑现的差距,而不是来自期望的无限膨胀。当“任何人不消费都可以无限期使用空间”成为一项公开承诺,品牌实际上把消费者的期望锚定在了一个商业组织无法长期承担的水平上。此后数年,星巴克为这一承诺付出了可量化的代价:一项基于超过一千万台移动设备位置数据的研究估算,开放政策实施后星巴克到访量相对附近咖啡店下降7.0%,顾客平均停留时间缩短4.1%。到2022年舒尔茨第三次回归时,连他自己也开始公开讨论“可能无法继续向所有人开放卫生间”。2025年1月,新任CEO倪睿安正式撤回2018年的全面开放承诺,将咖啡店、露台和卫生间优先供给消费者与员工。
这条弧线所揭示的,并非“善意是错的”,而是善意如果脱离了空间效率的核算,就会从品牌资产转变为品牌负债。倪睿安讲过一个细节:有人从其他餐厅买食物到星巴克吃,却不购买任何星巴克商品;店员提醒至少消费,对方不悦。倪睿安赞同员工的做法,并指出了一个被长期忽视的公平问题——让星巴克员工运营一家谁都可以免费使用座位的咖啡店,而附近的竞争者却不承担同样的责任,这不公平。北美消费入座新规推行后,同店销售下滑幅度快速收窄,2025财年第四季度全球同店销售终结了连续六个季度的下滑。当然,客流回暖不能全部归功于座位规则:星巴克同期还精简了菜单、增加了员工、改善了订单流程。但座位规则的调整至少证明了一件事:把空间体验重新对准付费顾客,并不必然摧毁第三空间,反而可能让第三空间从“无人负责的公共客厅”回到“有人维护的消费场所”。
中国轨迹:从身份符号到“失业避风港”的势能滑落
中国星巴克的故事,起点与美国不同,但近年的困境却惊人地相似。
1999年星巴克在北京国贸开出内地首店时,一杯卡布奇诺的售价相当于当时北京人均月工资的相当比例,却也因此在中国消费者心中锚定了一个清晰的身份符号:都市白领、外企精英、精致生活的入口。那个年代星巴克在中国的品牌势能,本质上与美国90年代同构:消费者购买的并非咖啡因,而是一种“我属于某种城市生活方式”的确认。第三空间在中国长期奏效,正是因为沙发、灯光、音乐和咖啡香气共同构成了一个区别于家和办公室的“体面停留”的承诺。
然而,这一势能在过去五年间遭遇了双重侵蚀。第一重侵蚀来自供给端的价格革命。瑞幸门店突破3万家,库迪超过1.8万家,星巴克中国的市场份额从2017年42%的峰值滑落至2024年的14%。当“买杯咖啡就走”被外卖和自提重构为日常,30元一杯的空间溢价失去了最广泛的日常消费基础。2026财年第二季度,星巴克中国同店销售额仅微增0.5%,客单价同比下降1.6%。客单价的持续承压说明,消费者仍然愿意走进星巴克,但越来越不愿意为“那杯咖啡之外的东西”支付过去的价格。
第二重侵蚀更为隐蔽,也更为致命:空间的使用者结构发生了偏移。自2023年起,“星巴克被失业中年男女占满”“星巴克正在收留失业人士”等话题持续引发网络热议。在社交媒体上,失业白领在星巴克“假装上班”被赋予了一层浪漫化的叙事滤镜:一杯二十三块五的美式,买的是一整天的体面、有空调的座位、稳定的WiFi,以及“穿着干净衣服坐在人群里的安全感”。从个体尊严的角度,这些叙事值得被认真对待。但从品牌势能的运行逻辑看,它们构成了一个认知期望与体验感知的系统性错配。星巴克向付费顾客承诺的第三空间,是一个“可以舒适停留、体面社交”的场所;而当门店的实际使用场景被长时间、低消费的占座行为重新定义时,付费顾客推门之后感知到的,可能是一个找不到座位的自习室、一个气味混杂的临时庇护所,或者一个需要侧身绕过的“奇怪风景”。品牌势能高差的维系,从来不取决于品牌单方面宣称自己是什么,而取决于最有支付意愿的那群顾客,在最有消费意愿的那一刻,是否获得了与期望匹配的体验。当“点了单却找不到座位”的挫败感在社交平台上积累到一定程度,星巴克第三空间的品牌承诺就从一个正向高差,滑向了一个负向落差。
这正是消费入座新规在中国获得“罕见”舆论支持的深层原因。超七成网友投了赞成票,评论区的高频表达不是“星巴克做得对”,而是“终于消费入座了”“谁懂想点杯咖啡发现一个座位也没有的无力”。有评论一针见血地指出:公众支持的并非星巴克本身,而是消费公平。换言之,舆论赞成的不是品牌对非消费者的排斥,而是品牌对付费者体验被稀释这一长期失衡状态的纠偏。星巴克中国在回应中保留了孕妇、外卖员、避雨路人的弹性,恰恰说明规则的真正筛选对象不是“是否付费”,而是“是否将稀缺的停留资源用于长时间的、替代性使用”。这是一次从“无差别的开放默认”向“分层的、有条件的空间准入”的转向。
两难之间:失业占座群体的社会处境与品牌的经济理性
对失业占座群体的讨论,如果仅仅停留在“白嫖”与“秩序”的对立上,就会错过这一现象中最具张力的部分。
那些在工作日走进星巴克、打开电脑、一坐数小时的中年人,大多数并不是恶意的空间占用者。他们中的许多人曾是星巴克最稳定的十年老客,在出差、约人、等人的每一个场景里,推门走进星巴克曾是第一反应。失业打破了这种日常节奏,而星巴克提供的稳定环境——温度、光线、网络、人群的匿名感——成为他们向家人隐瞒失业、维持“正常上班”假象的最后掩体。从社会层面看,这折射的是就业市场承压之下公共缓冲空间的严重不足:公共图书馆、党群中心等免费室内场所容量有限,商业空间被迫承担了一部分本不应由它承担的公共职能。星巴克收回免费座位,触及的正是“商业空间收回的公共职能谁来补位”这一结构性问题。
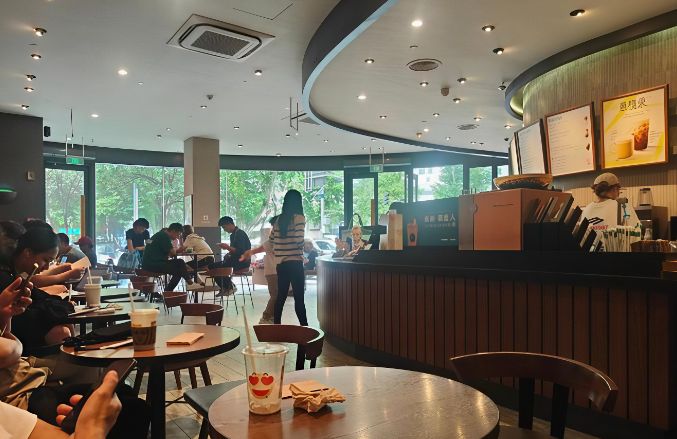
但对星巴克而言,这是一个它没有能力也没有义务独立解决的结构性问题。品牌势能的逻辑要求它必须对付费顾客的体验承诺负责。如果一家门店在高峰时段被长时间占座的非消费者填满,付费顾客的流失就是可量化的收入损失,而品牌长期积累的“值得坐下来”的认知期望也会被逐日侵蚀。新规在舆论场的“七成支持”,本质上反映的是消费者群体内部的一次利益再平衡:绝大多数人既是潜在的付费者,也是潜在的临时停留者;当“临时停留”的权利被少数人的“长时间占用”所挤压时,规则的重设就获得了广泛的社会许可。星巴克选择的路径——明确规则、保留弹性、将执行温度交给一线伙伴——是在经济理性与品牌情感之间寻找一个可操作的中间带。这个中间带是否稳定,取决于两个变量:执行会不会走样,以及规则收紧之后,付费顾客的体验能否真正兑现。如果一线门店在KPI压力下将“友好提醒”做成“一刀切驱赶”,短视频时代的传播逻辑会在数小时内将3亿元的善意投资对冲殆尽。反过来,如果规则落地之后,付费顾客发现座位确实更容易找到了,高峰时段的嘈杂和混乱确实减少了,那么这次调整就有可能从一次“收缩”转化为一次“体验修复”。
回到价值创造:星巴克中国正在做的,不止是“收椅子”
百思特咨询集团品牌战略合伙人王小博认为将消费入座孤立地看作“星巴克不让人坐了”,会严重低估星巴克中国近两年正在发生的结构性变化。
2026年4月,星巴克与博裕投资的合资交易落地,博裕持有中国零售业务60%股权,星巴克保留40%并继续拥有品牌和知识产权,约8000家门店转为特许经营模式。这一安排的实质,是将中国市场的决策重心从西雅图向本土资本和本土管理团队转移。博裕入主后,星巴克中国提出的不是简单的降价换量,而是一套以“千店千面”为核心的空间与场景重构战略:门店形态从过去200平方米以上的标准大店,裂变为10平方米快取店、模块化办公楼小店、臻选旗舰店和非遗文旅主题店并存的分层矩阵,长期门店目标指向20000家。这一战略的关键含义在于:第三空间不再等同于“每一家星巴克都必须有一个可供任何人久坐的大厅”。快取店服务于效率场景,臻选旗舰店和主题店承载品牌展示与目的地体验,社区标准店才保留传统意义上的停留与社交功能。消费入座所收紧的,是标准店中那些被滥用的停留资源;而星巴克同时在做的,是通过店型分化把“空间体验”从单店标配拆解为各司其职的差异化供给。
更能说明方向的是与“收椅子”同步发生的投资。星巴克中国宣布2027新财年新增超过3亿元门店营运投入,用于增加高峰时段及臻选吧台服务人力、升级数智化系统和核心设备、焕新约1000家门店,全国门店每月新增超过20万小时高峰服务时间,臻选门店每月再增超过7万小时。与此同时,“一店一社区”的落地方式正在将第三空间的功能从“提供一个可以坐下来的地方”转向“以门店为节点,把具有相同兴趣的人组织到一起”:截至2026年7月,全国近2400家门店被改造为宠物、手工、骑行、跑步、读书、乐迷等兴趣社区空间,累计举办超过23000场社群活动。在可持续维度上,星巴克中国已有约2500家门店获得绿色门店认证,绿色门店体系涵盖能源效率、水耗管理、废弃物处置和社区参与等系统性评价维度。这些动作共同指向一个判断:星巴克中国正在试图用“价值创造”重新填充第三空间的内涵,而不是简单地用“消费入座”把空间变成一个只认交易的收银台。
从品牌势能理论的视角来看,这一系列调整的深层逻辑就变得清晰了。品牌势能是消费者购买前对品牌价值的认知期望与购买后的体验感知之间的相对高差关系能量,势能越强,品牌在消费者心目中的优越感和购买偏好就越强。星巴克过去几年在中国面临的真正危机,不是咖啡不好喝了,也不是门店不够多了,而是认知期望与体验感知之间的高差方向发生了倒转:消费者仍然记得星巴克承诺过一个体面、有序、值得停留的第三空间,但推门之后遇到的可能是无处落座、嘈杂失序、付费者反而被挤出的场景。当承诺高于体验时,势能是正的;当承诺被体验反复证伪时,势能就变成负的。
艾克品牌战略创新研究中心负责人、品牌势能理论奠基人王小博指出:星巴克提出消费入座新规、3亿元服务投资、千店千面分化、一店一社区改造,本质上都是在做同一件事,重新校准承诺与体验之间的高差。规则层面承认空间的稀缺性,体验层面用人力、设备、店型分化和社群运营把付费顾客的体验重新拉到承诺的水平之上。这条路径是否成功,不取决于桌牌上的措辞,而取决于付费顾客下一次推门时,是否真的感到那张椅子“值回票价”。
审慎的正面:品牌势能回归是一场“端上来”的竞赛
对星巴克中国的这一轮调整,有理由给予审慎的正面评价,但不宜给予廉价的乐观。
正面之处在于,星巴克没有选择最省力的路径。面对瑞幸和库迪的价格碾压,最直接的应对是降价;面对占座争议,最直接的应对是一刀切驱赶。星巴克中国两者都没有做。它保留了规则弹性,同时把真金白银投向了人力、设备、门店焕新和社群运营。3亿元不是一个小数目,尤其是在同店销售额仅微增0.5%、客单价仍在下降的财务现实中。这说明管理层理解一个关键事实:消费入座只是骨架,服务体验才是血肉。如果规则先收紧而体验后不到位,中间那段真空期就是口碑最危险的时刻。星巴克选择在收紧规则的同时加大体验投资,至少表明它试图缩短这段真空期,而不是让“请消费入座”成为一块孤零零的、没有体验支撑的桌牌。
风险同样真实。第一重风险是执行走样。数千家门店、不同的店长、不同的客流压力,“友好提醒”在具体场景中可能变形为生硬的驱离,一次短视频传播就可能将规则善意转化为“星巴克赶人”的叙事。第二重风险是叙事断裂。如果消费入座被公众主观定性为“星巴克不欢迎你”,而不是“星巴克把付费的人服务好”,情感资产的修复成本将远超3亿元。第三重风险是竞争对比:皮爷、Manner、M Stand等品牌并未跟进同等规则,低线城市的年轻客群未必愿意为一张“提醒牌”持续支付溢价。星巴克中国的品牌势能回归,不可能仅靠座位规则完成,它最终取决于一个更朴素的问题:在30元的价格带上,星巴克是否仍然是那个最值得坐下来的选择。
回到那张椅子。三十年前,舒尔茨让一张椅子成为品牌势能的引擎:人们走进星巴克,不是因为必须消费,而是因为相信走进去之后会被善待。八年前,星巴克把这份善意推到无条件开放的高度,却在空间效率的核算中付出了势能透支的代价。今天,星巴克中国正在做的事情,本质上是在善意与效率之间重新画一条线:对真正需要片刻庇护的人保留温度,对将稀缺空间转化为长期免费替代品的行为设置边界,同时用3亿元的投资和千店千面的分化,让付费顾客重新感受到那张椅子背后的体验厚度。这条线画得是否精准,将决定星巴克中国的第三空间是走向一次真正的势能回归,还是仅仅完成了一次成本核算意义上的收缩。规则可以在一夜之间改写,但品牌势能的高差,只能一杯一杯、一店一店地重新端上来。
Tags:
热门文章
致敬还是抄袭?理想L9太极广告的创意困局与品牌资产之问
2026年9月22日,理想汽车发布了一支与功夫演员谢苗合作的广告片。
假大空!这些年中过的传统定位咨询机构的糖衣炮弹!
说起战略定位,很多人都唏嘘不已。觉得这一听就是一门高深的学问。而这一认知也促...
王小博:消费升级的真正含义是什么?
近些年来,消费升级这个概念无数次出现在人们的视野中。人们都知道,消费升级会带...
王小博:东阿阿胶的市场扩大不是一个口号能解决的
GFSC食品新零售GFSC食品新零售是环球食品商业网新媒体大号,致力于发现报道新消费...
春风摩托行销20年,都被选为国宾车队座驾了
谈及摩托车品牌,许多人会下意识地联想到雅马哈、五羊本田等各档次中外品牌,却鲜...
诺贝尔瓷砖两年换了两个口号止不住的下滑
近年来,随着我国经济迅速发展,人们的腰包越来越充实,与此同时对于家居装修也越...
百雀羚的逆袭史是中国绝大多数老字号品牌掌门人的学习案
据网络数据显示2015年,双11天猫商城百雀羚旗舰店单日销售达1 08亿元,在化妆品类...
二线豪华品牌雷克萨斯的成功给企业的启示!
提及知名豪华汽车品牌,人们可能会首先想到BBA,而日系车中会很快想到雷克萨斯。实...