拉夫劳伦品牌势能分析研究报告
2026-10-29 14:30:11 来源:Aiker艾克势能战略创新
简介EXECUTIVE SUMMARY美国梦的品牌化样本:强势高势能,站在宽与窄的十字路口RALPH LAUREN 正处在从全球美国梦到在地生活方式的释能后段拉...
EXECUTIVE SUMMARY
美国梦的品牌化样本:强势高势能,
站在“宽与窄”的十字路口
RALPH LAUREN 正处在从“全球美国梦”到“在地生活方式”的释能后段
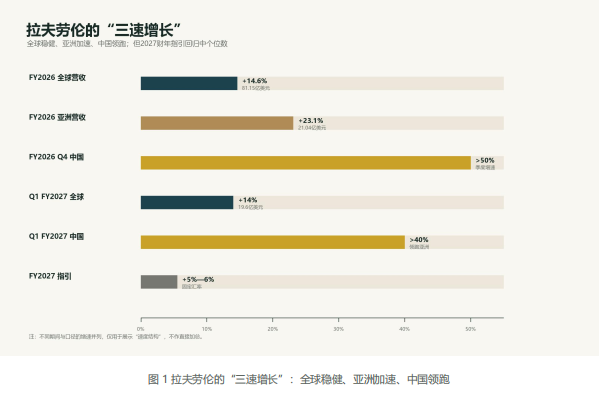
拉夫劳伦是全球少数把“文化叙事”做成“商业系统”的品牌:1967年从领带起家,用马球Logo、Polo衫、汉普顿、常春藤与“美国梦”,构建了一个横跨服装、手袋、鞋履、香氛、家居与餐饮的生活方式帝国。2026财年营收81.11亿美元,同比增长14.6%;净利润9.41亿美元;2027财年Q1营收20亿美元、同比增长14%,中国增长超过40%,AUR(平均单价)增长15%,毛利率73.7%。按5V5L模型诊断,其价值、认知、文化势能均为强正,关系与创新为正(偏强);势能差方向为正、强度为强,类型为“强势高势能(偏稳健)”。
但拉夫劳伦的势能不是没有裂缝,而是裂缝藏在“太宽”里。第一,宽与窄:从100美元的Polo到上万美元的Purple Label,从奥莱到高定,从Chaps到Ralph’s Coffee,品牌跨度既是护城河,也是稀释源。第二,全球与在地:中国增长超过40%,但收入占比仍不足10%;“拉夫劳伦女孩”是真的,门店密度与关系深度却还没跟上。第三,强势与平替:POLOWALK以约十分之一的价格、1,400多家门店、同一代工厂,把“马球Logo”变成“性价比选择”。
一句话:拉夫劳伦不缺“美国梦”,缺的是把美国梦翻译成“可验证的品质、可进入的场域、可参与的关系”的在地系统。
8.11
十亿美元 · FY2026营收
同比+14.6%;净利润9.41亿
73.7
% · Q1 FY2027毛利率
同比+140bp;AUR+15%
>40
% · 中国Q1增速
收入占比约8%,仍在爬坡
70
百万 · 社媒粉丝
季度新增150万DTC消费者
三条关键判断
01 强势是真的:增长、毛利、AUR、客户获取、文化场域同时成立。
FY2026 +14.6%、Q1 FY2027 +14%、毛利率73.7%、AUR +15%、季度新增150万DTC消费者;它不是“虚高”,也不是“圈层”。
02 最大的风险是“宽”:品牌架构与价格带跨度过大。 从Polo到Purple Label、从奥莱到高定、从Chaps到Home;宽是护城河,也是稀释源。
03 中国是第二增长曲线,但仍在“<10%”的爬坡期。
+40%是真的,“拉夫劳伦女孩”是真的;但门店密度、关系深度、POLOWALK平替也是真的。
一句话结论
拉夫劳伦的下一步,不是更“美国”,而是更“可参与”:把美国梦变成可验证的品质、可进入的场域、可参与的关系。
DIAGNOSTIC CARD
势能体检卡:RALPH LAUREN(拉夫劳伦)
依据5V5L模型输出模板填写;五维与十五项均为定性判级,不做加权总分。
价值势能
强正
产品/体验/身份三线都强 认知势能
强正
美国梦=高端联想;架构待理 关系势能
正(偏强)
客户获取强、社群弱 文化势能
强正
最深的护城河,也最美国 创新势能
正(偏强)
场域/零售创新强、技术持平
L1 认知知名度 L2 功能领先 L3 情感共鸣 L4 社会认同 L5 人文价值观
达成 达成 强 强 上限
知道我 好用 喜欢 代表我是谁 相信什么
维度 指标一 指标二 指标三
价值 1.1 功能
强正 1.2 体验
强正 1.3 情感/身份
强正
认知 2.1 知名度
强正 2.2 认知高度
强正 2.3 认知清晰度
正
关系 3.1 用户关系
正 3.2 伙伴关系
正 3.3 公众关系
强正
文化 4.1 文化基因
强正 4.2 文化符号
强正 4.3 文化认同
强正
创新 5.1 技术创新
持平 5.2 品类/场景
强正 5.3 创新感知
正
诊断范围 RALPH LAUREN 全球品牌;重点中国市场(高端生活方式、25—40岁都市女性与男性、老钱风/静奢风人群);阶段为释能后段;参照系为 Lacoste、Tommy Hilfiger、Hugo Boss、Massimo Dutti、COS、优衣库、POLOWALK、比音勒芬及欧洲奢侈品牌。
五维等级 价值、认知、文化:强正;关系、创新:正(偏强)。十五项:10项强正、4项正、1项持平(技术创新),无负项。
五层定位 L4—L5:社会认同为主,人文价值观(美国梦/乐观主义)是上限;中国区以 L4 为主。
势能差 方向:正;强度:强;趋势:上升但换挡(FY2026 +14.6% → FY2027指引 +5%—6%)。
类型 强势高势能(偏稳健);中国区处于“释能”阶段,收入占比约8%,仍是第二曲线。
关键短板 品牌架构/价格带过宽 · 中国规模与关系深度 · 平替/假货 · 增长换挡/欧洲疲软 · 创始人依赖 · 文化地缘风险。
策略建议 一个品牌、三个世界(Luxury/Polo/Home & Hospitality)· 价格纪律 · 中国“3+10+100” · 关系深化 · 创始人传承 · 品牌保护。
监测指标 AUR、全价售罄率、DTC同店、中国增速、中国收入占比、奥莱占比、新增客户、NPS、品牌架构清晰度;季度复诊。
注:十五项判级的完整证据与反证见附录A;RALPH LAUREN 为上市公司,财务数据以公司公告为准,部分中国/渠道数据来自公开报道。
CONTENTS
目录与阅读导览
本报告共八章,各章另起一页。每一章对应5V5L诊断流程的一个步骤;时间有限者可先读摘要、体检卡与第六章。
章节 标题 本章回答的问题
摘要 美国梦的品牌化样本:强势高势能,站在“宽与窄”的十字路口 先看结论
一 研究范围、模型与方法 用什么尺子量、量谁、量哪一段
二 品牌基本盘:从领带到美国梦 它从哪里来、现在靠什么赚钱
三 五维势能诊断:文化最深,架构最宽 势能从哪来、哪里漏
四 五层定位、势能差矩阵与类型判定 高差有多高、属于哪一类、处在哪个阶段
五 关键短板与风险 什么情况下会掉档
六 策略处方:一个品牌、三个世界 未来12个月做什么、怎么做
七 监测指标与复诊 用什么信号判断势能升降
八 结论 一句话记住拉夫劳伦的下一步
附录 十五项证据、关键数据、来源与模型速查 结论的可追溯性
阅读提示
本报告不使用“品牌力指数”“势能得分”等加权合成分数。5V5L 的方法是“五维结构 + 十五项证据 + 五层定位 + 四阶段”,结论由长板、短板、断点与矩阵位置共同推出;任何把十五项压成一个数字的做法,都会掩盖“势能从哪来、在哪里漏”这一最关键的信息。
PART 01 / FRAMEWORK & SCOPE
研究范围、模型与方法
拉夫劳伦是一个“把文化做成商业系统”的样本。研究它的势能,不能只看营收,而要看它如何把“美国梦”翻译成产品、场域、关系与价格。
▍ 1.1 为什么现在研究 RALPH LAUREN
2026—2027年是拉夫劳伦的“高光窗口”,也是观察其品牌势能的最佳时点。四个事件同时发生:
▪ 业绩创新高:2026财年营收81.11亿美元,同比增长14.6%;净利润9.41亿美元。2027财年Q1营收20亿美元、同比增长14%,中国增长超过40%,AUR增长15%,毛利率73.7%。[1][2][3]
▪ 美国250周年:品牌与美国邮政推出“American Icons”纪念邮票,拉夫劳伦成为首位获此邀请的设计师;这是“美国梦”叙事的国家级背书。[3]
▪ 米兰-科尔蒂纳冬奥会:拉夫劳伦继续为美国代表团设计开闭幕式制服,奥运会是全球最强的“国家叙事×生活方式”场域。[5][6]
▪ 2027年60周年:品牌1967年创立,2027年将迎来60周年;这是“美国梦”叙事的下一个关键节点,也是检验“创始人之后”品牌生命力的时刻。[9]
这四个事件指向同一个问题:拉夫劳伦的势能,究竟来自“真实的品牌价值”,还是来自“美国梦的怀旧滤镜”?如果是前者,它应该在中国、欧洲、年轻女性与手袋等新战场继续复制;如果是后者,它会在“老钱风”退潮时失去支点。
本报告要回答三个问题:第一,拉夫劳伦的势能差是正、零还是负?第二,这个高差发生在哪一层,长板与短板分别是什么?第三,未来12个月,它应该把资源押在哪里?
▍ 1.2 模型要义:5V、15I、5L、4S、3P
本报告采用《品牌势能五维五层诊断评估模型》(5V5L)。模型的核心定义是:品牌势能,是消费者购买前对品牌价值的认知期望,与购买后经由实际体验所形成的体验感知之间,形成的相对高差关系能量。
诊断等式是:品牌势能 = 正高差 × 高价值层次 × 持续性 × 市场释放。这不是算术乘法,而是四个条件必须同时成立:体验高于期望、高差发生在功能层以上、高差可持续、高差能转化为拉力/溢价/忠诚/扩展。
模型由五个部分组成:5V(价值/认知/关系/文化/创新)、15I(十五项指标)、5L(认知知名度/功能领先/情感共鸣/社会认同/人文价值观)、4S(蓄势/释能/再蓄势/衰减)、3P(顺势/造势/借势)。本报告不做加权总分,只由“长板 + 短板 + 断点 + 五层定位 + 阶段”推出结论。
在流程上,本报告按模型的“六步诊断”展开:定范围(第一章)→盘资产(第二章、3.1)→做证据(第三章)→定位置(第四章)→判类型(第四章)→开处方(第六章)。每一步都保留证据与反证,避免“先有结论、再找证据”。
表1 五维与十五项的对应关系
维度 十五项指标 核心诊断问题
价值势能 1.1 功能价值/1.2 体验价值/1.3 情感与身份价值 产品是否真好用?体验是否超预期?是否带来身份表达?
认知势能 2.1 知名度/2.2 认知高度/2.3 认知清晰度 有多少人知道?认为它高端还是大众?说不说得清它代表什么?
关系势能 3.1 用户关系/3.2 伙伴关系/3.3 公众关系 用户是否复购推荐?渠道是否共赢?公众是否信任?
文化势能 4.1 文化基因/4.2 文化符号/4.3 文化认同 品牌从哪来?符号是否独特?消费者是否把它当身份?
创新势能 5.1 技术创新/5.2 品类与场景创新/5.3 创新感知 技术是否领先?是否开创新场景?消费者是否感知到?
资料来源:《品牌势能五维五层诊断评估模型》(用户提供文档)。
▍ 1.3 诊断范围:品牌、品类、市场与参照系
品牌:RALPH LAUREN(拉夫劳伦),1967年由拉夫·劳伦创立,NYSE: RL;旗下包括 Ralph Lauren Luxury(Collection/Purple Label)、Polo Ralph Lauren、Lauren Ralph Lauren、Chaps、RLX、Double RL、Home 与 Hospitality。[9][10] 品类:高端生活方式,覆盖服装、手袋、鞋履与配饰、香氛、家居与餐饮。市场:全球,重点美国、中国、欧洲。人群:25—40岁都市女性与男性、老钱风/静奢风人群、新中产家庭、女性与年轻客群。阶段:释能后段,2027年60周年进入再蓄势准备。
参照系不是“所有服装品牌”,而是与拉夫劳伦争夺同一批消费者、同一价格带、同一文化心智的品牌。
表2 竞争参照系与价格带
品牌 价格带(元,主力) 竞争角色 与拉夫劳伦的关系
Lacoste 500—3,000 法式网球/运动时尚 价格更低,文化厚度相近
Tommy Hilfiger 990—1,590 美式学院风 价格更低,文化厚度更薄
Hugo Boss 1,500—5,000 德式商务/高端男装 价格相近,商务属性更强
Massimo Dutti 790—1,990 设计感轻奢 价格更低,时尚感更强
COS 590—1,990 极简设计 价格更低,审美更“冷”
优衣库 199—399 基础款价格锚 把Polo拉回“日常消耗品”
POLOWALK 50—300 马球Logo平替 以约1/10价格分流,1,400+门店
比音勒芬 1,000—5,000 中国高尔夫/高端男装 中国圈层竞争
欧洲奢侈品牌 3,000—30,000+ Brunello Cucinelli/Loro Piana/Zegna 价格更高,材质/稀缺性更强
资料来源:品牌官网/公开渠道价格、Xinhua/北京商报[4];价格为公开渠道常见主力价位,非全量统计,部分为研究估算。
▍ 1.4 证据与局限:定性研究,也要可复核
本报告的证据分三级:A级(公司公告/财报+两个独立来源)、B级(主流财经/时尚媒体、第三方研究、公开价格与门店信息)、C级(单一来源、社交媒体观察、研究者判断)。核心结论至少由两类证据交叉验证;核心维度若只有C级证据,结论标注“待验证”。
局限必须说清楚:拉夫劳伦是上市公司,财务数据可审计,但中国收入占比、门店数、单店效率等不一定单独披露;本报告的中国数据主要来自公司电话会、新华网/北京商报等公开报道,部分为媒体口径;消费者感知判断基于公开资料与门店观察,未做大规模定量调研。
▍ 1.5 一个必须先说清的口径问题
第一,公司 vs 品牌:RALPH LAUREN Corporation 是上市公司,旗下有多个品牌与授权品类;本报告诊断的是“拉夫劳伦”这个主品牌,Chaps/Lauren 等子品牌作为“品牌架构”证据,不单独评分。
第二,财年 vs 自然年:公司财年截至次年3月底;FY2026 指2025年4月—2026年3月,FY2027 Q1 指2026年4—6月。数据截至2026年10月27日,FY2027 Q2(7—9月)尚未发布。
第三,全球 vs 中国:中国收入占比约8%(公司口径,公开报道),不是最大市场;本报告不做美元/人民币直接换算,只用“增速/占比/量级”做方向判断。[4]
第四,“拉夫劳伦” vs “Polo Ralph Lauren”:Polo 是主品牌下最大的产品线/子品牌,不是另一个公司;消费者常把“Polo”等同于“拉夫劳伦”,这是品牌资产,也是架构风险。[10]
▍ 1.6 行业情境校准:高端时尚看什么
按模型的“行业情境校准”,高端时尚/奢侈品应优先看稀缺性、身份认同、文化深度与价格纪律,而不是只看声量与门店数。拉夫劳伦的特殊性在于:它既是“可负担的奢侈”(AUR 提升、全价销售),又是“文化型品牌”(美国梦、老钱风);因此本报告把“价格纪律”与“文化认同”放在更高权重,把“短期增速”放在辅助位置。
2025年中国内地个人奢侈品市场收缩3%—5%,消费者从“品牌崇拜”转向“价值审视”。这对拉夫劳伦是“相对利好”:它的价格带低于纯奢侈品牌,文化叙事又高于大众品牌;但也是“相对压力”:消费者会更认真地比较“一件Polo为什么值1,500元”。[7]
PART 02 / THE FOUNDATION
品牌基本盘:从领带到美国梦
拉夫劳伦不是从“服装”开始的,而是从“领带”开始的。1967年,拉夫·劳伦用一条宽领带,把“常春藤的体面”卖给了不想穿得像父亲的年轻人;此后60年,他把这种“体面”扩展成了服装、家居、餐饮与一种生活方式。
▍ 2.1 从领带到美国梦:一个文化品牌的原点
1967年,拉夫·劳伦在纽约创立品牌,第一件产品是宽领带(wide tie);1972年推出 Polo 衫,马球运动员 Logo 成为品牌符号;1986年,Rhinebeck 旗舰店开业,品牌从“服装”进入“生活方式”;1994年推出 Purple Label,进入高端定制/奢侈;此后,Home、Ralph’s Coffee、The Polo Bar、酒店与出版,把“拉夫劳伦的世界”做成可进入、可体验的空间。[9][10]
拉夫劳伦的文化基因不是“衣服”,而是“美国梦的视觉化”:常春藤、汉普顿、马球、西部、好莱坞、老钱、家族、乡愁。它把 WASP 的“体面”变成了可购买的商品,又把商品变成了可向往的生活。这是它最深的护城河,也是它最难被复制的地方。
2026年,品牌与美国邮政推出“American Icons”纪念邮票,成为首位获此邀请的设计师;2026年米兰-科尔蒂纳冬奥会,品牌继续为美国代表团设计开闭幕式制服。这些“国家级”文化场域,把“拉夫劳伦=美国”从广告语变成了公共记忆。[3][5][6]
▍ 2.2 三次转身:从“宽领带”到“Next Great Chapter”
拉夫劳伦不是没有低谷。2000年代,品牌因授权过多、奥莱/批发扩张、子品牌跨度太大,一度被质疑“品牌老化、价格失守”。2016年,公司启动“Way Forward”重组;2018年推出“Next Great Chapter”;2022年“Accelerate”;2024年进入“Next Great Chapter: Drive”。核心动作是一致的:提价、减少促销、关低效店、做强直营与电商、把品牌往上托。[11]
结果体现在数字上:FY2026 营收81.11亿美元、同比+14.6%,净利润9.41亿美元;Q1 FY2027 毛利率73.7%、AUR+15%、全价销售提升、促销减少;公司计划在下半年加速减少奥莱/低效批发。这说明“高端化”不是口号,而是已经进入损益表的动作。[1][2][3]
表3 拉夫劳伦的三个阶段
阶段 核心动作 结果 遗留问题
1967—2000 领带→Polo→生活方式→全球化 成为“美国梦”的符号 授权/批发扩张,品牌高度被稀释
2000—2016 多品牌/奥莱/批发扩张 规模扩大,但“老化/折扣”质疑 价格失守、品牌架构复杂
2016—2026 Way Forward→Next Great Chapter→Drive FY2026 $8.11B、+14.6%;AUR/毛利提升 增长换挡、中国<10%、平替/架构
资料来源:Ralph Lauren 年报/业绩公告[1][2][3];品牌历史[9][10]。
▍ 2.3 全球基本盘:连续双位数增长后,进入“换挡期”
FY2026,拉夫劳伦营收81.11亿美元,同比增长14.6%(固定汇率+11.8%);净利润9.41亿美元,较上年的7.43亿美元增长约27%。Q1 FY2027 营收20亿美元、同比增长14%(固定汇率+13%),毛利率73.7%、调整后经营利润率18.7%、EPS 4.28美元(调整后4.59美元)。[1][2][3][8]
但公司对FY2027的指引是“固定汇率+5%—6%”,较FY2026的+14.6%明显换挡;Q2指引也是+5%—6%。这不是“势能消失”,而是“高基数+主动减少奥莱/低效批发+欧洲宏观疲软”的结果。换挡期最考验的是:增长质量能不能守住(AUR、毛利、全价),而不是增速本身。[2]
图1 营收:连续双位数增长后,进入中个位数换挡
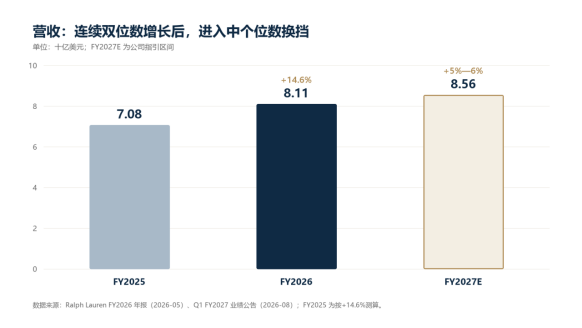
数据来源:Ralph Lauren FY2026 年报(2026-05)[1]、Q1 FY2027 业绩公告(2026-08)[2];FY2025 为按+14.6%测算,FY2027E 为指引区间测算。
从结构看,拉夫劳伦的增长不是“单点”的:北美+13%、欧洲+7%(固定汇率+5%)、亚洲+24%(固定汇率+25%)、中国+40%+;DTC同店+12%、批发+13%;核心业务中双位数增长、女装/外套/手袋等高潜品类+20%以上。这种“多区域、多渠道、多品类”的均衡,是它比单一市场品牌更抗周期的原因。[2][3]
▍ 2.4 中国基本盘:第二曲线,但仍在“<10%”的爬坡期
中国是拉夫劳伦过去三年最重要的“增量故事”:收入占比从5%提升到8%,销售额几乎翻倍,营业利润率提升15个百分点;FY2026 Q3 中国增长超过30%,Q1 FY2027 增长超过40%。2026年4月,品牌在成都开出内地首家旗舰店(近1,000平方米),同时开出西部首家 Ralph’s Coffee 与亚太首家 Ralph’s Bar;公司计划未来三年在亚太新增150家门店,媒体称其中近100家在中国(未获官方证实)。[4]
中国消费者的结构也在变:比全球其他市场年轻20—30岁,女性占比60%—65%(全球的两倍),男女装均衡;“拉夫劳伦女孩”成为社交平台标签,“中产三宝”“老钱风/静奢风”推动品牌破圈。2025年4月,品牌在上海举办大秀,首次尝试线上直播销售,35套秀场同款“边看边买”;抖音旗舰店2023年底开设,2025年初增设女装旗舰店。[4]
但“热度”不等于“规模”:中国收入占比仍不足10%,门店密度远低于本土/国际竞品;品牌关系更多是“向往型购买”,不是“社群型关系”;POLOWALK 等平替以1/10价格、1,400+门店分流。中国是“最大的增量”,也是“最容易做错的市场”。[4]
图2 Q1 FY2027:中国仍是第一增长引擎
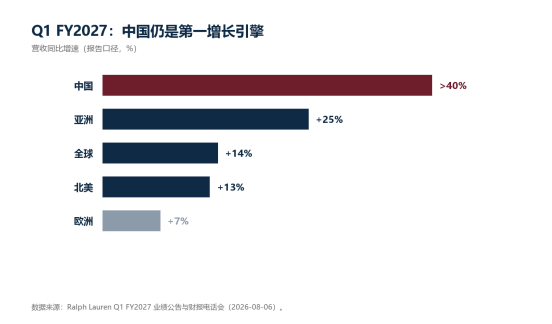
数据来源:Ralph Lauren Q1 FY2027 业绩公告与财报电话会(2026-08-06)[2][3]。
▍ 2.5 竞争坐标:最拥挤的“可负担的奢侈”
拉夫劳伦的价格带极宽:Polo衫约1,000—2,000元,Purple Label 可达数万元,家居/餐饮从几百到几万;它既与 Lacoste、Tommy Hilfiger、Hugo Boss、Massimo Dutti、COS 争夺“可负担的优雅”,也与 Brunello Cucinelli、Loro Piana、Zegna 争夺“老钱/静奢”的高端客群。
最特殊的竞争者不是奢侈品牌,而是 POLOWALK:Logo 与拉夫劳伦几乎一样,产品款式高度相似,价格约为1/10(大部分300元以下),在全国30多个省份开出1,400+门店;第三方数据显示其某电商平台近30天销售额1,000万—2,500万元;更关键的是,拉夫劳伦与 POLOWALK 母公司同为国内服装代工大厂盛泰集团的“前五大客户”。[4]
这意味着:拉夫劳伦的竞争,不只是“和Lacoste抢货架”,而是“和一个几乎一样的马球Logo抢解释权”。当消费者可以用1/10价格买到“看起来一样”的Polo,拉夫劳伦必须回答“为什么值10倍”——答案不能只是Logo,必须是材质、版型、体验、场域与身份的综合。
PART 03 / FIVE DIMENSIONS
五维势能诊断:文化最深,架构最宽
五维不是五个形容词,而是五条证据链。拉夫劳伦的长板在文化、价值与认知,短板在关系深度与品牌架构;创新是“场域型”,不是“技术型”。
▍ 3.1 价值势能:强正——产品、体验、身份三线都强
价值势能回答三个问题:产品是否真好用?购买与使用体验是否超预期?是否带来情感共鸣与身份表达?
1.1 功能价值:强正
▪ 产品有真材实料:Polo 的珠地棉、牛津纺衬衫、绞花毛衣、Chino、手袋(Polo ID/Polo Play)、Purple Label 的剪裁与面料,构成“可触摸的品质”;AUR +15%、毛利率73.7%、全价销售提升,说明消费者愿意为品质付钱,而不是只为Logo。[2][3]
▪ 反证:拉夫劳伦不是“技术型”品牌,没有 Nike Air/Gore-Tex 式的技术标签;价格带从几百到几万元,功能价值被“品牌/身份”覆盖,单看产品并不总能解释10倍价差。
1.2 体验价值:强正
▪ 场域体验:The Grove(洛杉矶)、Stanford Shopping Center、成都旗舰店(近1,000平方米,含 Ralph’s Coffee 与 Ralph’s Bar)、伊斯坦布尔、悉尼/珀斯、Bicester 奥莱翻新;Q1 新开22家自营/合作门店,把“购物”变成“进入拉夫劳伦的世界”。[2][3][4]
▪ 文化体验:America 250 纪念邮票、Spring ’26 “A Sporting Life”、米兰男装秀、温网、北京/悉尼 Polo Cup、日本50周年、Salone del Mobile 家居展、Pebble Beach 合作;体验不是“服务”,而是“被邀请进入一种生活”。[3]
▪ 反证:批发/奥莱的体验不一致;欧洲门店客流受宏观影响(Q1 欧洲同店+1%); 酒店餐饮/场域业务的投入产出比仍需验证。[2]
1.3 情感与身份价值:强正
▪ 身份符号:马球Logo、Polo衫、常春藤、汉普顿、老钱风;“拉夫劳伦女孩”“中产三宝”在中国社交平台形成身份标签;穿RL不是“穿衣服”,是“穿一种阶层想象”。[4]
▪ 文化背书:美国250周年、奥运会、温网、米兰秀;这些场域把“美国梦”从广告变成公共记忆。[3][5][6]
▪ 反证:身份是“向往型”的,不是“共同体”的;当“老钱风”退潮,身份价值会被削弱;价格带过宽会让“穿RL的人”彼此不像。
判级|价值势能:强正
产品、体验、身份三线都强;它不是“虚高”,也不是“低层次”。真正的风险不是“价值不够”,而是“价值太宽”——从Polo到Purple Label,消费者需要一张更清晰的地图。
价值势能的核心,是“可感知的品质”与“可进入的场域”同时成立。拉夫劳伦的Polo不是最贵的Polo,但它是“最有故事的Polo”;它的门店不是最大的店,但它是“最像电影布景的店”。这种“文化+品质”的组合,是它区别于Lacoste/Tommy的地方。
▍ 3.2 认知势能:强正——高度够,清晰度待理
认知势能回答三个问题:有多少人知道?认为它处于什么位置?说不说得清它代表什么?
2.1 知名度:强正
▪ 全球级符号:马球运动员Logo是全球识别度最高的服装符号之一;近60年历史、70M+社媒粉丝、季度新增150万DTC消费者;TikTok/Instagram/Douyin/LINE 全平台。[3]
▪ 反证:知名度高,但“知道”不等于“买过”;POLOWALK 等平替让“马球Logo”在低线市场泛滥,知名度被“平替化”。[4]
2.2 认知高度:强正
▪ 位置:全球“美国奢侈/可负担的奢侈”代表;AUR +15%、毛利率73.7%、Purple Label/Collection 进入高定/秀场;在中国被归入“老钱风/静奢风”,高于 Tommy/Lacoste,低于欧洲顶奢。[2][3][4]
▪ 支撑:America 250、奥运会、温网、米兰秀、Ralph’s Coffee/Polo Bar;这些“国家级/文化级”场域持续把品牌往上托。[3][5][6]
▪ 反证:“可负担”是规模的朋友,也是高度的敌人;奥莱/批发/Chaps 会把价格锚往下拉;欧洲宏观疲软影响高端消费。
2.3 认知清晰度:正
▪ 核心代码清晰:“美国梦/老钱/常春藤/马球”是全球通用的品牌语言;消费者能一眼认出“这是拉夫劳伦”。
▪ 架构复杂:Ralph Lauren Luxury(Collection/Purple Label)、Polo Ralph Lauren、Lauren Ralph Lauren、Chaps、RLX、Double RL、Home、Hospitality;一个“拉夫劳伦”下有多个世界,消费者容易混淆“Polo”与“Purple Label”、“Lauren”与“Ralph Lauren”。[10]
▪ 反证:奥莱/批发让“拉夫劳伦”从“奢侈”变成“打折也能买”;“Polo”既是最大的资产,也是最大的认知捷径,可能掩盖高定/女装/家居的增长。
判级|认知势能:强正
高度够、知名度够,清晰度是“正”而不是“强正”。拉夫劳伦需要一张“品牌屋地图”:Luxury 负责高度,Polo 负责规模,Home/Hospitality 负责关系,Chaps/Lauren 负责边界。
拉夫劳伦的认知资产,像一座“有很多房间的豪宅”:每个房间都漂亮,但客人容易迷路。品牌不需要减少房间,而需要一张清晰的地图——让消费者知道“今天为什么进这个房间”。
▍ 3.3 关系势能:正(偏强)——广播强,社群弱
关系势能回答三个问题:用户是否复购、推荐、共创?渠道与伙伴是否长期共赢?公众是否信任?
3.1 用户关系:正
▪ 客户获取强:季度新增150万DTC消费者;NPS、品牌考虑度、奢侈感知提升;70M+社媒粉丝;这是“广播型关系”的胜利。[3]
▪ 反证:关系仍是“交易/向往型”,不是“社群型”;拉夫劳伦没有 Lululemon 式的门店社群、Nike 式的运动社区;中国“RL女孩”更多是内容标签,不是组织化社群。
3.2 伙伴关系:正
▪ 渠道伙伴:批发Q1 +22%(含恢复向一个奢侈批发客户发货、发货时点前移约15个点);公司计划下半年加速减少奥莱/低效批发;这与“高端化”一致,但会牺牲短期增速。[2][3]
▪ 文化伙伴:美国邮政、美国奥运代表团、温网、Pebble Beach、米兰 Salone del Mobile、北京/悉尼 Polo Cup;伙伴网络横跨体育、文化、地产、酒店。[3][5][6]
▪ 反证:批发/奥莱伙伴与“高端化”存在利益冲突;H2 减少奥莱可能影响营收;欧洲批发提前发货有时点性,不能外推。
3.3 公众关系:强正
▪ 国家级背书:America 250 “American Icons”邮票(首位设计师)、美国奥运代表团制服、温网官方合作;这些是“公共信任”的顶级资产。[3][5][6]
▪ 文化权威:TIME 2026“全球100家最具影响力企业”、WSJ“未来最佳公司”;品牌被主流媒体视为“美国文化代表”。[3]
▪ 反证:品牌越“美国”,越容易受地缘政治/反美情绪影响;公司风险披露中明确把“anti-American sentiment”列为风险因素。[8]
判级|关系势能:正(偏强)
广播关系强,社群关系弱。拉夫劳伦能让全世界“看见”它,但还没有让核心用户“组织起来”;下一步不是更多广告,而是更多“可参与”的关系产品。
关系势能是拉夫劳伦最被低估的短板。它有70M粉丝,却没有“会员共同体”;有Ralph’s Coffee,却没有“咖啡社群”;有Polo Cup,却没有“业余球友联赛”。这三件事,是它从“被向往”走向“被参与”的关键。
▍ 3.4 文化势能:强正——最深的护城河,也最“美国”
文化势能回答三个问题:品牌从哪来、相信什么?符号是否独特?消费者是否把它当作文化身份?
4.1 文化基因:强正
▪ 创始人真实:拉夫·劳伦从领带起家,用“美国梦”重塑男装/女装/家居;品牌至今由创始人担任执行主席兼首席创意官,“Very Ralph”纪录片、Ralph Lauren Catwalk 一书,把创始人故事变成文化资产。[3][9]
▪ 文化母题:常春藤、汉普顿、马球、西部、好莱坞、老钱、家族、乡愁;这些不是“广告主题”,而是可被产品/空间/内容持续证明的文化母题。
▪ 反证:文化越依赖创始人,越需要“创始人之后”的传承机制;87岁的拉夫·劳伦仍是品牌灵魂,传承风险是真实存在的。[8]
4.2 文化符号:强正
▪ 符号系统:马球运动员Logo、美国国旗、Polo衫、Ralph’s Coffee、The Polo Bar、American Icons 邮票、奥运制服;符号之间互相强化,形成“拉夫劳伦宇宙”。[3][5][6]
▪ 场域符号:Rhinebeck 旗舰店、麦迪逊大道、比佛利山庄、成都旗舰店、米兰 Palazzo;品牌把“美国梦”放进不同的城市文化里。[3][4]
▪ 反证:Logo越强,越容易被复制;POLOWALK 以1/10价格、1,400+门店,把“马球Logo”变成“性价比符号”。[4]
4.3 文化认同:强正
▪ 全球认同:在美国/欧洲,拉夫劳伦是“老钱/常春藤”的默认选项;在中国,它是“老钱风/静奢风”的代表,“拉夫劳伦女孩”成为社交标签。[4]
▪ 反证:L5“美国梦”不是普世价值;在中东、亚洲部分市场,“美国”可能成为负担;中国消费者的认同更多是“审美/阶层”,不是“美国认同”。
判级|文化势能:强正
文化是拉夫劳伦最深的护城河,也是最“美国”的资产。它需要把“美国梦”翻译成“timeless optimism(恒久的乐观主义)”,让不同市场都能进入,而不是只讲“美国”。
文化势能的最高境界,不是“消费者知道你的故事”,而是“消费者用你的故事讲自己”。拉夫劳伦已经做到前半句,后半句还在路上:在中国,它需要从“老钱风标签”变成“我的生活方式”;在美国之外,它需要从“美国品牌”变成“乐观/体面/家族”的普遍价值。
▍ 3.5 创新势能:正(偏强)——场域创新强,技术创新持平
创新势能回答三个问题:技术是否领先?是否开创新品类/场景?消费者是否感知到“总在带来新东西”?
5.1 技术创新:持平
▪ 有数字化/ AI 投入:AI/LLM 品牌可发现性、App 扩展到韩国、数字电商优化;但这不是“产品技术”,没有 Nike Air/Gore-Tex 式的技术标签。[3]
▪ 反证:拉夫劳伦的研发投入/技术专利不构成护城河;它的创新是“体验/场域”,不是“材料/科技”。
5.2 品类/场景创新:强正
▪ 场景创新:Ralph’s Coffee、The Polo Bar、Ralph’s Bar(成都亚太首店)、Pebble Beach 零售概念、Salone del Mobile 家居展、Bicester 奥莱翻新、The Grove/Stanford 新店;品牌把“卖衣服”变成“开世界”。[3][4]
▪ 品类创新:女装/外套/手袋高潜品类+20%以上;Polo ID/Polo Play/Polo Blaze 手袋;Home 新系列;Purple Label/Collection 秀场;从“男装Polo”扩展到“全家/全屋/全场景”。[3]
▪ 反证:场景创新的投入产出比需要验证;酒店餐饮/咖啡/酒吧是“品牌资产”,不是“高利润业务”;品类扩张过快会稀释焦点。
5.3 创新感知:正
▪ 时尚/零售圈感知强:米兰男装秀、Spring ’26 品牌战役、Ralph Lauren Catwalk、Polo Cup、新店;时尚圈认为“拉夫劳伦在变年轻、变全球”。[3]
▪ 大众感知弱:泛人群看到的是“新店/新联名/新颜色”,不是“新东西”;创新没有翻译成“更轻/更暖/更耐穿/更好搭”的产品利益。
判级|创新势能:正(偏强)
场域创新强,技术创新持平。拉夫劳伦的创新是“世界构建型”,不是“技术驱动型”;这没问题,但它需要把“新店/新场景”翻译成“可衡量的客户终身价值”。
▍ 3.6 十五项诊断总表:10强正、4正、1持平
把五维拆成十五项,拉夫劳伦的结构非常清楚:10项强正(功能、体验、情感/身份、知名度、认知高度、公众关系、文化基因、文化符号、文化认同、品类/场景创新),4项正(认知清晰度、用户关系、伙伴关系、创新感知),1项持平(技术创新),没有负项。这是一个“强势品牌”的结构,不是“复苏品牌”的结构。
按模型的“品牌资产五星”复盘:知名度(强正)、感知质量(强正)、品牌联想(强正)、品牌忠诚(正)、专属资产(强正:马球Logo、美国梦、Ralph’s Coffee/Polo Bar)。资产端很厚,弱在“资产→关系”的转化:知名度没有变成社群,文化没有变成会员,专属资产没有变成价格纪律的“护城河”。
表4 RALPH LAUREN 十五项诊断总表
维度 指标 等级 主证据 反证 置信度
价值 1.1 功能价值 强正 Polo/Purple Label/手袋品质;AUR+15%、GM73.7% 价格带过宽;非技术型 A
价值 1.2 体验价值 强正 The Grove/Stanford/成都旗舰;咖啡/酒吧/温网/Polo Cup 批发/奥莱不一致;欧洲客流弱 B
价值 1.3 情感/身份价值 强正 美国梦/老钱/RL女孩/中产三宝 向往型非共同体;价格带模糊身份 B
认知 2.1 知名度 强正 60年、70M粉丝、150万新增DTC/季 Logo被平替化;POLOWALK A/B
认知 2.2 认知高度 强正 奢侈感知提升;Purple Label/秀场/奥运 “可负担”封顶;奥莱拉低 B
认知 2.3 认知清晰度 正 核心代码“美国梦/马球”清晰 Chaps/Lauren/Polo/Purple Label/RLX架构复杂 B
关系 3.1 用户关系 正 150万新增DTC;NPS/考虑度提升 无社群/会员深度;RL女孩是标签 B
关系 3.2 伙伴关系 正 批发+22%(时点);减少奥莱;奥运/温网/Pebble Beach 渠道冲突;H2减少奥莱影响增速 A/B
关系 3.3 公众关系 强正 America 250邮票;奥运制服;TIME/WSJ 美国品牌的地缘/反美情绪风险 B
文化 4.1 文化基因 强正 创始人/美国梦/常春藤/汉普顿/Very Ralph 创始人依赖;传承风险 A/B
文化 4.2 文化符号 强正 马球Logo/国旗/咖啡/酒吧/邮票/奥运 假货/平替;符号被比价 B
文化 4.3 文化认同 强正 全球老钱/中国RL女孩/静奢风 L5美国梦非普世;中国L4 B
创新 5.1 技术创新 持平 AI/LLM/APP/数字电商 无产品技术标签;非技术驱动 C
创新 5.2 品类/场景创新 强正 Home/咖啡/酒吧/新店/女装/手袋/秀场 ROI待验证;品类扩张风险 B
创新 5.3 创新感知 正 米兰秀/新店/Polo Cup/Catwalk 大众感知“新店”非“新东西” B
注:置信度A/B/C对应模型的三级证据规则;本表为主证据与反证的摘要,完整证据见附录A。
PART 04 / POSITIONING
五层定位、势能差矩阵与类型判定
五维回答“势能从哪来”,五层回答“势能有多高”。拉夫劳伦的位置是 L4—L5:社会认同很强,人文价值观(美国梦/乐观主义)是上限;中国区以 L4 为主。
▍ 4.1 五层定位:L4—L5,L5 是“美国梦”
五层价值阶梯不是“越高越好”,而是“越高越难被替代,也越需要真实体验支撑”。拉夫劳伦的稀缺之处在于:它同时拥有 L2 的产品原点(Polo)、L3 的情感故事(汉普顿/常春藤)、L4 的身份符号(老钱/美国梦)与 L5 的人文潜力(乐观主义/自我实现)。
表5 RALPH LAUREN 的五层定位
层级 价值主张 RALPH LAUREN 的位置 证据 缺口
L1 认知知名度 我知道你 达成 马球Logo、60年、70M粉丝 宽而浅;POLOWALK混淆
L2 功能领先 你比别人好用 达成(Polo/衬衫/家居) 珠地棉、牛津纺、Purple Label剪裁 非技术型;价格带过宽
L3 情感共鸣 你让我有感觉 强 汉普顿/常春藤/美国梦/A Sporting Life 情感依赖“美国”叙事
L4 社会认同 你代表我是谁 强 老钱风/静奢/RL女孩/中产三宝 中国仍是“向往型”
L5 人文价值观 你代表我相信什么 上限 乐观主义/自我实现/家族/乡愁 尚未成为跨文化普世价值
资料来源:5V5L模型五层定义;Ralph Lauren 业绩公告/电话会[2][3]、新华网/北京商报[4]、品牌历史[9]。
L5 是拉夫劳伦的“天花板”,也是它的“护城河”。拉夫·劳伦说过:“I don’t design clothes, I design dreams.” 这句话不是广告,而是品牌的商业模式:卖的不是Polo,是“进入更好生活”的想象。问题在于,“美国梦”是一个文化特定的梦;在中国/中东/欧洲,它需要被翻译成“乐观、体面、家族、自我实现”,而不是“美国”。
▍ 4.2 势能差矩阵:L4—L5 × 高于
把“认知期望的价值层次”与“体验感知相对期望”放在同一张矩阵里,拉夫劳伦落在 L4—L5 × 高于:核心消费者觉得“比预期好”,但不是“显著超预期”;泛人群觉得“符合/高于”,但不会为每一件产品支付溢价。
表6 势能差矩阵与 RALPH LAUREN 位置
认知期望 \ 体验感知 显著低于 低于 符合 高于 显著高于
L1 认知知名度 负 负 零 正 强正
L2 功能领先 负 负 零 正 强正
L3 情感共鸣 负 负 零 正 强正
L4 社会认同 负 负 零 ◆ 正(当前) 强正
L5 人文价值观 负 负 零 ◆ 正(当前) 强正
模型来源:《品牌势能五维五层诊断评估模型》第五章“势能差矩阵”;矩阵给出初始位置,不直接给类型。
为什么不是“显著高于”?因为拉夫劳伦的核心产品体验是“好,但可预期”:Polo、衬衫、手袋的质量稳定,门店/咖啡/秀场提供“高于”的时刻,但没有形成“每次都被惊艳”的系统;真正的“显著高于”发生在少数旗舰店/大秀/奥运时刻,而不是日常穿着。为什么不是 L3?因为“老钱/身份”是真实的社会认同,不是单纯的情感喜欢。
▍ 4.3 七类判定:强势高势能(偏稳健)
用七类状态逐条比对,拉夫劳伦最贴合“强势高势能”,且是“偏稳健”的强势:高价值层次、持续正高差、强拉力/溢价/忠诚/扩展都成立,但增长换挡、中国<10%、品牌架构复杂,让它没有“满分强势”。
表7 七类势能状态与 RALPH LAUREN 的符合度
类型 定义要点 符合度 判断
强势高势能 高价值层次+持续正高差+强拉力/溢价/忠诚/扩展 高度符合 主判定:强势(偏稳健)
稳健高势能 正高差明确,但部分表现或扩展未完全释放 部分符合 增长换挡/中国<10%
圈层高势能 核心圈层正高差强,泛人群/破圈不足 部分符合(中国) 全球强势,中国释能
虚高认知型 高知名度/形象/期望,体验低于期望 不符合 体验不低于期望;AUR/毛利上升
零势能同质化 体验基本符合期望,无功无过 不符合 文化/身份高差明显
负势能衰退型 体验系统性低于期望,负面扩散 不符合 无系统性负口碑
低层次正高差型 用户觉得划算超值,价值停留功能/价格层 不符合 L4—L5,非价格层
判定依据:本报告第三章五维/十五项证据;七类定义引自5V5L模型。
结论:强势高势能(偏稳健)。它不是“仅仅稳健”,因为增长、毛利、AUR、客户获取、文化场域同时成立;也不是“满分强势”,因为增长换挡、中国<10%、品牌架构复杂。中国区可单独标注为“释能”,不是“圈层”:中国市场认知广、增长快,但关系浅、门店少。
“强势”不是“高增长”,而是“高差+高质量+强释放”。拉夫劳伦的FY2027指引只有+5%—6%,但毛利率、AUR、全价销售在提升;这是“有质量的换挡”,不是“势能衰减”。真正的风险,是换挡期为了增长而重新依赖奥莱/批发,把“强势”换成“虚高”。
▍ 4.4 阶段判定:释能后段,2027年进入再蓄势
类型回答“它是什么”,阶段回答“它在什么时候”。拉夫劳伦现在的位置是 释能后段:FY2026 +14.6%、Q1 FY2027 +14%、中国+40%、AUR+15%、奥运/美国250/温网集中释放;但FY2027指引+5%—6%、欧洲+5%,说明“集中释放”正在进入“换挡”。2027年60周年,是下一波“再蓄势”的起点。
表8 四阶段与 RALPH LAUREN 的位置
阶段 核心特征 RALPH LAUREN 证据 战略重点
蓄势 长期投入、打根基,释放不明显 2016—2023 Way Forward/Next Great Chapter/Accelerate 建资产、补体验、立标准
释能 关键节点集中释放,增长/声量上升 FY2026 +14.6%;Q1 FY2027 +14%;中国+40%;奥运/美国250 控节奏、稳价格、扩圈层
再蓄势 第一曲线见顶,寻找第二曲线 FY2027指引+5%—6%;2027年60周年;亚太150店计划(中国约100家,待确认) 开新品类、换场景、再投资
衰减 创新停滞、信任流失、核心用户离开 未出现系统性衰减 止血、修复、重建
资料来源:5V5L模型四阶段定义;Ralph Lauren 业绩公告[1][2][3]。
为什么不是“再蓄势”作为主阶段?因为“释能”的核心特征——关键节点集中释放、增长/声量同步上升——在FY2026—Q1 FY2027仍然成立;中国+40%、AUR+15%、奥运/美国250都是“释能”的证据。但“再蓄势”的准备已经开始:2027年60周年、亚太150店计划(中国约100家,待确认)、女装/手袋/家居的第二曲线。主阶段是“释能后段”,不是“再蓄势”。
▍ 4.5 势能资产负债表:资产很厚,负债在“宽”
表9 RALPH LAUREN 的势能资产负债表
资产端(有什么) 负债端(漏什么)
马球Logo、60年历史、美国梦、Polo/Purple Label/Home/Hospitality、$8.11B营收、73.7%毛利、70M粉丝、150万新增DTC/季、奥运/温网/美国250、DTC多数、AUR+15% 品牌架构复杂(Chaps/Lauren/Polo/Purple Label/RLX)、中国<10%、POLOWALK平替、创始人依赖、美国地缘风险、增长换挡/欧洲疲软、关税、奥莱/批发
势能差(高不高) 释放端(有没有转化成市场能量)
正;强;上升但换挡。L4—L5的高价值高差明确,FY2027进入+5%—6%换挡。 DTC/电商强;中国+40%但<10%;女装/手袋/家居+20%;奥莱减少;关系/社群弱;2027年60周年是下一波释放。
模型来源:5V5L“势能资产负债表”;证据见第二至三章。
这张表的读法是:资产端很厚,负债端不致命,但“宽”是最大的漏水口——品牌架构越宽、价格带越宽、渠道越宽,势能越容易被稀释。拉夫劳伦不需要“更宽”,它需要“更深”:把每个世界做深,而不是开更多房间。
PART 05 / RISKS
关键短板与风险
拉夫劳伦的风险不是“品牌不响”,而是“响得太宽、卖得太散、涨得太快”。以下七项,按对势能的杀伤力排序。
先与模型的典型短板清单对表:价值势能弱——不成立;认知势能弱——不成立,但清晰度是“正”不是“强正”;关系势能弱——部分成立,广播强、社群弱;文化势能弱——不成立,文化是长板;创新势能弱——部分成立,场域创新强、技术创新持平。拉夫劳伦的问题不是“哪一维塌了”,而是“长板太宽,短板太浅”。
▍ 5.1 宽与窄:品牌架构与价格带的“稀释风险”
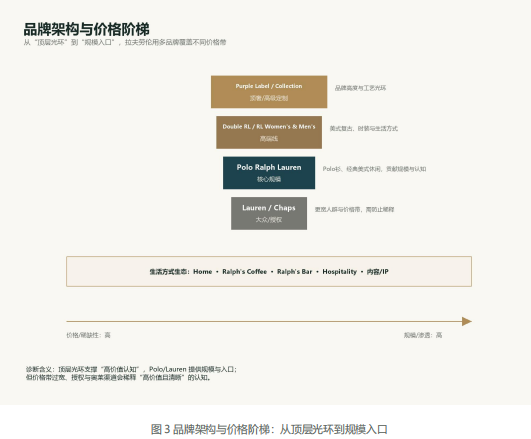
拉夫劳伦的品牌架构,是一个“有很多房间的豪宅”:Ralph Lauren Luxury(Collection/Purple Label)、Polo Ralph Lauren、Lauren Ralph Lauren、Chaps、RLX、Double RL、Home、Hospitality。每个房间都漂亮,但客人容易迷路;更危险的是,Chaps/Lauren/奥莱会把“拉夫劳伦”的价格锚往下拉。
价格带从几百元的Polo到数万元的Purple Label,从奥莱折扣到高定秀场;宽是护城河(覆盖更多人),也是稀释源(让“奢侈”变得可比较)。当消费者可以用1/10价格买到POLOWALK,或者用折扣价买到奥莱Polo,“为什么值原价”就成了品牌必须回答的问题。
影响:品牌架构复杂会降低“认知清晰度”和“溢价接受度”;奥莱/批发会削弱“价格纪律”;Chaps/Lauren 会稀释“美国奢侈”的高度。拉夫劳伦需要一张“品牌屋地图”,而不是更多子品牌。
▍ 5.2 全球与在地:中国<10%的“第二曲线”
中国是拉夫劳伦过去三年最重要的增量:收入占比5%→8%,销售额几乎翻倍,Q1 FY2027 +40%;成都旗舰店、Ralph’s Coffee/Ralph’s Bar、上海大秀、抖音旗舰店,都是“在地化”的正确动作。但中国收入占比仍不足10%,门店密度远低于本土/国际竞品,关系更多是“向往型购买”,不是“社群型关系”。[4]
风险有三:第一,规模风险——150家亚太新店(媒体称近100家在中国)如果执行过快,会稀释单店效率/品牌稀缺性;第二,关系风险——“RL女孩”是内容标签,不是会员/社群,热度退潮后可能流失;第三,平替风险——POLOWALK 以1/10价格、1,400+门店,在低线市场把“马球Logo”变成“性价比选择”。[4]
影响:中国是“最大的增量”,也是“最容易做错的市场”。如果只追规模、不建关系,中国会变成“第二个奥莱”;如果只做一线、不下沉,又会错过“老钱风/静奢风”的窗口。
▍ 5.3 强势与平替:一条“几乎一样”的马球Logo
POLOWALK 是拉夫劳伦在中国最特殊的竞争者:Logo 与拉夫劳伦几乎一样,产品款式高度相似,价格约为1/10(大部分300元以下),在全国30多个省份开出1,400+门店;第三方数据显示其某电商平台近30天销售额1,000万—2,500万元;更关键的是,拉夫劳伦与 POLOWALK 母公司同为盛泰集团的“前五大客户”。[4]
这不是“假货”,而是“合法的平替”:它不需要打败拉夫劳伦,只需要让消费者觉得“看起来一样,何必买贵的”。当“马球Logo”从“身份符号”变成“性价比符号”,拉夫劳伦的溢价就会被持续拉低。
影响:平替会稀释“符号价值”、增加“教育成本”、压缩“下沉市场”的空间。拉夫劳伦不能只靠诉讼;它需要“产品差异化(材质/版型/工艺)+ 场域差异化(咖啡/酒吧/旗舰店)+ 关系差异化(会员/社群)”三件事,让“10倍价格”有10倍理由。
▍ 5.4 增长换挡、欧洲疲软与关税
FY2027指引+5%—6%,较FY2026 +14.6%明显换挡;欧洲Q1 +7%(固定汇率+5%),同店+1%,客流受宏观影响;美国关税/原材料成本仍在,Q1毛利率扩张已足以抵消关税压力,但下半年关税/成本仍有不确定性。[1][2][3]
更微妙的是“主动减量”:公司计划下半年加速减少奥莱/低效批发,这会牺牲短期营收,但有利于长期品牌高度。换挡期最怕“既要增长、又要高端化”:如果为了增长重新放松奥莱/批发,就会把“强势”换成“虚高”。
影响:增长换挡会考验资本市场耐心;欧洲疲软会拖累全球增速;关税/成本会压缩毛利;主动减量会带来“短期阵痛”。这是“正确的难”,不是“错误的易”。
▍ 5.5 创始人依赖与传承:87岁的“首席创意官”
拉夫·劳伦生于1939年,2026年87岁,仍担任执行主席兼首席创意官;品牌至今由创始人的审美、故事与判断驱动。公司风险披露中把“loss of key personnel, including Mr. Ralph Lauren”列为风险因素。[8]
这不是“马上会发生”的风险,而是“必须提前准备”的风险:2027年60周年之后,品牌需要一套“创始人之后”的创意治理机制——创意总监/设计委员会/品牌档案馆/文化顾问,确保“美国梦”不被稀释。
影响:创始人依赖是“文化势能”的另一面;它让品牌真实、独特,也让品牌脆弱。拉夫劳伦需要把“创始人的品味”制度化为“品牌的品味”。
▍ 5.6 文化地缘:越“美国”,越需要翻译
拉夫劳伦的品牌资产深度绑定“美国”:美国梦、国旗、奥运、常春藤、汉普顿。这在美国是护城河,在部分市场可能是负担;公司风险披露中明确把“anti-American sentiment”列为风险因素,地缘政治/贸易摩擦可能影响品牌在部分市场的接受度。[8]
在中国,消费者把拉夫劳伦翻译成“老钱风/静奢风”,而不是“美国认同”;这是成功的“去政治化”翻译。但在中东/欧洲/部分新兴市场,“美国”可能成为争议;品牌需要把“美国梦”翻译成“乐观、体面、家族、自我实现”的普遍价值。
影响:文化地缘风险不是“销量风险”,而是“品牌许可风险”;它可能在某个市场突然放大,难以用广告修复。拉夫劳伦需要一套“全球一致、在地可译”的品牌叙事。
▍ 5.7 时尚周期与“老钱风”退潮
“老钱风/静奢风”是拉夫劳伦过去三年的顺风;但时尚周期会变,静奢会退潮,Y2K/街头/运动风会轮动。拉夫劳伦的品牌资产是“timeless(恒久)”,不是“trend(潮流)”;这是优势,也是挑战——当潮流转向,它不能靠“跟风”取胜,只能靠“经典+品质+场域”。
影响:如果“老钱风”退潮,拉夫劳伦需要新的增长叙事(女装/手袋/家居/餐饮/奥运/60周年);如果它只是“老钱风的受益者”,而不是“美国梦的定义者”,势能会随潮流波动。
表10 风险清单与优先级
风险 核心证据 对势能的影响 优先级
品牌架构/价格带过宽 Chaps/Lauren/Polo/Purple Label/RLX;奥莱/批发 稀释认知清晰度与溢价 高
中国规模/关系 收入<10%;150店计划;RL女孩是标签 第二曲线执行风险 高
平替/假货 POLOWALK 1/10价格、1,400+门店、同代工厂 符号贬值、教育成本上升 高
增长换挡/欧洲/关税 FY2027 +5%—6%;欧洲+5%;关税 短期增速/毛利压力 中高
创始人依赖/传承 Ralph Lauren 87岁仍任CCO;公司风险披露 创意/文化连续性 中高
文化地缘 美国品牌;anti-American sentiment风险 部分市场品牌许可 中
时尚周期/老钱风 静奢风退潮风险;trend依赖 势能随潮流波动 中
资料来源:本报告第二至四章;具体数据见附录B。
PART 06 / PRESCRIPTION
策略建议:一个品牌、三个世界
处方不是“更多动作”,而是“更少、更深、更可参与”。拉夫劳伦需要把“美国梦”从一句口号,变成一套可验证、可进入、可参与的系统。
▍ 6.1 策略总纲:一个品牌、三个世界、五件事
一个品牌:RALPH LAUREN 是一个品牌,不是一堆子品牌的集合。三个世界:Luxury(Collection/Purple Label,负责高度)、Polo(核心,负责规模)、Home & Hospitality(家居/咖啡/酒吧/酒店,负责关系)。三个世界各有各的角色,不要互相抢戏。
五件事:品牌架构收敛、价格纪律、中国在地化、关系深化、创始人传承。五件事按顺序做,不要同时铺开;先修架构,再谈增长;先稳价格,再谈溢价;先核心圈层,再破圈;先建关系,再扩规模。
在3P路径上,拉夫劳伦过去两年明显偏“造势”(奥运/美国250/温网/米兰秀)与“借势”(美国邮政/奥运代表团/温网),但“顺势”(中国老钱风/静奢风、女装/手袋、家居/餐饮)做得不够。下一阶段的资源配比,建议从“造势 50% / 借势 30% / 顺势 20%”调整为“顺势 40% / 造势 30% / 借势 30%”。
在模型的十四种构建方式中,本报告选择五种作为组合拳:明星/金牛产品(Polo)、IP故事/包装视觉(美国梦/马球Logo)、美学设计(Collection/Purple Label/秀场)、关联借势(奥运/温网/美国250)、品牌承诺/顾客关系(Home & Hospitality/Key Cities)。其余方式(公关先行、供应链升级、原产地等)作为辅助,不作为主攻。
▍ 6.2 品牌架构:把“宽”变成“深”
拉夫劳伦不需要更多子品牌,它需要一张“品牌屋地图”。建议明确五个角色:
▪ Ralph Lauren Luxury(Collection/Purple Label):负责高度、工艺、秀场、红毯;不追求规模,追求“不可替代”。
▪ Polo Ralph Lauren:负责规模、核心、Polo/衬衫/针织/Chino;是全世界的“入口产品”,必须守住价格与品质。
▪ Lauren Ralph Lauren:负责女性/职场/性价比;可以存在,但不能与Polo/Purple Label抢“美国奢侈”的心智。
▪ Chaps:负责价值/下沉/授权;建议“隔离”在独立渠道,或逐步退出,避免稀释主品牌。
▪ Home & Hospitality:负责关系/场域/生活方式;Ralph’s Coffee、The Polo Bar、Ralph’s Bar、家居,是“可进入的美国梦”。
衡量:品牌架构清晰度(消费者能否说出Polo/Purple Label/Lauren的区别)、子品牌营收占比、奥莱/批发占比、主品牌溢价。
▍ 6.3 价格纪律:继续“减奥莱、保全价、提AUR”
拉夫劳伦已经走在正确的路上:AUR +15%、毛利率73.7%、全价销售提升、下半年加速减少奥莱/低效批发。下一步是把“动作”变成“制度”:
▪ 奥莱只做清货:核心Polo/衬衫/手袋不进奥莱常销;奥莱只做断码/过季/特供,且比例逐年下降。
▪ 全价保护:用“体验/服务/会员权益”替代直接折扣;核心产品全年不打折,促销只做“礼赠/套装”。
▪ 价格带治理:Polo 1,000—2,000元、Purple Label 10,000元以上、Home 500—50,000元;每个价格带只讲一个价值主张,不互相打架。
衡量:AUR、全价售罄率、奥莱占比、毛利率、促销频次。价格纪律不是“不促销”,而是“不靠促销活着”。
▍ 6.4 中国:3+10+100,把“热度”变成“密度”
中国是拉夫劳伦的“第二曲线”,但仍在“<10%”的爬坡期。建议用“3+10+100”的节奏:
▪ 3个城市集群:上海、北京、成都;做旗舰店、大秀、Ralph’s Coffee/Bar、Polo Cup、RL女孩社群。
▪ 10个重点城市:杭州、南京、苏州、武汉、长沙、重庆、西安、深圳、广州、宁波;做“城市旗舰+咖啡/酒吧+社群”,不盲目下沉。
▪ 100家门店(三年):以成都旗舰为模板,优先“大店/全品类/体验型”;单店效率优先于门店数量。
中国的内容策略,建议从“老钱风/静奢风”升级为“老钱风+RL女孩+美国梦的当代翻译”:上海大秀、抖音直播、小红书UGC、本地设计师/艺术家合作;但不要过度“美国化”,要把“美国梦”翻译成“体面、乐观、家族、自我实现”。衡量:中国收入占比、同店增长、单店效率、会员数、RL女孩UGC、POLOWALK价格差。
▍ 6.5 关系:把“被向往”变成“被参与”
拉夫劳伦有70M粉丝,却没有“会员共同体”。建议做一个轻资产、可复制的“RALPH LAUREN SOCIETY”(或“RL Club”):
▪ 会员体系:积分/等级/专属产品/提前购/定制;把“买过”变成“留下来”。
▪ 场域权益:Ralph’s Coffee/Bar 优先订位、Polo Bar 活动、旗舰店私享会、时装秀/温网/奥运观赛。
▪ 运动社群:Polo Cup 业余赛、网球/高尔夫体验、马球/马术活动;把“看比赛”变成“打球”。
▪ 中国RL女孩:从“内容标签”变成“社群组织”——城市分会、穿搭/生活方式工作坊、女性创业者/职场沙龙。
衡量:会员数、会员复购、活动到场率、UGC、转介绍率。关系势能不是“会员系统上线”,而是“用户愿不愿意和你一起玩”。
▍ 6.6 文化:从“美国梦”到“恒久的乐观主义”
拉夫劳伦的文化势能最深,也最“美国”。建议把“美国梦”翻译成“timeless optimism(恒久的乐观主义)”:
▪ 美国250/奥运/温网/60周年:继续做“国家级/文化级”场域,但叙事从“美国”转向“乐观、体面、家族、自我实现”。
▪ 创始人故事:Very Ralph、Ralph Lauren Catwalk、品牌档案馆、Rhinebeck;把“拉夫劳伦的世界”做成可参观、可阅读、可收藏的文化资产。
▪ 在地化:中国“老钱风/静奢风”、日本50年、欧洲工艺/马术;每个市场用本地文化翻译“美国梦”,而不是直接输出。
▪ 避免政治化:不把品牌绑在具体政治议题上;公司风险披露中已经把“anti-American sentiment”列为风险,品牌需要“文化中立”的边界。[8]
衡量:品牌考虑度、NPS、文化报道量、博物馆/档案馆访问、跨市场文化认同。
▍ 6.7 创新:从“场域创新”到“可衡量价值”
拉夫劳伦的创新是“世界构建型”,不是“技术驱动型”;这没问题,但需要“可衡量”:
▪ AI/LLM 可发现性:继续做AI/LLM品牌可发现性、App(韩国首站)、数字电商;把“新客获取”做成可归因的漏斗。[3]
▪ 产品创新:女装/手袋/外套/家居是“高潜品类”(Q1 +20%以上);Polo Blaze、Polo ID/Polo Play、Home 新系列,需要有“英雄产品”而不是“更多单品”。[3]
▪ 场域创新:Ralph’s Coffee/Bar、Polo Bar、Pebble Beach、Salone del Mobile、Bicester 奥莱翻新;每个场域都要算“进店—停留—转化—复购”的账。
衡量:新客获取成本、线上转化率、高潜品类占比、场域ROI、会员终身价值。
▍ 6.8 品牌保护与平替:用“10倍理由”打赢10倍价差
POLOWALK 以1/10价格、1,400+门店、同代工厂,把“马球Logo”变成“性价比选择”。拉夫劳伦不能只靠诉讼,需要“10倍理由”:
▪ 产品差异化:材质/版型/工艺/产地/可持续;让消费者“摸得出来”。
▪ 场域差异化:旗舰店/咖啡/酒吧/秀场/奥运;让消费者“进得去”。
▪ 关系差异化:会员/社群/定制/活动;让消费者“留下来”。
▪ 法律/平台:商标/专利/平台投诉/海关;但不要把“打假”做成品牌叙事的主线。
衡量:POLOWALK价格差、假货投诉、正品复购、消费者“正品识别”调研。
▍ 6.9 12个月行动清单
表11 未来12个月的关键动作
阶段 关键动作 主责 衡量
0—30天 品牌架构审计(Chaps/Lauren/Polo/Purple Label/Home);中国3集群方案;奥莱/批发减量计划;会员体系设计 品牌/财务/中国 架构地图;减量清单
31—60天 成都旗舰模板;女装/手袋英雄产品;2027年60周年/奥运内容;抖音/天猫升级 产品/市场/中国 女装/手袋占比;新客成本
61—90天 价格/全价售罄监测;Polo Cup中国;AI/LLM可发现性;门店储备 渠道/数字 AUR;全价售罄率;会员数
Q4—2027H1 60周年全球战役;北京/上海大秀;100店计划首批;RL Society上线 全球/中国 中国收入占比;会员复购
2027 60周年复盘;创始人传承机制;品牌架构终局 董事会/品牌委员会 品牌健康度;架构清晰度
注:时间与指标为建议值,需结合公司实际经营节奏调整;“主责”为职能方向,不代表具体组织架构。
▍ 6.10 90天速赢:三件“看得见”的事
01 做一张“品牌屋地图”。 一页纸讲清 Luxury/Polo/Lauren/Chaps/Home 的角色与边界;30天内完成内外部培训。
02 把成都旗舰做成“中国模板”。 咖啡/酒吧/全品类/RL女孩社群/大秀内容,形成可复制的“3+10”模板。
03 把“Polo Cup”做成中国IP。 北京/上海/成都各一场业余马球/网球/高尔夫体验,把“看秀”变成“打球”,把“RL女孩”变成“RL社群”。
PART 07 / TRACKING
监测指标与复诊
势能不是一次诊断就结束的静态结论,而是一条会升降的曲线。要让这张体检卡真正有用,必须把它变成一套可跟踪的信号系统。
▍ 7.1 三类信号:领先、同步、滞后
不要等财报出来才判断势能。领先指标看“方向”,同步指标看“强度”,滞后指标看“结果”。
表12 势能跟踪指标体系
类型 指标 频率 用途
领先 品牌搜索/社媒提及、考虑率、门店客流、活动到场率、UGC、RL女孩内容量 月度 预警方向变化
同步 AUR、全价售罄率、DTC同店、中国增速、新增客户、会员复购、奥莱占比 月度/季度 验证强度变化
滞后 营收增速、毛利率、营业利润、中国收入占比、品牌价值排名、单店效率 季度/年度 确认结果
▍ 7.2 复诊节奏:月度看数,季度看势,半年看层,年度看类
▪ 月度:搜索、客流、AUR、折扣、会员。回答“这个月势能是升是降”。
▪ 季度:全价售罄、DTC同店、中国增速、新增客户、奥莱占比。回答“势能有没有转化为市场能量”。
▪ 半年:品牌健康度、考虑率、文化认同、竞品价格。回答“高差还在不在原来的层次”。
▪ 年度:五维/十五项复评、七类重判、阶段重判。回答“拉夫劳伦还是不是强势高势能”。
▍ 7.3 红线与改判规则:什么情况下掉档
把“感觉不对”变成“规则触发”。以下阈值是建议值,需在首轮复诊时校准。
表13 势能状态的红线与改判规则
状态 触发条件(满足其一) 判定
绿色 AUR正增长;全价售罄≥70%;中国增速≥20%;奥莱占比下降;毛利率≥72% 维持强势高势能
黄色 AUR持平/微降;奥莱占比30%—35%;中国增速10%—20%;欧洲同店负增长 强势高势能(弱化)
红色 AUR连续两季下降;奥莱占比>35%;中国增速<10%;品牌架构/创始人危机;重大假货/质量事件 稳健/虚高风险
中国专项 门店数快速增长但同店负增长;RL女孩UGC下滑;POLOWALK价差扩大 中国释能受阻
注:阈值为研究建议,不是公司官方口径;首轮复诊应结合当年市场大盘与产品周期校准。
▍ 7.4 复诊五问:回到模型的原点
每一次复诊,都回到5V5L的四个诊断问题,再加一个“清晰度”问题。顺序不能乱,因为后面的判断依赖前面的结论。
01 方向变了吗? 体验感知还高于认知期望吗?如果变成“等于”,就是零势能的前兆。
02 高度变了吗? 高差还在L4—L5,还是退回L2功能层?层次下移,比方向转负更隐蔽。
03 时间变了吗? 还在释能,还是进入再蓄势/衰减?增长是在蓄势,还是在透支?
04 释放了吗? 拉力、溢价、忠诚、扩展,是否仍然支持“强势高势能”的判断?
05 说清了吗? 消费者能不能用一句话说出“拉夫劳伦为什么值得买”?如果说不清,品牌架构仍是第一短板。
PART 08 / CONCLUSION
结论:美国梦不是答案,美国梦是起点
拉夫劳伦是全球最会“把文化做成生意”的品牌之一,也是最容易被“文化”困住的品牌之一。它的势能不是不够高,而是不够“聚焦”。
回到最初的问题:拉夫劳伦的势能是真实的,还是怀旧的?答案是:真实,而且正在释放。它的马球Logo、Polo衫、汉普顿、常春藤、美国梦,构成了L4—L5的正高差;它的AUR、毛利、DTC、奥运/温网/美国250,构成了释放的“硬件”;但它的品牌架构、中国规模、关系深度,仍是“软件”的短板。
所以,它是一个“强势高势能(偏稳健)”的品牌,不是“衰退品牌”,也不是“满分强势”:FY2026 +14.6%、Q1 FY2027 +14%、中国+40%、AUR+15%、毛利率73.7%,都是“强势”的证据;FY2027 +5%—6%、中国<10%、POLOWALK 1/10价格,都是“偏稳健”的理由。
三件事决定它的下一步:架构收敛(从“很多房间”到“一张地图”)、中国深耕(从“热度”到“密度”)、关系深化(从“被向往”到“被参与”)。三件事做成,拉夫劳伦可以从“强势”走向“更强势”;做不成,它会在“强势”与“虚高”之间反复摇摆。
最后一句
拉夫劳伦的下一步,不是更“美国”,而是更“可参与”:把美国梦变成可验证的品质、可进入的场域、可参与的关系。美国梦不是答案,美国梦是起点。
APPENDIX
附录:证据、数据与来源
▍ A 十五项证据表
表A1 RALPH LAUREN 十五项证据、反证与置信度
维度 指标 等级 主证据 反证 置信度
价值 1.1 功能价值 强正 Polo/Purple Label/手袋品质;AUR+15%、GM73.7%、全价销售 价格带过宽;非技术型;奥莱/批发 A
价值 1.2 体验价值 强正 The Grove/Stanford/成都旗舰;咖啡/酒吧/温网/Polo Cup 批发/奥莱不一致;欧洲客流弱 B
价值 1.3 情感/身份价值 强正 美国梦/老钱/RL女孩/中产三宝;America 250/奥运 向往型非共同体;价格带模糊身份 B
认知 2.1 知名度 强正 60年、70M粉丝、150万新增DTC/季、全平台 Logo被平替化;POLOWALK A/B
认知 2.2 认知高度 强正 奢侈感知提升;Purple Label/秀场/奥运;AUR+15% “可负担”封顶;奥莱拉低 B
认知 2.3 认知清晰度 正 核心代码“美国梦/马球”清晰 Chaps/Lauren/Polo/Purple Label/RLX架构复杂 B
关系 3.1 用户关系 正 150万新增DTC;NPS/考虑度提升;70M粉丝 无社群/会员深度;RL女孩是标签 B
关系 3.2 伙伴关系 正 批发+22%(时点);减少奥莱;奥运/温网/Pebble Beach 渠道冲突;H2减少奥莱影响增速 A/B
关系 3.3 公众关系 强正 America 250邮票;奥运制服;TIME/WSJ;温网 美国品牌的地缘/反美情绪风险 B
文化 4.1 文化基因 强正 创始人/美国梦/常春藤/汉普顿/Very Ralph 创始人依赖;传承风险 A/B
文化 4.2 文化符号 强正 马球Logo/国旗/咖啡/酒吧/邮票/奥运 假货/平替;符号被比价 B
文化 4.3 文化认同 强正 全球老钱/中国RL女孩/静奢风 L5美国梦非普世;中国L4 B
创新 5.1 技术创新 持平 AI/LLM/APP/数字电商 无产品技术标签;非技术驱动 C
创新 5.2 品类/场景创新 强正 Home/咖啡/酒吧/新店/女装/手袋/秀场 ROI待验证;品类扩张风险 B
创新 5.3 创新感知 正 米兰秀/新店/Polo Cup/Catwalk 大众感知“新店”非“新东西” B
注:置信度A/B/C对应5V5L模型的三级证据规则;A=公司公告/财报+两个独立来源;B=公开报道/门店/价格/评论;C=单一来源/观察/判断。
▍ B 关键数据
表B1 RALPH LAUREN 品牌与经营关键数据
项目 数据 口径/来源
创立 1967年,美国纽约 创始人 Ralph Lauren;1967年领带起家[9]
上市 NYSE: RL Ralph Lauren Corporation[10]
品牌组合 Luxury(Collection/Purple Label)、Polo、Lauren、Chaps、RLX、Double RL、Home、Hospitality 公司品牌页[10]
FY2026营收 81.11亿美元,+14.6% 净利润9.41亿美元[1][8]
Q1 FY2027营收 20亿美元,+14%(固定汇率+13%) 毛利率73.7%;调整后经营利润率18.7%[2][3]
AUR +15% Q1 FY2027;全价销售提升、促销减少[2][3]
DTC/批发 DTC同店+12%;批发+13% Q1 FY2027;批发含时点/恢复发货约15个点[2][3]
区域 北美+13%、欧洲+7%、亚洲+24%(固定汇率+25%) Q1 FY2027[2][3]
中国 Q1 +40%以上;收入占比约8%(3年前5%) 销售额近三年几乎翻倍;营业利润率+15个百分点[4]
中国门店 成都首家旗舰店(2026-04,近1,000㎡) 亚太三年150家新店,媒体称中国近100家(未证实)[4]
社媒/新客 70M+粉丝;季度新增150万DTC消费者 Q1 FY2027[3]
FY2027指引 固定汇率+5%—6%;经营利润率+60—80bp 53周贡献约1个点;Q2 +5%—6%[2]
现金/负债 现金及短期投资19亿美元;总债务12亿美元 Q1 FY2027末[2]
平替 POLOWALK:1/10价格、1,400+门店、同代工厂 新华网/北京商报[4]
注:RALPH LAUREN 为上市公司,财务数据以公司公告为准;中国收入占比、门店计划来自公开报道/公司口径,部分为媒体估算。
表B2 竞争参照系关键数据
品牌/集团 关键数据 对 RALPH LAUREN 的含义
Lacoste 约30亿欧元(2024),+8% 法式网球/运动时尚;价格更低
Tommy Hilfiger PVH旗下;全球数十亿美元 美式学院风;价格更低
Hugo Boss 全球高端男装/商务品牌 价格相近,商务属性更强
Massimo Dutti Inditex旗下;设计感轻奢 价格更低、时尚感更强
优衣库 全球大众基础款 价格锚;把Polo日常化
POLOWALK 1/10价格;1,400+门店;同代工厂 平替/Logo混淆的直接来源
比音勒芬 中国高端高尔夫/男装 中国圈层竞争
中国奢侈品 2025年内地个人奢侈品市场下降3%—5% 高端消费理性化;RL相对受益
资料来源:公司公告/公开报道;Lacoste数据见界面新闻;POLOWALK/中国数据[4];奢侈品市场[7]。
▍ C 证据来源清单
[1]RetailDetail.《Ralph Lauren hits $8 billion in revenue》. 2026-05-22. https://www.retaildetail.eu/news/fashion/ralph-lauren-hits-8-billion-in-revenue/
[2]Ralph Lauren Corporate.《Ralph Lauren Reports Better Than Expected First Quarter Fiscal 2027 Results and Updates Fiscal 2027 Outlook》. 2026-08-06. https://corporate.ralphlauren.com/pr_260806_Q1FY27_EarningsResults.html
[3]Stock Analysis.《Ralph Lauren (RL) Q1 2027 Earnings Call Transcript》. 2026-08-06. https://stockanalysis.com/stocks/rl/transcripts/676497-q1-2027/
[4]新华网/北京商报.《开出首家旗舰店 拉夫劳伦深耕中国市场》. 2026-04-10. https://www.news.cn/fashion/20260410/efa06c29b18a41358b9016bfc3014037/c.html
[5]USOPC.《Ralph Lauren Unveils Team USA's Opening and Closing Ceremony Uniforms for the Milano Cortina 2026 Games》. 2025-12-04. https://www.usopc.org/news/2025/december/04/ralph-lauren-unveils-team-usa-s-opening-and-closing-ceremony-uniforms-for-the-milano-cortina-2026-games
[6]AP.《US Olympians are greeted at Milan's airport with star-spangled Ralph Lauren uniforms》. 2026-02. https://apnews.com/article/ralph-lauren-team-usa-olympics-milan-cortina-69c4707d86166a5edd65bb8290ecc61f
[7]上海证券报/搜狐.《中国奢侈品市场观察:消费者趋于理性 行业巨头周期中破局》. 2026-02-03. https://www.sohu.com/a/983159931_120988576
[8]Ralph Lauren Corporation.《Fourth Quarter and Full Year Fiscal 2026 Results(含风险因素)》. 2026-05. https://www.sec.gov/Archives/edgar/data/1037038/000162828026037053/rl-20260328xex991xpressrel.htm
[9]Ralph Lauren Corporate.《Our History》. https://corporate.ralphlauren.com/history
[10]Ralph Lauren Corporate.《Brands》. https://corporate.ralphlauren.com/brands
[11]Ralph Lauren Corporate.《Strategy: Next Great Chapter》. https://corporate.ralphlauren.com/strategy
▍ D 模型判定规则速查
表D1 5V5L模型的核心规则
规则 要点
势能定义 品牌势能=购买前对品牌价值的认知期望与购买后对品牌价值的体验感知之间的相对高差关系能量。
诊断等式 正高差 × 高价值层次 × 持续性 × 市场释放;四个条件同时成立。
五个部分 5V五维、15I十五项、5L五层、4S四阶段、3P三路径。
七类状态 强势高势能、稳健高势能、圈层高势能、虚高认知型、零势能同质化、负势能衰退型、低层次正高差型。
四阶段 蓄势、释能、再蓄势、衰减;阶段不是类型,而是时间位置。
三路径 顺势、造势、借势;先顺势,再借势,最后造势。
证据规则 A=公司公告/财报+两个独立来源;B=公开报道/门店/价格/评论;C=单一来源/观察/判断;核心维度C级不做类型判定。
输出模板 诊断范围、五维等级、五层定位、势能差、阶段、类型、关键短板、策略处方、监测指标。
来源:《品牌势能五维五层诊断评估模型》(用户提供文档);本报告仅做应用,不改动模型定义与判定规则。
▍ E 免责声明
报告提示
本报告采用定性模型分析研究,本文基于公开资料和行业分析撰写,所引数据均来自公开报道及第三方机构,不构成任何投资建议。关于文中所涉及品牌企业的营收、净利润等财务数据以及品牌表现、经营行为和营销动作,所有分析均建立在对公开报道的交叉比对和逻辑推演之上,本文未接触未公开信息。
研究方法与说明
本报告基于百思特咨询集团《品牌势能:存量时代的强势品牌增长逻辑》书稿中的方法论模型、公开案例报道整理而成。报告中的图表为概念图或基于原书引用的数据绘制,旨在帮助读者理解框架,不作为精确的统计结论。案例品牌仅用于研究说明,不构成对其经营状况的完整评价。
品牌势能组:王小博、李相如、王弘宇、全泉、蒋风冰、杜灵基
百思特管理咨询集团中国企业变革研究院· 艾克品牌战略创新研究中心
2026年10月
Tags:拉夫劳伦
热门文章
冰火两重天——中国市场户外运动品牌战略迷局与破局之道
2025年,中国户外运动参与人数突破4亿,户外用品市场规模突破5000亿元,行业年增速...
中国市场20大户外运动鞋服品牌势能强度研究评估与综合排名
2025年,中国运动鞋服行业市场规模已达5989亿元,预计2030年将突破8963亿元。其中...
中国越野跑与登山徒步运动鞋服市场研究分析
中国越野跑与登山徒步运动鞋服市场研究分析——市场规模、竞争格局、品牌战略与消...
中国摩托车市场主流品牌势能强度排名和商业洞察
2026年的中国摩托车市场,正经历一场史无前例的冰火两重天。一面是整体市场销量数...
品牌战略咨询的AI纪元:中美路径、工具生态重构研究白皮书
Ai正在将品牌战略咨询从经验驱动的建议交付重构为数据驱动的人机协同决策系统。本...从规模扩张到价值创造:中国摩托车市场商业分析研究
2025年,中国摩托车行业迎来了历史性转折。全年产销规模首次突破2200万辆,分别达...
从品牌偏好到品牌相关性:中国鞋市场品类大分化的战略启示
引言:一场静水深流的迭代2026年夏天,中国鞋市场正经历着一场前所未有的结构性变...
品牌资产收购与复活运营管理模式比较分析和研究洞察报告
品牌资产的收购与复活运营,已成为全球消费品行业价值创造的重要路径。本报告以Aut...