势能耗尽:Gucci坠落背后的开云集团战略失焦与行业警示
2026-09-24 21:25:39 作者:Aiker002
简介Gucci曾是开云集团最耀眼的明珠。...
一、增长神话的破灭:从现金牛到战略伤口
Gucci曾是开云集团最耀眼的明珠。在Alessandro Michele执掌的2015至2019年间,品牌以极繁复古美学和性别流动的前卫姿态,精准捕获了千禧一代与Z世代的注意力。双G腰带、老爹鞋等爆款不仅贡献了巨额利润,更让Gucci在社交媒体时代获得了前所未有的文化影响力。期间,Gucci年收入从约39亿欧元飙升至96亿欧元,几乎翻了三倍,成为开云集团绝对的现金牛与增长引擎。
然而,盛极而衰的周期律在奢侈品行业同样生效。自2023年起,开云集团业绩持续承压:2023年营收约196亿欧元,同比下滑4%;2024年恶化至172亿欧元;2025年全年销售额仅为146.75亿欧元,同比下降13.03%,连续三年下滑。核心品牌Gucci的坠落尤为触目惊心:2025年全年营收同比暴跌22%至59.92亿欧元,较巅峰期近乎腰斩;营业利润更是断崖式下跌至9.66亿欧元。进入2026年,颓势延续,第一季度销售收入继续下跌14.3%,为连续第11个季度下滑;第二季度虽降幅收窄至2%,录得14.1亿欧元,但已是连续第12个季度走低。
资本市场对此反应剧烈。开云集团股价从2023年7月约527美元/股的高位大幅下挫,即便2026年7月财报发布后因“降幅收窄”的信号一度反弹近12%,年内跌幅仍达12.5%。摩根大通维持“减持”评级,标普则将开云信用展望降至负面。
更为严峻的是,Gucci的困境并非周期性波动,而是战略短视的必然结果。2026年4月,开云集团CEO卢卡·德·梅奥在投资者日上罕见“自曝家丑”,直言:“古驰的在华业务一度被当成了某种垃圾桶,成了品牌只想轻松捞金的地方。”这番话撕开了国际奢侈品长期轻视中国市场、依赖惯性增长的遮羞布,也暴露了开云集团在顶层战略上的深层迷失。
二、同侪镜鉴:为什么开云在竞争中全面落后
将开云的现状与LVMH、香奈儿、爱马仕、历峰及拉夫劳伦五大集团对比,差距一目了然。2026年上半年财务数据清晰揭示了这一残酷现实:开云是唯一一个核心品牌持续下滑、净利润暴跌的头部集团。
各个头部奢侈品集团/品牌2026年上半年核心表现势能状态
LVMH营收超386亿欧元,核心品牌LV稳步增长势能稳定:多品牌组合形成天然对冲,核心品牌创意管理保持长期连续性(如LV艺术总监Nicolas Ghesquière任职超十年),避免了品牌联想的剧烈震荡。在中国市场采取深度本地化与文化地标叙事,持续巩固认知高度。
香奈儿营收增长16%,“Blazymania”现象席卷全球势能强势:作为私有公司,不受资本市场短期压力左右。坚持不打折、不进入奥莱、持续提价的策略,严格保护了消费者的认知期望。创意总监更迭平稳过渡,在传承中创新,正势能差持续稳固。
爱马仕营收81.63亿欧元,供不应求态势延续势能恒强:不依赖明星创意总监,以产品工艺和极致的稀缺性管理为核心。其认知期望建立在超越时间的品质承诺上,几乎不受潮流周期和人事变动影响,拥有奢侈品行业最深的护城河与最强的抗周期能力。
历峰集团首季销售增长20%至63.3亿欧元,净现金达91亿欧元势能稳健:聚焦珠宝、手表等硬奢领域,产品具有保值与传承属性,认知期望基于“硬价值”,不受潮流周期影响。卡地亚、梵克雅宝等在中国市场拥有极高的品牌势能与定价权。
拉夫劳伦2026财年营收首破80亿美元,亚洲市场表现强劲势能修复典范:曾面临品牌老化、折扣泛滥等困境。通过关闭低端渠道、减少折扣、强化经典Polo符号、回归核心客群,成功重建了认知期望与体验感知的正向高差,从“中端老化品牌”重新锚定为“经典美式生活方式代表”。
开云集团营收微增1%至72.2亿欧元,但净利润暴跌60%至1.89亿欧元;Gucci连续12个季度下滑势能崩塌:唯一核心品牌持续下滑、净利润暴跌的头部集团。过度依赖单一品牌,创意管理混乱,品牌资产全面受损,陷入“增收不增利”的困境。
开云的问题在于其品牌组合的脆弱性。LVMH拥有从时装皮具到珠宝腕表的75个品牌矩阵,当Louis Vuitton增速放缓时,Dior、Tiffany等品牌可形成有效对冲。开云旗下虽有Saint Laurent、Bottega Veneta等品牌,但体量与势能远不及Gucci,且同样高度依赖创意总监个人风格与潮流周期,缺乏爱马仕、历峰旗下品牌那种基于工艺传统或硬资产的历史积淀与抗周期韧性。同时,开云在硬奢领域的布局严重薄弱(仅拥有Boucheron、Pomellato等规模有限的品牌),使其缺乏能够穿越周期的“势能压舱石”。
三、战略败笔:开云集团的五大系统性失误
开云集团今日之困局,并非偶然,而是长期战略短视与运营失当的集中爆发。
失误一:单核驱动下的高风险“势能共振”
Gucci的销售额与营业利润长期占据集团半壁江山乃至三分之二。这种过度依赖的结构,意味着当Gucci势能上行时,集团享受红利;而当Gucci势能逆转时,整个集团便随之陷入共振式下滑。开云未能在Gucci的巅峰时期,利用其强劲的现金流培育出第二个足以独立支撑增长的“引擎”或建立多元化的品牌护城河,一旦主力品牌遇险,集团几乎毫无缓冲余地。
失误二:创意管理的“旋转门”与品牌资产的反复摧毁
创意总监是奢侈品牌的灵魂,其稳定性至关重要。LVMH的LV艺术总监Nicolas Ghesquière任职超过十年,香奈儿在Karl Lagerfeld去世后平稳过渡,均保持了品牌叙事的连续性。反观开云,三年内三换创意总监(Michele→De Sarno→Demna),每一次更迭都是一次对既有品牌联想与消费者认知锚点的粗暴打断与重建。Michele的极繁复古与De Sarno的极简实穿之间的极端切换,不仅未能平滑过渡,反而造成了核心客群的困惑与流失。这种“创意旋转门”使得品牌势能的蓄积过程陷入“推倒重来”的无效循环,价值势能、认知势能、文化势能等多个维度均遭到严重损害。尽管Demna首秀后北美市场有所反弹,但亚太市场仍持续下滑,证明了区域市场对其风格的接受度存在巨大温差。
失误三:增长焦虑下的“去奢侈品化”——违背稀缺性法则
在2015-2019年的高速增长期,开云管理层为了持续满足资本市场的预期,选择了“加速收割”而非“长期耕耘”。具体表现为:(1)渠道过度扩张。门店网络一度扩张至1719家,渠道渗透率堪比大众品牌,严重稀释了奢侈品的稀缺性与排他性体验。(2)价格与折扣管理失控。频繁打折促销、过度依赖奥莱渠道,不仅侵蚀了利润,更从根本上摧毁了品牌的价格锚定与尊严。当消费者养成“等折扣”的心理时,正价购买便成了“傻瓜行为”,品牌忠诚度与感知质量急剧下滑。(3)过度透支期望。巨额的社交媒体营销投入不断推高消费者的认知期望,但在产品工艺、门店体验等“内功”上的投资却未能同步跟上,导致期望与体验之间的势能差由正转负。
失误四:中国市场的“傲慢与偏见”——从提款机到垃圾桶
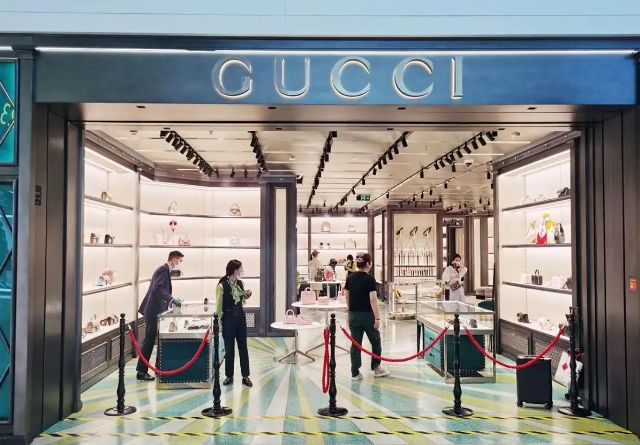
开云在中国市场的失误是战略性的。(1)战略定位偏差。长期以来将中国视为“轻松捞金的地方”,视为销售额的提款机,而非需要用心耕耘的文化市场与品牌高地。(2)体验投资严重不足。CEO德·梅奥承认,Gucci在中国“门店选址不佳,零售体验早已过时”。当竞争对手LV、香奈儿、爱马仕在核心商圈打造集零售、展览、文化沙龙于一体的旗舰地标时,Gucci的门店仍停留在传统百货的标准铺位层面,缺乏沉浸式品牌体验。(3)在地文化对话缺失。相较于卡地亚在故宫办展、LV在良渚与德寿宫举行高级珠宝文化雅集、拉夫劳伦在中国举办马球赛事,Gucci缺乏具有文化深度与在地共鸣的本土化品牌活动。(4)公关危机与关系势能损伤。CEO公开批评中国市场的言论,虽然意在自省,却直接点醒了消费者“品牌曾轻视过你”,严重损伤了品牌与消费者之间的情感纽带与信任关系。这种关系势能的损伤,远比产品更新或门店改造更难修复。
失误五:品牌组合的结构性缺陷与并购滞后
与LVMH和历峰集团通过精准并购构建的坚固品牌矩阵相比,开云的品牌组合显得“单薄”且“同质化”。其旗下品牌多集中于时装皮具领域,且均高度依赖创意总监的个人才华与潮流周期,缺乏在珠宝、腕表等高壁垒、高保值、抗周期品类的布局。当潮流转向或创意总监离开时,这些品牌的势能极易崩塌。开云在构建多极增长引擎上的迟缓与并购整合上的犹豫,使其在面对核心品牌危机时,缺乏足够的“战略纵深”与对冲工具。
四、败局透视:符号主义的陷阱与战略重塑的缺位
1. 陷阱:沉迷“符号奢糜”,忽视价值根基
Gucci在Michele时代的成功,本质上是符号消费主义的胜利。双G logo、Monogram老花等视觉符号的炫耀价值与社交媒体传播力,构成了其增长的核心驱动力。然而,开云管理层将这种短期成功视为长期战略,在追求销量最大化的过程中,不断将品牌符号商业化、泛滥化。当市场风向从“炫耀性消费”转向“悦己型体验”与“文化认同”时,过度透支的符号价值迅速贬值,而品牌在产品创新、工艺文化、消费者深度关系等“硬实力”上的投资短板便暴露无遗。开云的应对之策仅是更换创意总监,试图寻找新的“符号刺激”,却未能触及品牌战略重构这一根本问题。
2. 傲慢:以“全球模板”套用“区域市场”
中国市场拥有全球最数字化、最挑剔、且民族意识日益增强的年轻消费群体。他们对奢侈品的期待已超越产品本身,进阶至文化内涵、品牌态度与身份共鸣。开云的战略失误在于,它以一套“全球标准化”的运营模板应对这一复杂市场,缺乏对本地消费者深层需求的洞察与敬畏。将业绩下滑简单归咎于“市场环境”与“本地团队”,而非反思自身在品牌体验、文化共建上的投入缺失,是战略上的懒惰与傲慢。在中国市场,Gucci的品牌联想已从“时尚先锋”退化为“过气爆款”,曾经穿Gucci是潮流的象征,如今甚至可能被解读为“跟不上潮流”。
3. 失焦:将“战术调整”等同于“战略转型”
开云推出的“ReconKering”重组计划,核心内容包括:未来四年全球关店约250家、削减20%的SKU、降低对Gucci的依赖、提升利润率等。这些措施本质上是成本控制与运营效率层面的“外科手术”,而非品牌价值重塑与势能重建的“生态系统修复”。关店与裁员无法回答“Gucci代表什么”、“如何让消费者重新仰望Gucci”这些根本性问题。将品牌复兴的希望几乎全部押注于新任创意总监Demna的个人才华,更是一场高风险赌博,忽略了品牌重塑需要在价值、认知、文化、关系、创新等多个维度上进行长期、系统性的协同投入。
五、结论:回归本质,但时间不在开云这边
Gucci的坠落是奢侈品行业在资本追逐与增长诱惑下,背离其底层逻辑的典型样本。它警示所有行业参与者:奢侈品是时间的艺术,不是流量的游戏;是稀缺的游戏,不是规模的竞赛;是文化的载体,不是符号的堆砌。
2026年第二季度的“降幅收窄”以及财报发布后的股价反弹,被市场解读为“回暖”信号。但这更可能是“跌无可跌”之后的技术性企稳,而非真正的品牌复兴。从本质上看,开云和Gucci面临的困境是结构性而非周期性的:
品牌资产流失严重:品牌联想碎片化、感知质量下滑、核心用户忠诚度丧失。
认知期望模糊:频繁的风格切换已使消费者对“Gucci是谁”产生困惑,品牌在消费者心智中的认知高度与清晰度远不如前。
文化势能稀释:作为意大利奢侈品牌的文化根基(佛罗伦萨工艺、文艺复兴美学)在追逐全球潮流中被严重削弱,缺乏像Michele时代那样鲜明的文化叙事。
关键市场信任断裂:在中国市场,品牌与消费者之间的情感纽带与信任关系已严重受损,修复需要漫长的诚意与行动,而非一次道歉或一次股权收购(如之禾)所能解决。
Gucci的重生,取决于开云集团能否进行一场彻底的“战略革命”:从追求短期财务指标转向坚持长期品牌建设,从依赖单一创意天才转向建立稳固的品牌资产与组织能力,从全球标准化傲慢转向真正的区域文化深度对话。德·梅奥说复苏需要“数月甚至一年”,但从品牌势能的重建规律看,这可能需要三到五年甚至更长的战略定力。 遗憾的是,资本市场和企业高管的任期,往往没有这种耐心。
Gucci的故事尚未完结,但它已从教科书式的成功案例,变成了一个关于傲慢、短视与迷失的经典反面教材。当消费者不再仰望,品牌便失去了存在的终极意义。
Tags:Gucci
热门文章
清除华与华思想余毒,老娘舅押注现炒还能回到过去吗?
2019年老娘舅喊出“米饭要讲究,就吃老娘舅”时,就曾公开在《销售与市场》发文抨...
45家门店半年227亿:老铺黄金背后,国潮拿回文化主权
过去几十年,高端消费世界的审美、符号、价值标尺,长期由海外奢侈品牌定义。
1956年集装箱改变世界,2026年红杉资本断言:下一个万亿美元公司不卖软件,直接卖结果——AI时代的胜负手:结果经济学(RaaS)
前两篇我们搭好了完整底层逻辑:信任是 Agent 通行的高速公路,Agent 是公路上...
129亿买下Hugging Face,黄仁勋的万亿AI帝国,下一站是智能体经济
本篇聚焦 Agent 本身——这个正在改写市场、平台与企业边界的全新经济行动主体。
雀巢 12 吨巧克力被盗后,AI时代的品牌该重新定义哪三层渠道五大动力六大维度?
2026 年 3 月,雀巢有 12 吨 KitKat 巧克力在欧洲运输途中被盗。
在乌克兰战场,当AI替人类扣动扳机,品牌该重新认识哪三类“用户”?
这不是一篇军事分析。