中国为什么很难诞生自己的奢侈品品牌?
2026-09-25 14:18:30 作者:Aiker002
简介2026年6月25日,上海,鸿蒙智行尊界品牌盛典。...
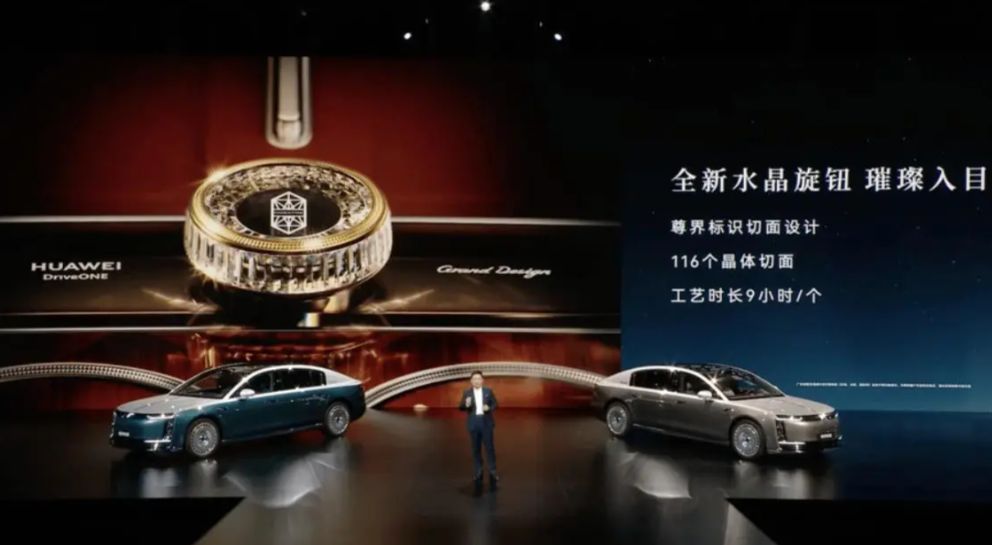
2026年6月25日,上海,鸿蒙智行尊界品牌盛典。当江淮汽车集团董事长项兴初宣布尊界S800上市13个月累计交付19000辆、连续9个月稳居百万豪车销量冠军时,台下掌声雷动。紧接着,尊界全新超高端豪华系列Grand Design典藏大观正式上市,售价138.8万元起——这个价格较标准版70.8万元起近乎翻倍。
舆论场的第一反应在意料之中:“国产车凭什么卖到近140万?”
但真正值得追问的,是另一个更宏大、也更沉重的问题:中国为什么直到今天,才终于有了敢卖140万的国产车?更宽泛地说,中国为什么长期难以诞生自己的奢侈品品牌?
这不是一个简单的“技术不行”或“设计不行”的问题。在过去三十年里,中国制造席卷全球,从服装鞋帽到电子产品,从家电到手机,中国品牌几乎在所有消费品赛道都完成了从追赶到并跑甚至领跑的跨越。唯独在奢侈品这个领域,中国品牌始终缺席——直到最近。
尊界S800的畅销、Grand Design典藏大观的热销、老铺黄金跻身全球奢侈品牌行列、山下有松获得LVMH董事长阿尔诺的亲自探店、毛戈平在美妆赛道的两位数增长——这些信号叠加在一起,指向一个正在发生的结构性转折:中国自主奢侈品品牌的春天,或许真的来了。
但春天来临之前,是漫长的寒冬。理解这个寒冬的成因,才能理解今天这场转折的意义。
一、市场发展阶段:
从“消费奢侈品”到“创造奢侈品”的跃迁
奢侈品品牌的诞生,从来不是一个孤立的企业行为,而是一个国家经济发展阶段和消费市场成熟度的函数。
第一阶段:温饱型消费(人均GDP<3000美元) ——消费者追求“有没有”,市场以必需品为主导。这一阶段,本土品牌的任务是解决供给问题,高端化无从谈起。
第二阶段:品牌化消费(人均GDP 3000-10000美元) ——消费者开始追求“好不好”,品牌意识觉醒。但这一阶段,消费者对“好”的定义往往锚定在西方品牌上——“进口等于高端”成为集体无意识。本土品牌在这个阶段的主要战场是中端市场,用性价比争夺份额。
第三阶段:符号化消费(人均GDP 10000-20000美元) ——消费者开始追求“我是谁”,消费成为身份表达的工具。这一阶段是国际奢侈品牌收割中国市场的黄金期。从LV到爱马仕,从劳力士到卡地亚,西方奢侈品牌以“身份符号”的姿态进入中国消费者的认知体系。
第四阶段:价值化消费(人均GDP>20000美元) ——消费者从“品牌崇拜”转向“价值审视”。他们不再把西方品牌标识视为精致品味的唯一象征,开始追问“这个东西为什么值这个钱”“它跟我有什么关系”。这正是本土奢侈品品牌诞生的土壤。
中国目前正处于从第三阶段向第四阶段过渡的临界点。
2025年,中国内地个人奢侈品市场经历了收缩3%-5%的调整,但这并非简单的“消费降级”,而是一场深刻的消费观念升级。贝恩报告指出,消费者正从追逐品牌符号转向审视产品价值。这种转变对国际奢侈品牌是挑战,对本土品牌却是机遇。
过去十年,本土品牌高端化突围大多落入两种困境:要么是空有奢侈品定价、缺少品牌叙事支撑的“高价陷阱”;要么是工艺精进但用户心智被国际品牌锁死的“平替魔咒”,大量优质制造企业只能沦为国际品牌代工厂。
为什么?因为在市场发展的前三个阶段,本土品牌缺乏“价值定义权”——你工艺再好、用料再足,消费者心里仍然认为“洋牌子更高级”。这种集体无意识,不是靠一两个品牌能扭转的,需要整个社会经济发展阶段的水到渠成。
转折点出现在今天。随着中国经济总量跃升、人均GDP突破特定阈值、Z世代和年轻中产成为消费主力,“进口等于高端”的传统认知正在瓦解。今天的中国消费者,不再需要一个西方品牌的Logo来证明自己的身份——他们更在意产品是否真正契合自己的审美和生活方式。
一位30岁的上海金融从业者曾对媒体坦言:年轻时深陷消费主义陷阱,如今只想拥有真正喜欢的东西。这种心态的转变,是本土奢侈品品牌得以生长的最底层逻辑。
二、消费心理与国民认同:
从“仰视西方”到“平视世界”
如果说市场发展阶段提供了外部条件,那么消费心理和国民认同的转变,则提供了内部动力。
2.1 文化自信的代际跃迁
过去几十年,“洋气”是一个褒义词,“土气”是一个贬义词。这种语言本身折射了一个时代的文化心态:西方代表先进、精致、高级,中国代表传统、粗放、低端。
这种心态在奢侈品消费上表现得尤为明显。买一个LV包,消费者买的不仅是包本身,更是一种“跻身国际生活方式”的想象。中国本土品牌即便工艺再好,也很难进入这个叙事——因为消费者不认为“中国”和“奢侈”这两个词应该出现在同一个句子里。
但这一代人不一样了。
彭博社在2025年的一篇报道中敏锐地观察到:中国年轻消费者不再将西方品牌标识视为精致品味的象征。这种叙事植根于工艺传承与文化自豪感,正在引发中国年轻消费者的共鸣。
香氛品牌观夏等深度汲取了本土历史、艺术与生活元素,传递“现代奢华可以充满中国自豪感”的理念。老铺黄金以非遗工艺融合中国传统文化元素与现代设计,创造出超越黄金材质本身的文化溢价。山下有松则结合传统手工艺与东方美学,并通过自制播客传递品牌价值观与生活方式主张,构建完整的品牌叙事。
这些品牌有一个共同点:它们不再试图“成为西方的某个品牌”,而是试图“成为中国的自己”。
2.2 从“身份符号”到“内在价值”
尊界S800的成功,提供了一个极佳的观察样本。
杰兰路对25位车主的一对一深度访谈揭示了一个关键发现:尊界S800的成功,在于它精准构建了“智能为里,豪华为面”的全新价值体系,完美契合了高净值用户从追求“身份符号”到寻求“内在价值”的深刻转变。
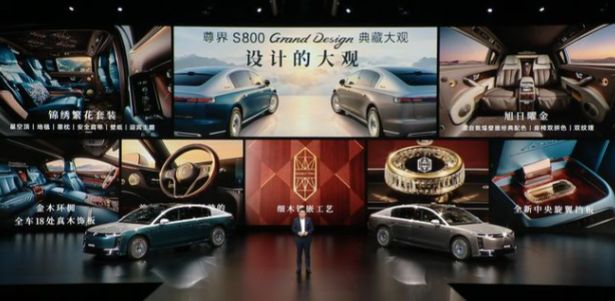
什么意思?过去,买百万级豪车的消费者,买的是一种“社会地位的可视化”——迈巴赫的立标、保时捷的盾徽,这些符号本身就是价值的一部分。但今天的消费者开始追问:除了符号,这辆车还能给我什么?
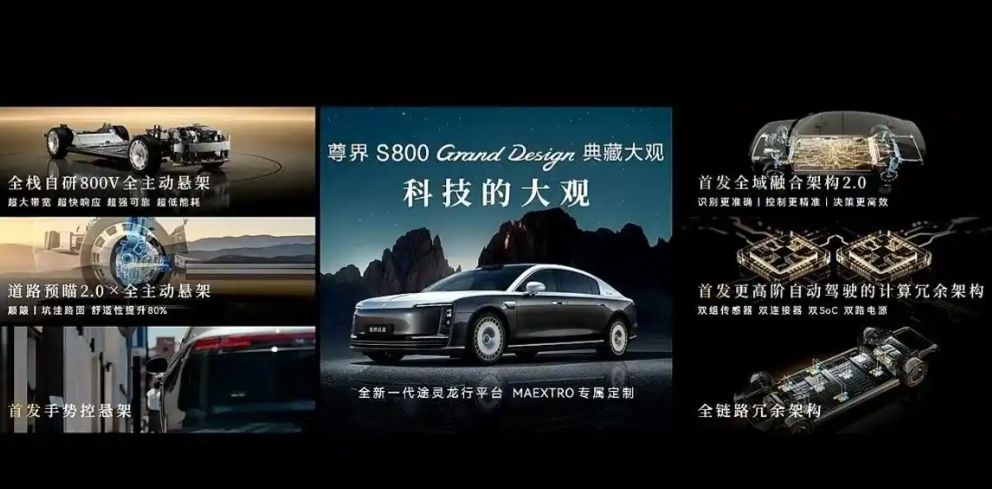
尊界S800给出的答案是:智能化体验的代际领先、东方美学的审美独特性、全维度安全的技术冗余。这些东西不是符号,而是体验——是你坐进车里、开上路之后能够真实感受到的东西。
这种从“符号消费”到“体验消费”的转变,正是本土品牌的机会窗口。因为西方奢侈品牌的符号优势是百年积累的结果,短期内无法撼动;但在智能化、电动化等新赛道上,中国品牌拥有代际领先的技术能力——这是西方品牌没有的“新符号”。
2.3 国货认同的数据印证
数据不会说谎。
2025年前三个季度,老铺黄金、山下有松、毛戈平、之禾、观夏等中国本土高端品牌均实现销售大幅增长。与之形成鲜明对比的是,古驰、路易威登等传统国际品牌在中国市场的业绩持续走低。
彭博社分析百观科技的数据发现,过去两年间,在手袋、服装、香水、化妆品和珠宝领域,五家中国本土高端品牌的销售额增速超过了七家外国竞争对手。老铺黄金的电商销售额较两年前增长了逾1000%,山下有松的线上箱包销售额增长了约90%。相比之下,古驰在中国的线上箱包销售额下滑超过50%,Michael Kors下降了约40%。
2026年5月发布的《中国珠宝品牌奢侈品化指数报告》更是一个里程碑:麒麟(83分)与老铺黄金(81分)首次跻身全球奢侈品牌行列,打破了欧美品牌对珠宝奢侈品赛道长达百年的垄断。
中国消费者不再只是“买得起”奢侈品——他们开始“认同”本土品牌配得上奢侈品这个身份。
三、文化觉醒:从“元素拼贴”到“价值体系”
如果说消费心理的转变是“需求侧”的变化,那么文化觉醒则是“供给侧”的深层变革。
3.1 非遗保护:从濒危到产业化的手工艺储备
奢侈品之所以是奢侈品,一个重要原因是它包含了大量无法被工业化量产替代的手工技艺。爱马仕的皮具工匠需要培训数年才能上手,百达翡丽的制表师需要数十年才能独当一面——这些“时间成本”本身就是奢侈品价值的重要组成部分。
中国从来就不缺手工艺传统。从景泰蓝到缂丝,从花丝镶嵌到錾刻,从刺绣到漆器,中国拥有世界上最丰富的手工艺遗产之一。但问题是,这些技艺在过去几十年里要么濒临失传,要么被局限在“工艺品”而非“奢侈品”的范畴内——博物馆里的陈列品,而不是市场货架上的商品。
非遗保护制度改变了这一切。
过去十余年,中国建立了从国家级到市县级的四级非遗名录体系,大量濒危技艺得到了系统性记录、传承和推广。更重要的是,非遗不再只是“保护”的对象,而开始成为“产业化”的资源。花丝镶嵌、錾刻、珐琅、累丝——这些源自宫廷的非遗工艺,正在被老铺黄金等品牌转化为具有市场竞争力的产品。
古法黄金是中国独有的赛道,中国品牌已形成绝对垄断优势。老铺黄金、琳朝、周大福、君佩等头部品牌,在工艺传承、文化叙事、渠道布局等多个维度,已全面超越施华洛世奇等国际轻奢品牌。
百思特咨询集团品牌专家、艾克品牌战略创新研究中心王小博认为非遗保护的深层意义,不仅在于保存了技艺本身,更在于培育了一批能够将传统工艺与现代商业逻辑结合的“新工匠”——他们既有手艺,也懂市场。这批人才,是本土奢侈品品牌最宝贵的人力资本储备。
3.2 从“元素拼贴”到“审美体系”
过去,中国品牌做“中国风”产品,大多停留在“元素拼贴”的层面——在西方设计范式上贴几个中国符号(龙凤、牡丹、中国红),就算是“中国味”了。这种做法的本质,是用西方的审美框架来安置中国的装饰元素,两者之间缺乏内在的逻辑统一性。
尊界S800 Grand Design典藏大观提供了一种不同的思路。
这款车以“天地人和”为设计内核,通过“远山青黛”和“旭日曜金”两款专属配色,试图将东方美学意境与汽车工业制造深度结合。“以金为脉”的设计语言,把车身、内饰和座舱交互串在一起;细木镶嵌、刺绣星空顶、数字座舱里的视觉延展,则把这种气质落到更细节的地方。
中国新闻网的评论一针见血:尊界S800典藏大观更像是表达文化自信的奢侈品。它不是把文化元素当成装饰,而是做到了审美统一性。只有当工艺、设计和体验共同指向一个稳定的价值判断,豪华才不只是视觉上的丰富,而是认知上的成立。
这句话道出了文化觉醒的核心:真正的文化自信,不是贴几个中国符号,而是建立一套完整的、自洽的、可感知的审美体系。这套体系不需要向西方审美证明自己,因为它本身就是完整的。
3.3 东方美学能否成为全球奢侈品的新范式?
这是一个更为宏大的命题。
长期以来,全球奢侈品的话语权被西方品牌垄断——巴黎的时尚、米兰的设计、瑞士的制表、苏格兰的威士忌,这些“原产地效应”构成了奢侈品价值判断的底层逻辑。中国品牌要想进入这个体系,要么遵循这套逻辑(那就永远只能是追随者),要么重新定义一套逻辑。
尊界S800典藏大观选择的显然是后者。它不是试图在迈巴赫的赛道上跑赢迈巴赫,而是开辟了一条全新的赛道——“智能科技+东方美学”的超豪华新范式。
这条路能否走通,还需要时间验证。但至少,它提供了一种不同于“西方式豪华”的价值想象。而“价值想象的多元化”,恰恰是本土奢侈品品牌得以诞生的文化前提。
四、品牌建设的成熟经验与培育耐心的缺失
如果说市场、消费心理和文化是“外部条件”,那么品牌建设能力则是“内部功力”。而恰恰在这一项上,中国企业的短板最为明显。
4.1 奢侈品牌不是“做”出来的,是“养”出来的
一个残酷的事实是:全球顶级奢侈品牌,几乎没有一个是“创业”创出来的——它们大多是“时间”的产物。
爱马仕成立于1837年,至今近190年;路易威登成立于1854年,至今170余年;卡地亚成立于1847年,至今近180年;百达翡丽成立于1839年,至今近190年。这些品牌之所以成为奢侈品,不是因为某一年做了一款爆品,而是因为它们在近两个世纪的时间里,持续不断地做同一件事:维护品牌的一致性、稀缺性和神秘感、尊贵感、历史记忆。
时间,是奢侈品最核心的竞争壁垒。
而中国企业的基因是什么?是速度、效率、规模。改革开放四十多年,中国企业最擅长的就是在最短的时间内把产品做出来、把规模做上去、把市场份额拿下来。这种“快”的基因在消费电子、互联网、制造业等领域是巨大优势,但在奢侈品领域,恰恰是致命缺陷。
有分析指出,中国企业缺乏运作奢侈品品牌的意识,甚至是方法。奢侈品牌的建立是一个长期的投入和过程,需要长远的眼光和长时间的经营,而中国企业往往着眼于短期,向往着快速回报,不愿意投入建立一个品牌所需的金钱、时间和精力。
4.2 品牌叙事的苍白
奢侈品品牌的核心能力,不是产品制造,而是品牌叙事——即“讲一个值得消费者相信并愿意为之付费的故事”的能力。
爱马仕讲的是“手工精神”的故事——每一只包由同一个工匠从头到尾完成,这种“人的投入”构成了价值的核心。劳力士讲的是“精准与传承”的故事——一块表可以传三代,它不仅是计时工具,更是家族记忆的载体。香奈儿讲的是“独立女性”的故事——小黑裙、5号香水,这些产品背后是一种生活方式的主张。
中国品牌讲什么故事?
过去,大多数中国品牌要么没有故事(只有功能描述),要么故事太“新”(缺乏历史纵深),要么故事太“假”(为了讲故事而讲故事)。一个品牌如果连自己是谁、从哪儿来、要到哪儿去都说不清楚,怎么可能让消费者相信它值得付出数倍于同类的溢价?
奢侈品牌的核心是时间复利与长期文化输出,本土品牌仍需要长期沉淀,不能急于求成。但中国商业环境中的资本回报率压力、职业经理人的短期考核机制、创始人的急于证明自己——这些因素加在一起,让“长期主义”在奢侈品领域成了一种奢侈。
4.3 转机:新一代品牌人的“慢”意识
不过,变化正在发生。
以山下有松为例,这个品牌没有走“快速扩张”的路子,而是通过自制播客传递品牌价值观与生活方式主张。它在巴黎举办“远山有声SONG of MONT”展览,连续第二年登陆巴黎时装周舞台。这种“慢工出细活”的打法,在过去中国企业看来是“效率低下”,但在奢侈品领域,恰恰是正确的方式。
毛戈平同样如此。这个以创始人名字命名的美妆品牌,没有急于国际化,而是在本土市场深耕多年,以“东方美学化妆”的独特定位积累品牌资产。2023年及2024年上半年收入分别增长58%和41%,增速远高于行业平均水平。
老铺黄金的故事更具说服力。这个成立于1848年的老字号珠宝品牌,在2023年和2024年业绩翻番后,2025年上半年线上线下销售额增幅均达250%。它的成功说明:中国不是没有“老字号”,而是缺少把“老字号”转化为“奢侈品牌”的方法论。 而当这种方法论被找到时,中国品牌的“时间优势”(百年历史)就会从负担变成资产。
这些品牌的共同特征是:它们不再追求“快”,而是开始理解“慢”的价值。这是一个至关重要的信号。
五、渠道变革:从“被动代工”到“主动定义”
渠道,是理解中国奢侈品品牌困境与机遇的另一个关键维度。
5.1 代工时代的“能力陷阱”
中国制造业过去三十年的崛起路径,可以概括为八个字:以市场换技术,以代工学能力。
在服装、鞋帽、箱包、珠宝、化妆品等领域,大量中国企业从国际品牌的代工厂起步,在制造端积累了世界级的能力。宁波的康赛妮集团,用激光在羊绒面料上雕刻出0.01毫米精度的敦煌纹样;深圳的朴飞生物科技,成为首个冲进全球顶级奢侈品供应链的中国生物基皮革品牌;Sandriver沙涓曾为爱马仕、杰尼亚等国际奢侈品牌代工近十年。
这些企业的制造能力毋庸置疑。但问题是:代工做得越好,越难做自主品牌。
为什么?因为代工的本质是“按别人的标准做事”,而做品牌的本质是“按自己的标准定义价值”。前者需要的是执行力和服从性,后者需要的是判断力和创造性。长期处于代工模式的企业,往往习惯了“客户说什么我就做什么”的思维定式,很难突然切换到“我认为什么是对的”的品牌思维。
更关键的是渠道。代工厂不需要面对消费者,不需要建设品牌认知,不需要维护客户关系——这些能力在国际品牌手中,代工厂只需要做好产品。而当代工厂想做自主品牌时,它突然发现自己面对的是一个完全陌生的战场:怎么让消费者知道你?怎么让消费者信任你?怎么让消费者愿意为你买单?
5.2 电商渠道:本土品牌的“弯道超车”
传统奢侈品渠道逻辑是:高端商场、核心地段、旗舰店——这些渠道本身就在传递“我是奢侈品”的信号。但这条路径对本土品牌极其不友好:一线城市核心商场的优质铺位被国际品牌长期锁定,本土品牌即便有钱也很难拿到好位置。
电商改变了这一切。
线上零售平台是本土奢侈品牌成长的关键推手。在天猫,一些中国品牌的收入与海外品牌持平甚至更高:在截至2025年10月的12个月里,老铺黄金天猫旗舰店的销售额达到6.3亿美元,而梵克雅宝的销售额仅为5700万美元;毛戈平品牌的收入为1.25亿美元,是芭比波朗的两倍多。
电商渠道的价值不仅在于“卖货”,更在于它绕过了传统奢侈品渠道的壁垒,让本土品牌可以直接触达消费者、建立品牌认知、积累用户数据。在天猫等平台的流量机制向高客单、高复购品牌倾斜的背景下,优质的本土高端品牌获得了前所未有的成长空间。
5.3 线下渠道的松动与重构
电商解决了“从0到1”的问题,但奢侈品品牌的终极战场仍然在线下——因为奢侈品的体验属性决定了它需要物理空间的承载。
变化正在发生。2025年9月,LVMH董事长阿尔诺现身上海前滩太古里,在山下有松门店购买了两款包袋,随后又走进老铺黄金门店逗留了半小时。这一举动虽小,象征意义却非同凡响——全球最大奢侈品集团的掌门人,开始认真审视中国本土品牌。
更重要的是,中国的高端商业地产正在向本土品牌敞开大门。Sandriver沙涓入驻了被誉为“世界橱窗”的上海张园,这也是张园首次引入由中国本土创立并定位奢侈品级别的品牌。老铺黄金在新加坡开设首店,开启出海进程。
渠道生态的变化,正在形成一个正向循环:本土品牌通过电商验证了市场接受度→获得进入线下优质渠道的资格→线下体验强化品牌认知→进一步推动线上销售→品牌势能持续提升。这个循环一旦建立,本土品牌就不再是“国际品牌的平替”,而是“自主定义的奢侈品牌”。
六、科技与原料创新:自主奢侈品差异化的新底座
如果说以上五个维度解决的是“为什么以前不行”的问题,那么科技与原料创新则回答了“为什么现在行了”的问题。
6.1 科技:中国品牌独有的差异化武器
传统奢侈品的价值建立在两个支柱上:历史传承和手工工艺。这两根支柱,中国品牌很难在短时间内追上——历史无法加速,手工技艺需要时间积累。
但智能电动时代提供了第三根支柱:科技创新。
尊界S800的成功,最核心的驱动力就是科技。华为乾崑智驾ADS 5.0的重大升级——前向3激光雷达实现双冗余、896线双光路激光可120米稳定识别14厘米小障碍物——让这款车在智能化体验上实现了对传统豪华品牌的代际领先。典藏大观版本更进一步,搭载6颗激光雷达、首发更高阶辅助驾驶的计算冗余架构。
正如中国新闻网的评论所言:如果豪华只靠技术定义,中国汽车早就赢了。但问题是,百万级豪华市场不吃技术竞赛这一套——超豪华真正难的地方,是把技术之外的东西讲清楚。尊界S800典藏大观的突破在于,它把技术优势和文化表达结合在了一起——智能科技解决的是“好用”的问题,东方美学解决的是“好看”和“好认同”的问题,两者共同构成了“值得”的完整叙事。
这种“技术+文化”的双轮驱动模式,是西方传统奢侈品牌不具备的能力。它们有文化、有历史,但在智能化、电动化等新赛道上落后了;中国品牌有技术、有速度,但需要补上文化和审美的课。当两者结合时,就形成了一种全新的、难以被模仿的差异化优势。
6.2 原料:从“跟跑”到“并跑”甚至“领跑”
奢侈品的另一个核心要素是原料。意大利的皮革、苏格兰的羊绒、法国的丝绸——这些“产地标签”本身就是价值的一部分。
中国在原料端正在经历一场静默的革命。
康赛妮集团的“黑灯工厂”用数字技术在羊绒面料上雕刻出敦煌纹样,将传统纹样与现代工艺结合。Sandriver沙涓以内蒙古羊绒为原料,将“民族手工艺的高级表达”带到巴黎顶级百货。深圳朴飞生物科技用玉米秸秆制造生物基皮革,成为首个冲进全球顶级奢侈品供应链的中国生物基皮革品牌。
这些企业的共同特征是:它们不再只是国际品牌的原料供应商,而是开始用中国原料讲述中国故事。当羊绒不再只是“软黄金”,而是承载了草原文化与手工艺温度的材料时,它就从一个commodity(大宗商品)变成了一个cultural asset(文化资产)。
原料端的升级,为本土奢侈品品牌提供了差异化的物质基础。你不再需要用意大利皮革来证明“高级”,因为中国羊绒本身就可以是“高级”的代名词。
6.3 “中国制造”的重新定义
过去,“中国制造”意味着廉价、量大、质量参差不齐。今天,“中国制造”在奢侈品供应链中已经占据了不可替代的位置——从面料到皮料,从香精到五金,中国企业在全球奢侈品产业链的各个环节都在成为核心供应商。
区别在于:过去这些能力为国际品牌服务,今天开始为本土品牌服务。
沥金的分析指出,过去十年国内服饰供应链已经完成两轮关键升级——柔性生产升级和面料工艺升级。这些升级带来的结果是:国产高端品牌可以用对得起定价的工艺和面料来支撑自己的价格体系。当“中国制造”从“廉价”的代名词变成“精良”的代名词时,本土奢侈品品牌的价值根基就建立起来了。
结论:为什么当下是自主奢侈品品牌诞生的最佳时机
回到开篇的问题:中国为什么长期难以诞生自己的奢侈品品牌?
答案不是单一的。市场发展阶段不成熟、消费心理缺乏文化自信、品牌建设经验不足且缺乏耐心、渠道被国际品牌垄断——这些因素叠加在一起,构成了一道几乎不可逾越的壁垒。
但今天,这道壁垒正在崩塌。
第一,市场发展阶段已到临界点。中国个人奢侈品市场在经历调整后正在复苏,消费者从“品牌崇拜”转向“价值审视”——这恰好是本土品牌最擅长应对的消费心态。
第二,文化自信正在成为消费驱动力。年轻一代不再将西方品牌标识视为精致品味的唯一象征,“现代奢华可以充满中国自豪感”正在从口号变成现实。
第三,非遗保护培育了大量手工艺人。花丝镶嵌、錾刻、珐琅、累丝——这些源自宫廷的非遗工艺正在被转化为具有市场竞争力的产品。中国不缺手工艺,缺的是把工艺转化为品牌的方法论——而这种方法论正在被老铺黄金、Sandriver沙涓等品牌摸索出来。
第四,渠道正在向本土品牌敞开。从天猫的流量倾斜到高端商场的铺位开放,从线上到线下,本土品牌正在获得前所未有的渠道支持。
第五,奢侈品行业人才积累趋于成熟。过去二十年国际品牌在中国市场的深耕,培养了一大批懂奢侈品运营、品牌管理、渠道建设的本土人才。这些人才正在从国际品牌流向本土品牌,加速后者专业能力的提升。
第六,科技和原料创新支撑了差异化升级。尊界S800用“智能科技+东方美学”构建了全新的超豪华价值范式;康赛妮、朴飞等企业在原料端实现了从跟跑到领跑的跨越。这些能力是西方传统奢侈品牌不具备的,也是中国品牌独有的差异化武器。
第七,一批先行者已经验证了路径的可行性。尊界S800连续9个月稳居百万豪车销量冠军;老铺黄金跻身全球奢侈品牌行列;山下有松获得LVMH董事长亲自探店;毛戈平实现持续的两位数增长。这些案例不是孤例,而是一系列相互印证的趋势信号。
第八,也是最根本的——中国消费者已经准备好了。 他们不再需要一个西方Logo来证明自己的身份,他们开始相信“中国品牌也可以是奢侈品”。
当然,这并不意味着中国奢侈品品牌的道路会一帆风顺。奢侈品牌的核心是时间复利与长期文化输出——中国品牌才刚刚迈出第一步。从“准奢”到“真奢”,从本土市场到全球市场,从一代人的认同到代际传承的认同,还有漫长的路要走。
但至少,我们终于站在了起跑线上。
尊界S800 Grand Design典藏大观上市时,余承东称其为“对200万元级市场的全新探索”。这个表述的潜台词是:中国品牌不再满足于“进入”超豪华市场,而是要“定义”超豪华市场。
这,才是奢侈品品牌诞生的真正标志——不是你能卖多贵,而是你有权说“什么是贵”。
而这一天,正在到来。
Tags:奢侈品
热门文章
致敬还是抄袭?理想L9太极广告的创意困局与品牌资产之问
2026年9月22日,理想汽车发布了一支与功夫演员谢苗合作的广告片。
不是创始人,也不是二代,任峻为什么能掌舵苏宁?
从卖场、电商到AI时代,一个职业经理人如何接过一家传统巨头最难的考卷。
像素级致敬沃尔沃,理想L9赢了流量输了什么?
2026年9月22日,理想汽车发布了一支与功夫演员谢苗合作的广告片。
抖音有董宇辉和杨博士微信有卢博士,乐创汇为什么能成为微信商业生态的势能高地
2026年的中国电商行业正站在一个清晰的分水岭上。
6亿欧元估值,LVMH为何投资一场“自费受虐”的HYROX比赛?
2026年9月9日,一则交易震动全球体育商业圈:万达集团旗下盈方体育宣布清仓所持HYR...
从西贝硬刚到野人先生装死,同一条罗永浩差评为何走出两种流量命数
2026年9月12日,罗永浩在社交平台发了一句看似轻巧的差评:自己在机场吃到的野人先...
当消费者不再仰望:Gucci的品牌势能破灭对奢侈品行业的集体警示
GUCCI从2015—2019年的“文艺复兴”式增长引擎,到2023—2025年连续多个季度收入暴...
梦想的崩塌:GUCCI如何亲手拆解自己的奢侈品帝国
2022年,GUCCI年销售额突破100亿欧元大关,站在了奢侈品世界的巅峰。