拿下Snow Peak经营权 :比音勒芬距离“中国的拉夫劳伦和安踏”还有多远?
2026-09-23 10:15:26 作者:Aiker002
简介2023年4月,比音勒芬发布了一则震动行业的公告——通过持股99 86%的合伙企业,分别以5700万欧元和3800万欧元收购法国奢侈品牌CERRUTI 1881和英国品牌KENT&CURWEN的全球商标权。...
收购前夜:一场关于“成为谁”的豪赌
2023年4月,比音勒芬发布了一则震动行业的公告——通过持股99.86%的合伙企业,分别以5700万欧元和3800万欧元收购法国奢侈品牌CERRUTI 1881和英国品牌KENT&CURWEN的全球商标权。比音勒芬董事长谢秉政彼时的目标是清晰的:将比音勒芬打造成为一个全球奢侈品集团。
这笔收购发生在比音勒芬的巅峰时刻。2013年到2023年,品牌营收涨了5倍至35.36亿元,净利润涨了8.4倍至9.11亿元。资本市场称其为“衣中茅台”。在这片高光之下,收购两个百年级别的欧洲品牌,似乎是一种顺理成章的野心延伸——比音勒芬要的不再只是“中国高尔夫服饰第一”,而是全球奢侈品版图上的一席之地。
然而,收购的钟声敲响的那一刻,比音勒芬可能没有意识到,自己正站在一个陡峭的下行拐点之上。
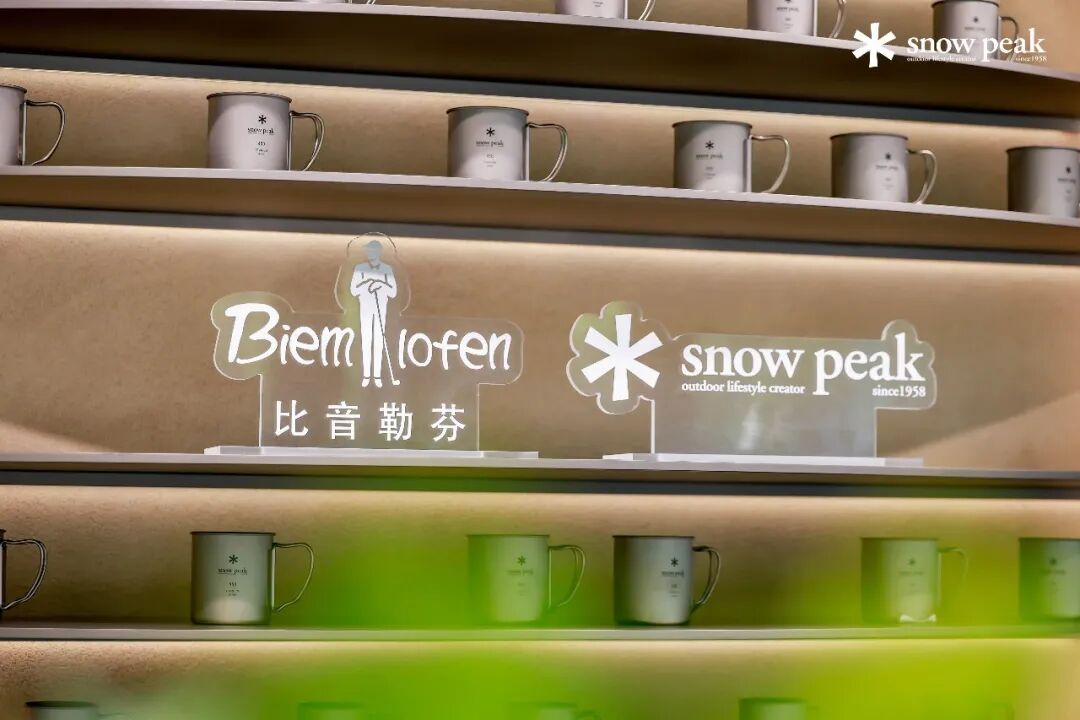
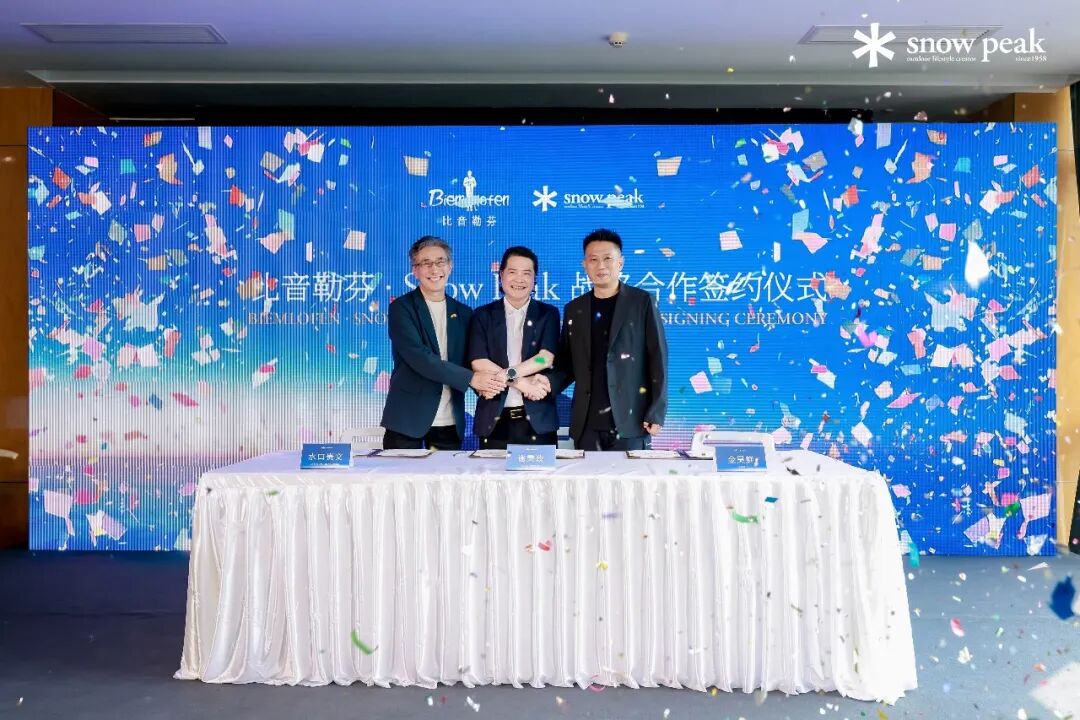
2023年底,比音勒芬又从韩国GAMSUNG手中拿到了Snow Peak韩国服饰线的中国(含港澳)经营权,并于当年底在上海前滩太古里落地门店。开业当天,Snow Peak中国的合资公司“雪诺必克”便公开声明,称该店并未获得官方授权——一个品牌的中国经营权方被品牌官方“打假”,堪称品牌管理史上的荒诞一幕。这场乌龙背后,是Snow Peak在中国市场长期存在的日、韩两线各自为政的结构性矛盾。转机出现在2024年贝恩资本收购Snow Peak日本总部之后。2026年6月12日,比音勒芬正式与Snow Peak日本总部及韩国GAMSUNG达成三方战略合作,全面主导Snow Peak在中国内地的全品类经营——涵盖日本线露营装备、服饰、咖啡及韩国线服饰等核心板块,并获得Snow Peak Apparel服饰在中国的生产许可。签约仪式上,谢秉政提出要用十年时间将Snow Peak中国业务做到50亿规模。
至此,比音勒芬在不到三年的时间里完成了四笔重大品牌收购或经营权获取——CERRUTI 1881、KENT&CURWEN、Snow Peak韩国服饰线、Snow Peak中国全品类经营权——其多品牌矩阵的搭建速度之快,在中国服装行业几乎找不到先例。而这场“收购狂潮”的真正考验,才刚刚开始。
一、“T恤小专家”:品类战略的品牌势能陷阱
2022年,比音勒芬正式启动“品类引领品牌”战略,聚焦T恤品类,提出“T恤小专家”定位。此后,“小领T”超级单品连续多年获得同类产品市场综合占有率第一。
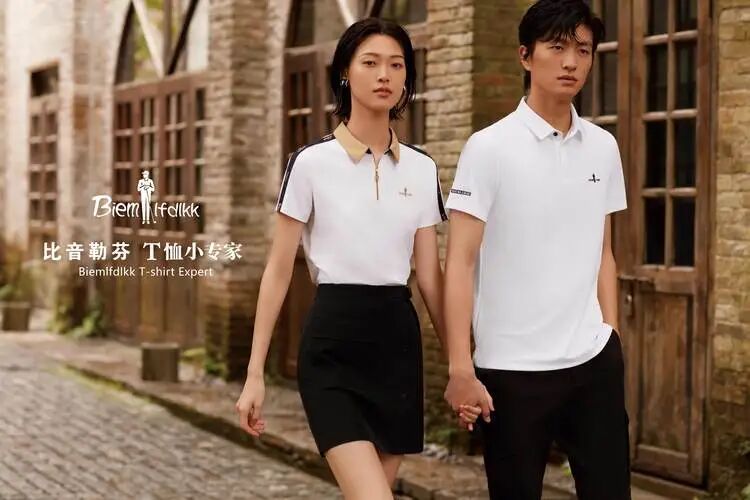
但“品类专家”的定位,恰恰暗含着品牌势能下沉的风险。
品牌定位专家李相如曾指出,许多企业“错把品牌定位误以为是品类聚焦和大单品战略,对跨品类和多元化等战略重视不足”。在他看来,“品牌定位不准”的一个重要表现就是“忽视自身核心竞争力与品牌联想,盲目跨品类延伸破坏原有认知”。比音勒芬将自身窄化为“T恤小专家”,恰恰陷入了这一误区——消费者想到比音勒芬时,联想到的是一“件”好T恤,而非一种完整的生活方式、身份认同或文化归属。
这种“单品心智”与白小T的“大牌平替”逻辑在消费者认知层面形成了危险的交集——白小T以99-499元的价格,同样在T恤品类上建立认知;而比音勒芬的T恤定价在1500-8000元,两者价格差超过10倍,但在“T恤”这个品类标签下,消费者会不自觉地将其归入同一个比较框架。白小T的目标客群是30-50岁的中年男人——这与比音勒芬35-55岁的核心客群高度重叠。当比音勒芬将自己定义为“T恤专家”而非“高尔夫生活方式品牌”时,它实际上放弃了场景叙事和文化溢价,将自己拖入了与白小T们同台竞技的功能性赛道。品类越聚焦,可比对象越多,品牌势能越容易被拉平。
品牌大师戴维•阿克在其品牌资产理论中早已阐明,品牌资产由品牌忠诚度、品牌知名度、感知质量、品牌联想等维度构成。其中,品牌联想是品牌资产最核心的维度之一——消费者对品牌的联想越是丰富、越是具有情感深度,品牌资产就越是牢固。阿克强调,强大的品牌需要集功能利益、情感利益、自我表达利益、社会利益于一身,而“功能利益是基础,产品给客户带来的精神领域利益,更能与消费者建立强大、牢固的关系”。比音勒芬的“T恤小专家”定位,恰恰将品牌联想收窄到了“功能性利益”的单一维度——消费者联想到的只是“一件好T恤”,而非一种圈层归属、一种身份象征或一种生活方式。正如阿克所言,仅仅让消费者“高度知晓品牌是不够的”,品牌必须在消费者所处的具体场景中“既可见又可信”,才能真正建立品牌相关性。当一个定位可以被无数后来者模仿和稀释时,品牌便失去了定价权的根基。
更值得警惕的是,比音勒芬的年轻化转型也因“T恤小专家”的定位而受阻。品牌签约丁禹兮等90后新生代偶像,但定价1511元的同款核心夹克外套销量仅百余件。董事长谢秉政在股东大会上承认,品牌销售依旧依赖老客,原有VIP客群贡献了七八成销售份额。90后中产尚未进入“用一件T恤彰显身份”的阶段,而等他们到了那个阶段,比音勒芬是否还在,已经成了一个疑问。
品牌定位专家李相如对此有过更为犀利的概括:品牌定位不准的原因之一,是“企业本身实力有限,未投入战略级资源赋能品牌”。比音勒芬虽然在品类聚焦上投入了大量资源,但这种投入的方向——将品牌势能压缩到“T恤”这一单一品类上——本身就是在做减法而非加法。在存量竞争时代,“过去依靠大规模广告的心智定位、品牌形象和关系口碑等传统品牌模式,已难以打造强势品牌并持续引领品牌增长”。强势品牌的核心是品牌势能,而“品牌势能是消费者对品牌价值的认知期望与购买后的体验感知之间的高差关系”——比音勒芬将品牌期望从“高尔夫生活方式”降维到“一件好T恤”,这个“高差”被大幅收窄,品牌势能自然随之衰减。
二、与拉夫劳伦的差距:文化定位与场景定位的鸿沟
比音勒芬常被称为“中国版拉夫劳伦”,但两者的差距恰恰揭示了品牌资产积累的本质差异。
拉夫劳伦的根基是文化定位。创立于1967年的拉夫劳伦,用半个多世纪构建了一个以“常春藤风格”为核心的完整品牌世界——从服装到家居、从香水到餐厅,它贩卖的是一种美国上流社会的生活方式想象。马球Logo本身就是一种文化符号,代表的是精英运动、贵族气质和美国梦。2025财年,拉夫劳伦全球营收达70.79亿美元,中国市场连续20个季度保持正增长。
比音勒芬的根基是场景定位。品牌的核心叙事是“高尔夫”——但与高尔夫紧密连接的代价是,比音勒芬向自己将近八成未打过高尔夫球的VIP客户贩售的是一个“高尔夫球梦”。这种“场景定位”的问题在于:消费者购买的是一种场景想象,而非一种文化认同。当迪桑特、始祖鸟、可隆等品牌以更强的专业属性和更差异化的文化符号出现时,比音勒芬的场景叙事便显得单薄且脆弱。
戴维•阿克在阐述品牌资产理论时指出,品牌联想是品牌资产的核心构成要素之一。品牌联想的丰富度和深度,直接决定了品牌在消费者心智中的不可替代性。拉夫劳伦的“常春藤精英”联想是一个跨越产品品类的文化符号——消费者购买的不仅是一件POLO衫,更是一种价值观的认同和身份的彰显。而比音勒芬的“高尔夫”联想则是一个功能性场景——当消费者不打高尔夫时,这个联想便失去了相关性。阿克提出的“品牌相关性”概念强调,品牌必须在消费者所处的具体场景中“既可见又可信”——比音勒芬在高尔夫场景中是“可信”的,但在更广阔的高端生活方式场景中,它的相关性远不如拉夫劳伦。
文化定位具有排他性和代际传承性——拉夫劳伦的消费者从父辈传承到子辈,是一种价值观的延续。场景定位则具有可替代性——当迪桑特的三箭头标识诠释着“低调务实、扎根深耕”的职场态度,当可隆的双树logo暗含“节节高升”的美好寓意,比音勒芬那个“挥着高尔夫球杆、休闲望向远处的男人”的logo便显得离消费者越来越远。比音勒芬的核心用户是40岁以上、月可支配收入3万元左右的中小企业主、公务员及国企中高层。这群人正在被“一只鸟、两棵树、三条路”——始祖鸟、可隆、迪桑特——奇袭。比音勒芬的品牌认知度不及“中产三宝”,核心客群正在被更具文化势能和圈层认同感的品牌分流。
比音勒芬虽然没有盲目跨品类,但它的问题恰恰相反——它过度收缩了品牌联想,从“高尔夫生活方式”收缩到了“T恤”,从而丧失了与更广阔的文化语境建立连接的可能性。在存量竞争时代,“品牌如何升级突围便成为当下的重要命题”,而“本质上来讲,它不仅是品牌的问题,更是战略上的问题”。比音勒芬的战略选择——用“T恤小专家”替代“高尔夫生活方式”——本质上是在用战术层面的品类聚焦替代战略层面的品牌建设。
三、收购困局之一:品牌组合战略的全面失效
比音勒芬收购CERRUTI 1881和KENT&CURWEN的结局,是一场关于“品牌组合战略”的残酷检验。
收购后仅两年,比音勒芬便宣布下调两者定位:CERRUTI 1881不定位重奢,KENT&CURWEN从“高于拉夫劳伦”对标调整为对标拉夫劳伦。收购主体厚德载物持续亏损——2023年亏4421万,2024年亏8117万,2025年上半年亏3707万。
戴维•阿克在其品牌组合战略理论中明确指出,品牌组合的核心在于构建“具有相关性、差异性、活力和清晰度的品牌组合战略”。阿克提出的“5B”框架中,“品牌组合”(Brand Portfolio)是五大核心要素之一——它反映了“一个强势品牌几乎总是要么是领导者、要么是一个包含背书品牌、子品牌、联合品牌以及差异化因素、活力因素和可信度来源的品牌团队的成员”。阿克强调,“在大多数强势品牌背后,都有支撑品牌相关性、形象和忠诚度的品牌团队”。一个成功的品牌组合战略,需要各品牌之间有清晰的区隔定位、协同效应和势能传递。
安踏的多品牌矩阵是教科书级的范例:FILA锚定高端运动时尚,迪桑特锚定专业滑雪与高尔夫,始祖鸟锚定顶级户外。每个品牌占据一个独立的细分赛道,客群不重叠、定位不打架,同时在供应链、渠道、数字化等后端能力上实现协同。
反观比音勒芬的品牌组合,呈现出三个层面的战略失效:
第一,定位重叠与内部竞争。CERRUTI 1881和KENT&CURWEN的品牌定位调整本身就暴露了定位能力的缺失——从重奢到轻奢、从“高于拉夫劳伦”到“对标拉夫劳伦”,不仅让两个品牌之间缺乏清晰的区隔,更让它们与主品牌比音勒芬形成了直接的客群重叠。比音勒芬主品牌定价在1500-5000元区间,KENT&CURWEN对标拉夫劳伦意味着定价区间大致相当,两者在价格带、客群画像上高度重合。当消费者面对同一个集团旗下的三个价位相近的品牌时,品牌组合非但没有形成合力,反而造成了认知混乱和内部竞争。
第二,客群无法有效分层。一个理想的品牌组合应该像金字塔——底层是大众品牌提供规模和现金流,中层是高端品牌贡献利润和势能,顶层是奢侈品牌树立形象和天花板。但比音勒芬的客群高度集中于35-55岁的高净值男性,这个客群既是主品牌的核心用户,也是收购品牌试图触达的对象。集团无法为不同品牌匹配差异化的客群——既没有更年轻的客群去承接KENT&CURWEN,也没有更顶级的客群去消化CERRUTI 1881。客群的单一性使得多品牌扩张变成了“同一批人、多个品牌”的分流游戏。
第三,势能方向倒挂。在品牌组合中,势能通常从高端品牌向大众品牌“溢出”——消费者因为认可集团拥有奢侈品牌,而对集团的大众品牌产生信任。但比音勒芬的势能方向是反的——主品牌自身处于势能衰减期,不仅无法为收购品牌提供势能加持,反而需要通过收购高端品牌来“借势”提升自身形象。当一个集团试图用收购来的品牌为主品牌输血,而非用主品牌的势能为收购品牌赋能时,品牌组合战略的底层逻辑就已经颠倒了。
品牌定位专家李相如将这种情形概括为品牌架构中“品牌组合战略出现局部大于整体的情况”——收购的品牌各自为政,无法形成合力,最终“1+1<2”。他还指出,“品牌定位不准”的原因之一是“企业本身实力有限,未投入战略级资源赋能品牌”——这一点在比音勒芬的收购案例中体现得尤为突出。当主品牌自身都在“烧钱换增长”时,为收购品牌投入战略级资源便成了一种奢望。
四、收购困局之二:主品牌不强势,何以赋能?
比音勒芬与安踏之间最根本的区别在于:安踏是在自身势能上升期进行并购,以强势的运营能力为收购品牌赋能;比音勒芬是在自身势能衰减期进行并购,试图用收购品牌来为自己输血。
本质而言,比音勒芬在主品牌不强势的情况下,无法有效赋能子品牌——渠道资源和企业资源均不支持。
先说渠道。比音勒芬全国门店近1400家,但这些门店绝大多数开设在机场、高铁站和高端购物中心,以高尔夫服饰专柜或专卖店的形式存在。这套渠道体系的消费者心智与“高尔夫”“商务休闲”“中年男装”深度绑定。当CERRUTI 1881或KENT&CURWEN进入这些渠道时,消费者面对的是一个认知错位的场景——在“买高尔夫T恤的地方”看到一个意大利奢侈品牌,不仅无法建立品牌应有的调性,反而会拉低收购品牌的档次感。安踏为FILA和迪桑特分别建立了完全独立的渠道体系——FILA不进安踏店,迪桑特有自己独立的高端门店——这种“渠道隔离”恰恰是比音勒芬所不具备的。
再说企业资源。2025年,比音勒芬销售费用高达20.19亿元,占营收比例高达46.8%——每获得100元收入就要投入47元营销费用,自身尚且“烧钱换增长”难以为继。与此同时,存货周转天数高达352天,存货余额11.52亿元。在这样的经营压力下,公司无力为收购品牌投入足够的独立团队、独立渠道和独立营销预算。两个收购品牌只能依附于主品牌体系运作,缺乏独立的设计、渠道和营销能力,品牌基因无从保留。
戴维•阿克在论述品牌资产时强调,品牌是“企业未来获取成功和创造持续价值的平台”,因此“品牌建设是战略性的,而不是刺激销量而采用的战术手段”。他还指出,品牌资产“虽然是无形的,但可以被量化”,其价值体现在品牌知名度、品牌联想和忠实消费者三个维度上。比音勒芬的问题在于,它用战术层面的营销投入(高达46.8%的销售费用率)替代了战略层面的品牌建设——大量的广告投放可以提升知名度,但无法建立深厚的品牌联想和品牌忠诚度。正如阿克所言,“从战术角度考虑品牌已经过时,拥有战略支撑的品牌才是企业的巨大财富”。
一个自身品牌势能在衰减、经营效率在下滑的企业,很难为收购的品牌注入新的势能。安踏收购FILA时,FILA在中国近乎一张白纸,安踏自身正处于上升期,有充足的资源和势能为FILA重新定义和赋能。比音勒芬收购CERRUTI 1881和KENT&CURWEN时,却站在了自己增长曲线的顶峰之后。主品牌不强势,意味着没有势能可以传递;渠道不支持,意味着没有独立的展示空间;资源不充足,意味着没有能力组建独立的运营团队——三者叠加,收购品牌沦为“主品牌的附庸”,而非“独立的品牌资产”。
更严峻的是,子品牌的高端定位与规模扩张呈现天然矛盾,寄希望通过高端定位获得第二增长曲线不太现实。CERRUTI 1881定位于奢侈男装,奢侈品的本质是稀缺性和排他性,天然排斥大规模扩张。KENT&CURWEN即便下调对标拉夫劳伦,依然处在高端男装的价格带——这个赛道的天花板有限,高净值人群的数量和消费频次都有明确的上限。试图用高端定位来实现“第二增长曲线”的规模诉求,本身就是战略上的错配。安踏的FILA能够成为第二增长曲线,并非因为它的定位“足够高端”,而是因为它精准地切入了“高端运动时尚”这个快速增长的大众细分市场。而比音勒芬收购的品牌,要么太高端(CERRUTI 1881)、要么太小众(KENT&CURWEN)、要么在中国市场缺乏认知基础——它们都不是能够快速放量的“现金牛”品牌。
Snow Peak的情况同样如此。“露营界爱马仕”的定位决定了它的核心客群是极小众的高端户外爱好者。要在十年内从全球约11亿人民币的规模做到中国单一市场50亿,意味着品牌必须从“小众精英”走向“大众高端”——而这一过程本身就会稀释Snow Peak最核心的稀缺性资产。高端定位与规模扩张之间的矛盾,是比音勒芬所有收购品牌面临的共同困境。
五、Snow Peak:一场更复杂的赌局
2023年底,比音勒芬从韩国GAMSUNG手中拿到了Snow Peak韩国服饰线的中国经营权。2026年6月12日,三方协议终于落定。签约仪式上,谢秉政提出“十年50亿”目标。为此,公司成立了独立事业部,在品牌的节奏上与全球活动保持一致。
但这场赌局的难度,远超比音勒芬的想象。
首先是户外赛道本身的竞争加剧。高端户外赛道已呈现明显的“金字塔挤压”格局,比音勒芬统一Snow Peak品牌权后,要同时对抗数十家国内外竞品,市场拥挤度成倍提升。竞争队列的第一梯队是各大国际专业户外巨头——始祖鸟、猛犸象、萨洛蒙等——依靠数十年专业登山、极限户外技术积累,垄断高端装备、机能服饰赛道,并依托DTC渠道完善线下门店与圈层文化牢牢锁定高消费人群。Snow Peak在这样一片红海中突围,挑战巨大。
其次是比音勒芬自身的经营能力。2025年营收43.14亿元(同比+7.73%),归母净利润5.51亿元(同比-29.46%);销售费用率高达46.8%,存货周转352天。Snow Peak 2025财年全球销售额仅241亿日元(约合人民币11亿元)——要在十年内从11亿做到50亿,意味着年均复合增速需超过16%,而比音勒芬自身2025年的增速仅为7.73%。更重要的是,在品牌组合战略中,Snow Peak与CERRUTI 1881、KENT&CURWEN之间缺乏清晰的区隔——三者都瞄准高净值人群,都在讲“生活方式”的故事,客群高度重叠但品牌叙事各不相同,最终结果很可能是“三个品牌抢同一批人”。
戴维•阿克在论述品牌组合战略时强调,品牌组合的各个成员之间应当有清晰的区隔和协同。安踏的多品牌矩阵之所以成功,是因为每个品牌都有自己独立的赛道和客群——FILA做高端运动时尚,迪桑特做专业滑雪与高尔夫,始祖鸟做顶级户外——它们之间不存在直接的客群重叠和定位冲突。而比音勒芬的三个收购品牌——CERRUTI 1881、KENT&CURWEN、Snow Peak——虽然在品类上有所差异(男装、男装、户外),但在客群画像(高净值人群)、价格带(高端)和品牌调性(生活方式)上高度重合。阿克警告说,如果品牌组合中各品牌之间缺乏清晰的区隔和协同,品牌组合非但不能形成合力,反而会造成资源的分散和内部的消耗。
比音勒芬试图通过收购高端品牌来实现集团的高端化,但高端化本身不是战略,而只是战略的结果。没有清晰的品牌组合逻辑和强大的运营能力支撑,高端化只会变成一场昂贵的 vanity project。
有评论将比音勒芬的一系列收购称为“摸着安踏过河”。但安踏与比音勒芬之间的差距,不仅是规模和资源的差距,更是战略逻辑的差距——安踏用强势的主品牌为子品牌赋能,比音勒芬试图用子品牌为弱势的主品牌输血;安踏的子品牌各有清晰的赛道和客群,比音勒芬的子品牌定位混乱、内部打架;安踏在自身上升期收购,比音勒芬在自身下行期收购。前者是“强者并购”,后者是“弱者博弈”——两者的结局,往往截然不同。
六、结语:品牌势能的消长与战略启示
比音勒芬的困境,本质上是品牌势能由盛转衰的典型样本。
戴维•阿克在其品牌资产理论中早已阐明:品牌资产是“与品牌(名称和标志)相联系的,可为公司或顾客增加或削弱产品价值或服务价值的资产和负债”。品牌资产不是一成不变的——营销决策既可以提升品牌价值,也可以损害品牌价值。比音勒芬的“T恤小专家”战略、多品牌收购战略,本质上都是在做品牌资产的加减法——遗憾的是,它做的是减法而非加法。
李相如则从品牌势能的角度给出了更系统的诊断:在存量竞争时代,“过去依靠大规模广告的心智定位、品牌形象和关系口碑等传统品牌模式,已难以打造强势品牌并持续引领品牌增长”。强势品牌的核心是品牌势能,而品牌势能“是消费者对品牌价值的认知期望与购买后的体验感知之间的高差关系”。比音勒芬的问题在于——它将品牌期望从“高尔夫生活方式”降维到“一件好T恤”,这个“高差”被大幅收窄;它的多品牌并购看似提升了品牌组合的广度,但各品牌之间缺乏清晰的区隔和协同,反而造成了认知的混乱和资源的分散。
“T恤小专家”的品类战略让品牌从“高尔夫生活方式”的高势能定位滑向“单品功能性”的低势能赛道,与白小T等低价品牌被纳入同一个消费者比较框架;与拉夫劳伦的差距根植于文化定位与场景定位的本质不同——文化具有排他性和代际传承性,场景则容易被替代和稀释;品牌组合战略的全面失效——定位重叠、客群单一、势能方向倒挂——让多品牌非但没有形成合力,反而造成了资源的分散和内部的消耗;主品牌不强势导致无法有效赋能子品牌,渠道和企业资源均不支持,而子品牌高端定位与规模扩张的天然矛盾,又让“第二增长曲线”的寄望变得不切实际;收购CERRUTI 1881、KENT&CURWEN和拿下Snow Peak中国经营权,三笔交易在品牌组合中缺乏清晰的协同逻辑,最终结果很可能是“三个品牌抢同一批人”。
截至2026年一季度,比音勒芬虽出现营收和利润的反弹——营收15.22亿元,同比增长18.36%;净利润3.86亿元,同比增长16.54%——但352天的存货周转、46.8%的销售费用率、连续两年增收不增利的颓势,以及多品牌矩阵中CERRUTI 1881和KENT&CURWEN的持续亏损,都指向一个更深层的问题:比音勒芬尚未找到从“卖一件好T恤”到“卖一种文化认同”的跃迁路径。
它仍然拥有高尔夫服饰细分赛道的领先地位、超过75%的高毛利率和连续多年营收正增长的基本盘。但要从“中国版拉夫劳伦”的模仿者成长为真正的品牌,它需要的不仅是更好的T恤、更年轻的代言人、更多的国际品牌商标——而是一个真正属于自己的、能够穿越代际的文化叙事,以及一个与自身实力相匹配的、而非贪多求全的品牌组合战略。
Tags:比音勒芬