Alo中国悖论:在美国是街头潮牌,在中国像网红品牌
2026-10-03 10:31:53 作者:Aiker002
简介2026年10月1日,上海张园,一栋三层石库门老建筑挂上“ALO”标牌,正式向公众开放。...
一、序幕:张园开业的两个叙事
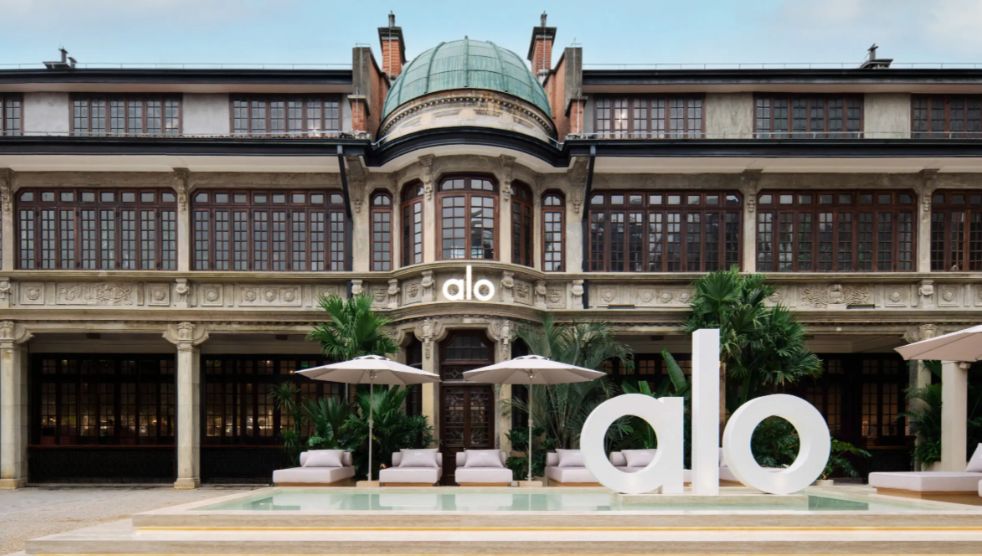
2026年10月1日,上海张园,一栋三层石库门老建筑挂上“ALO”标牌,正式向公众开放。门店外队伍连拐数道弯,一直延伸到弄堂深处,有消费者排队超过一小时,热门款半日售罄。这是一场精心策划的首秀。一楼陈列全系列产品,中庭设有冥想与音疗区域,户外庭院被布置成泳池休闲区,旁边还有Alo Café。两天前的开幕活动上,赵露思、钟楚曦等明星到场,粉丝穿着Alo瑜伽裤提前来“踩点”。
热烈、时尚、充满“被观看”的氛围。但在这层热闹之下,一个根本性的问题尚未被回答:Alo在中国,究竟是一个品牌,还是一场流量事件?
二、速度与规模:Alo入华的时间线
理解Alo今天的问题,需要先回溯它进入中国的路径。
Alo于2007年创立于洛杉矶比弗利山庄,品牌名源于Air(空气)、Land(大地)、Ocean(海洋)的首字母缩写。截至2024年,Alo全球门店约126家,覆盖超过25个国家,年收入约10亿美元。2025年业绩近乎翻倍,直逼20亿美元。在美国市场,Alo客户年均消费额达660美元,首次超过Lululemon的600美元,较六年前增长76.5%。这些数据勾勒出一个在美国本土处于上升通道的品牌。
但进入中国市场,Alo走了一条截然不同的路径。
2024年12月,前始祖鸟市场副总裁Aurora Liu加入Alo,担任中国市场负责人,在上海、北京推进本土团队招聘和市场筹备。2026年4月,Alo又请到朱俊伟(Jimmy Zhu)出任中国及北亚区总裁,他此前担任Givenchy大中华区总经理,并曾在Prada和Giorgio Armani工作过。同年,前LVMH人事高管Andrew Nip出任中国及北亚区人事总监。品牌还任命前Dior与Miu Miu高管Benedetta Petruzzo为国际业务首席执行官。
团队搭建完成后,Alo的入华节奏骤然加速:2026年6月正式官宣入华,7月底启动社群活动预约,8月12日天猫旗舰店与微信小程序同步上线,9月8日官宣王一博为全球品牌大使,9月16日宣布七城八店计划,9月27日官宣赵露思为全球品牌大使,9月28日香港K11 MUSEA首店开业并举办张园揭幕活动,10月1日张园店正式对外开放。
从官宣到天猫开业,不到两个月;从开业到线下首店落地,不到两个月。这个速度在中国高端服饰品牌入华史上堪称激进。
结果是可观的:天猫开售1分钟成交额突破1000万元,刷新天猫运动户外行业新品牌开店纪录。开售首月,仅凭天猫单一平台成交,便拿下国内三大主流电商平台中高端女性瑜伽服饰市场27.3%的线上GMV份额,仅次于Lululemon的62.8%。成交均价达962元,为六个样本品牌中最高,Lululemon也仅为728元。
但这些数字背后,隐藏着一个更为关键的问题:高销售额是否等同于品牌价值的建立?
三、品牌资产五星模型下的Alo中国
世界级品牌管理大师、美国品牌战略权威专家、品牌资产之父戴维·阿克于1991年提出的品牌资产五星模型,将品牌资产解构为品牌知名度、品牌认知质量、品牌联想、品牌忠诚度和品牌其他专有资产五个维度。以此框架审视Alo在中国的现状,可以清晰地看到哪些维度已经建立,哪些维度仍然空悬。
(一)品牌知名度:高分,但来源单一
Alo在中国的知名度建立速度是惊人的。小红书上#Alo话题浏览量达3.7亿,#AloYoga和#Alo穿搭话题浏览量均超过6000万。天猫开售前,品牌已通过赵露思的私服出街完成前置曝光。
但问题在于知名度的来源结构。Alo在中国的知名度几乎完全建立在明星代言和社交媒体流量之上。赵露思负责让消费者快速认识Alo、穿上Alo,王一博则负责把Alo带到一个过去并不属于它的场景里。这种知名度是借来的,而非品牌自身叙事沉淀的结果。当一个消费者说“我知道Alo”时,她到底知道的是Alo这个品牌,还是赵露思穿的某条裤子?品牌与代言人之间的认知边界,正在被模糊。
(二)品牌认知质量:短板明显
品牌认知质量是消费者对产品或服务整体质量的感知。在这个维度上,Alo面临严峻挑战。
社交平台上关于Alo产品“起球”“洗涤变形”的消费者评价不时出现,有人将其称为“娇贵的次抛衣”。有消费者指出品牌“看中粉圈流量,忽视产品本身”“经费用在营销上”。与此同时,Alo的定价却高于Lululemon——一条长裤售价1150元,而Lululemon长裤大多在980元左右。
更严峻的是,在Alo正式入华前,国内市场上已充斥着大量山寨产品,部分售价只有数十元或数百元。这些仿品不仅侵蚀了品牌的高端形象,也提前透支了消费者对Alo产品品质的认知锚点。当一个品牌在消费者真正穿上产品之前,就已经先穿上了“假货”的印象,品牌认知质量的修复将是一个漫长的过程。
(三)品牌联想:时尚有余,深度不足
在品牌联想维度,Alo有一些清晰的正面联想:加州生活方式、时尚、街头穿搭、“比lulu时髦”。Alo将瑜伽服变成街头服饰,消费者购买的不只是一条训练时穿的瑜伽裤,也是一套可以出现在咖啡馆、机场和社交媒体上的日常造型。
但品牌联想的另一面是空心化。“穿Lululemon的人,基本还是冲着面料、版型和运动舒适度去的,但穿Alo的人群,基本是在去运动的路上,没错,是在路上”。这句话精准地揭示了Alo品牌联想的核心——它卖的是“在路上的状态”,而非运动本身。当品牌联想停留在“看起来像在运动”而非“真的在运动”时,品牌的情感深度和场景绑定都将是脆弱的。
(四)品牌忠诚度:最大的隐忧
品牌忠诚度是品牌资产的核心。Alo在中国面临的真正考验,不是消费者是否第一次购买,而是是否第二次、第三次购买。
目前Alo的购买动机高度依赖明星同款驱动。赵露思同款Suit Up西裤售出超过1万条,单品销售额超千万元。但这究竟是品牌忠诚,还是粉丝消费?“当消费者冲着‘赵露思同款’下单而非‘ALO产品’买单时,品牌自身的存在感正在被稀释”。
Aiker艾克网主编胡兴华博士观察值得重视:“随着凯乐石、始祖鸟、FLA、波司登、可隆、迪桑特、lululemon、萨洛蒙、昂跑、索康尼、鬼冢虎、亚瑟士等户外运动品牌集体涨价跑步进入高档商场,国内消费者正在从前两年的新鲜感到近两年的兴奋感转移,随着更多国外国内户外运动品牌进入电商和线下商场,国内消费者对运动服饰的消费会越来越趋于平淡自然和审慎理性,不再盲目为‘网红滤镜’或明星同款买单。Alo需要打造自己的核心竞争力,契合国内消费者对质量感知、身份品味以及品牌个性的需求——而这恰恰是目前Alo在尚未完成的功课。”
(五)品牌其他专有资产:商标与渠道管控的隐忧
在品牌专有资产维度,Alo面临商标注册未完成、高仿泛滥等多重挑战。品牌正式入华前,国内多个电商平台已出现大量名称、标识近似Alo的商品,这些商品与官方产品之间存在明显价差,可能干扰消费者对Alo正品价格和品牌定位的认知。
这意味着,Alo在中国不仅要从零建立品牌认知,还要在一个已被“山寨”提前定义的价格认知中,重新划定正品边界。正如分析所言,“天猫旗舰店既是销售渠道,也是Alo重新划定正品价格、售后标准和品牌边界的起点”。但这一“重新划定”的成本是巨大的,且效果尚不可知。
四、品牌健康分析:五性与五力模型下的Alo
中国品牌战略创新专家、百思特咨询集团合伙人王小博在《品牌势能》一书中提出的品牌健康五性模型(相关性、差异性、可信性、识别性、活跃性)与品牌五力评估模型(品牌认知力、品牌口碑力、品牌形象力、品牌情感力、品牌文化力),为诊断Alo中国区的品牌健康状况提供了另一个系统性视角。
(一)品牌健康五性分析
相关性:中等偏弱。Alo的“studio-to-street”定位在当下中国市场具有一定相关性——消费者购买运动服的理由已从功能延伸至身材管理、社交展示和生活方式认同。但Alo在中国面临的竞争格局已与Lululemon入华时不可同日而语:Lululemon已完成高端瑜伽服的市场教育,Vuori正在加快中国扩店,安踏控股的MAIA ACTIVE主打亚洲女性版型,Particle Fever等本土品牌也已进入中高端运动时尚市场。Alo的“时尚运动”定位并非独一无二,其相关性正在被稀释。
差异性:中等,且有下降风险。Alo与Lululemon的整体产品相似度约65%-70%,北美消费数据显示63%的Alo消费者同时购买过Lululemon。Alo的差异化主要体现在“更时尚”“更适合出街”的感知层面,而非产品功能或品牌文化的根本性差异。Alo的溢价来自明星同款和时尚感,Lululemon的溢价来自面料科技和瑜伽社群。前者是一种可被快速复制的差异化,后者才是结构性壁垒。
可信性:偏低。这是Alo目前面临的最大健康问题。产品起球、变形等质量投诉与千元以上的定价形成尖锐反差。当一条1150元的西裤被消费者评价为“娇贵的次抛衣”时,品牌溢价的可信性将受到根本性质疑。此外,赵露思、王一博双代言人的密集打法,也让部分消费者产生“看中粉圈流量”的负面感知,进一步削弱了品牌作为高端运动生活方式品牌的可信度。
识别性:中高,但模糊。Alo的视觉识别度较高——洛杉矶美学、加州色彩、明星穿搭氛围感。但品牌的核心识别是什么?Lululemon用13年时间给自己建立了“高端、专业”的品牌人设,而在社交媒体上,“Alo品牌在大多数消费者眼中,模糊不清”。当一个品牌的辨识度主要来自代言人而非品牌自身时,识别性是脆弱的。
活跃性:极高,但不均衡。Alo在社交媒体上的活跃度、天猫销售的爆发力、开业首日的排队盛况,都指向极高的品牌活跃性。但这种活跃性高度集中在营销端,在产品端的活跃性——面料创新、版型优化、本土化研发——严重不足。活跃性若只停留在营销层面,最终会变成“噪音”而非“信号”。
(二)品牌五力评估
品牌认知力(品牌进入消费者心智的入场券):Alo的认知力在入华首月达到高点,但认知的内容存在结构性偏差。消费者“知道”Alo,但知道的更多是“明星同款Alo”“小红书上很火的Alo”,而非“Alo代表什么”“Alo与其他品牌有什么本质不同”。认知力的建立在速度上堪称优秀,在深度上则远远不够。
品牌口碑力(社会认同与信任状):这是Alo目前最大的短板。产品起球的消费者评价、山寨泛滥的市场环境、以及“经费用在营销上”的公众认知,共同构成了品牌口碑力的负向积累。品牌口碑的建立需要消费者之间的真实推荐,而目前Alo的消费者口碑更多停留在“版型好”“比lulu洋气”的浅层,缺乏“值得复购”“品质撑得起价格”的深层信任。
品牌形象力(品牌在用户心智中的个性气质):Alo的形象力可以用“时尚、年轻、加州、松弛感”来概括。这个形象在视觉层面是清晰且有吸引力的。但形象力的真正考验在于,当明星代言的光环消退后,品牌形象是否还能自我维持。Alo目前呈现的“从瑜伽垫到红毯”的时尚形象,更多是明星光环的折射,而非品牌自身叙事的投射。
品牌情感力(品牌对用户的情绪吸引力):Lululemon贩卖的是“中产自律”的情感叙事,而Alo在美国贩卖的是“加州松弛感”。这种松弛感在当下中国社会确实具有吸引力——它让消费者感到“穿上Alo我也可以很松弛”,但它是一种浅层情感却难以建立深层的品牌情感纽带。Alo的社交媒体呈现为“单人镜前自拍”,这种被观看的个体状态,天然缺乏社群情感的凝聚力。
品牌文化力(品牌故事性与精神意义):这是Alo最薄弱的维度。品牌名“Alo”源于Air、Land、Ocean,寓意与自然共生。但这一品牌哲学在中国市场的传播几乎是缺席的。在社群文化上,Alo在中国的营销网络和瑜伽社群尚未建立,品牌文化更多停留在视觉与社交层面,这意味着首店虽能快速制造话题,却难以在短期内沉淀稳定核心用户群。
对比Lululemon在中国市场通过门店为核心辐射社区、签约当地瑜伽教练为品牌大使、免费开课等系统化社群运营,Alo在中国的线下社群仅靠短期八周活动试水,尚缺少长期稳定的用户触点。一个以瑜伽服起家的品牌,如果在中国不推广瑜伽运动文化,不建立瑜伽社群,它凭什么让消费者相信它代表瑜伽生活方式?
五、管理团队奢侈品的经验,互联网的打法
Alo中国区的管理团队配置,本身就是一个值得分析的信号。
朱俊伟(Jimmy Zhu)此前担任Givenchy大中华区总经理,并曾在Prada和Giorgio Armani工作过。Aurora Liu来自始祖鸟,担任市场副总裁。人事总监Andrew Nip来自LVMH。这是一支典型的“奢侈品牌+户外品牌”混合背景的团队。
奢侈品牌的经验意味着对高端定位、门店体验、品牌调性的理解。始祖鸟的经验意味着对中国户外运动消费趋势的敏感度。但这两者之间存在一种深层张力:奢侈品品牌的核心是稀缺性、排他性和历史积淀,而户外品牌的核心是功能性、社群性和专业信任。Alo目前的中国策略,似乎在两者之间摇摆——用奢侈品的定价和门店体验建立高端感,用互联网品牌的流量打法追求短期销售爆发。
这种摇摆体现在多个维度。一方面,Alo在天猫开售首日就采用赵露思铺满首页的流量打法,开售1分钟破千万,这是典型的互联网爆品逻辑。另一方面,Alo又在张园老建筑中打造冥想区、音疗区、户外泳池休闲区,试图传递“奢华在于生活方式”的品牌理念。但问题是,这些精心设计的高端体验空间,与天猫平台上“明星同款”的销售话术之间,是否存在品牌叙事的断裂?
更值得追问的是,Alo在中国的扩张节奏是否过于激进。从官宣入华(6月)到天猫开业(8月)到线下首店落地(10月),整个周期不到五个月。对比Lululemon进入中国市场的节奏:2016年开设首店,但在此之前已经通过多年的代购和口碑积累建立了品牌认知,门店落地后更是用数年时间逐步建立社群体、培育市场。Alo选择了“先夺回品牌,再复制北美打法”的路径,这一策略在逻辑上可以理解——天猫旗舰店作为重新划定正品价格和品牌边界的起点。但问题是,在“夺回品牌”尚未完成之时,就急于用七城八店计划铺开线下网络,是否会导致品牌管控力的进一步稀释?
Aiker艾克网主编胡兴华博士指出Alo首选线上销售,主要还是为降低品牌入华的搜索成本,同时通过线上电商的数字化营销来管理分析客户结构,为后续的线下投入布局做参考依据。但数据分析能否替代品牌建设?当Alo同时推进线上电商、线下门店、社群活动、明星营销四条战线时,管理团队的精力与资源是否足以支撑每一条战线的深度运营?从目前的情况看,品牌的文化力和情感力建设被严重边缘化。
六、美国潮牌与“中国网红品牌”:一个身份错位
一个具有讽刺意味的现象是:Alo在美国的品牌地位,与其在中国的运作方式之间存在根本性的身份错位。
在美国,Alo是一个真正意义上的街头穿搭时尚品牌。Kendall Jenner、Hailey Bieber和Bella Hadid频繁身穿Alo出现在街拍和社交平台上,使品牌看起来不像广告投放者,更像被明星自然选择的流行单品。这种“被选择”而非“主动营销”的品牌形象,是Alo在美国市场品牌资产的核心。正如Supreme和Stüssy以态度和价值观成为特定群体的代言人,Alo在美国以一种“不加修饰的加州酷感”获得了特定文化圈层的认同。
但在中国,Alo的运作方式更像一个典型的电商网红品牌:签约顶流明星代言、天猫大促冲销量、小红书铺内容、开业当天制造排队效应。这套打法与完美日记、花西子等品牌的崛起路径高度相似——短期流量爆破→销量数据亮眼→资本故事成立。但完美日记们后来面临的品牌资产空心化困境,恰恰是Alo需要警惕的前车之鉴。
这不是说明星营销在中国市场没有价值。在中国,运动服饰的品牌认知建立高度依赖社交媒体的放大效应,明星代言是最高效的认知破圈手段。问题在于,明星营销应该是品牌建设的加速器,而非品牌建设的替代品。当品牌的认知、联想、情感和文化都高度依附于代言人时,品牌的独立性和持久性就值得质疑。
艾克品牌战略创新研究中心负责人、百思特咨询集团合伙人王小博认为:Alo在美国的品牌资产比如街头时尚的文化正统性、好莱坞明星的“自然选择”、加州生活方式的真实叙事——在中国市场几乎无法被直接移植。中国消费者没有经历过Alo在美国的文化沉淀,他们看到的是一张被明星代言和天猫爆款数据包装的“品牌名片”。这张名片的另一面,是尚未建立的品牌个性态度、尚未沉淀的情感价值、尚未推广的瑜伽运动文化。
七、Lululemon的参照系:社群的力量
要理解Alo在中国的品牌建设缺了什么,Lululemon是最好的参照。
Lululemon在中国市场用13年时间建立了一套“社区+体验”的品牌系统:以门店为中心辐射周边社区,签约当地瑜伽教练为“品牌大使”,免费开设瑜伽课程,将店员称为Educator(教育家)而非销售员。这些举措的核心逻辑是:让品牌成为瑜伽社区的组成部分,而非仅仅是一个卖瑜伽裤的公司。Lululemon中国区董事总经理黄山燕曾表示,品牌“不仅是扎根中国,更希望和中国市场共同成长”。2025年,lululemon在上海徐汇滨江打造了为期一周的“好状态趣动场”,由大使、社区伙伴与公益机构带领的瑜伽、跑步及综合训练等63节社区课程在此开展。
这种社群营销的力量在于,它创造了一个自我强化的循环:品牌投入社群→社群成员产生归属感→归属感转化为购买忠诚→忠诚用户自发传播→新用户进入社群。这个循环一旦运转起来,品牌就不需要持续依赖明星代言来获客,社群本身就成为了品牌最有力的“代言”。
Alo在中国的做法与此形成鲜明对比。Alo不强调社群概念,社交媒体呈现多为单人镜前自拍,贩卖的是一种被观看的个体状态。在北美市场,比起认真深入运动人群,Alo更感兴趣的是赞助博主身穿Alo出现在高端健身房。在中国,Alo的线下社群仅靠短期八周活动试水,尚缺少长期稳定的用户触点。
这种差异背后是品牌哲学的差异。Lululemon的核心叙事是“瑜伽等于身心健康加社区”,品牌是社群的连接器。Alo的核心叙事是个体审美和时尚表达,品牌是个人风格的标签。两种模式都有其合理性,但问题在于:在中国市场,Alo到底想成为什么?如果它想成为一个真正的瑜伽生活方式品牌,它必须建立社群、推广瑜伽文化、与运动人群建立真实的连接。如果它只想成为一个“穿出去好看”的时尚品牌,那么它需要接受品牌资产高度依赖时尚潮流周期的风险——而时尚潮流,恰恰是最容易过时的东西。
八、扩张节奏:速度是否正在吞噬深度?
Alo计划到2027年在七座城市开出八家门店,选址几乎全部落子于高线城市的核心商圈。杭州湖滨银泰in77门店接替原Air Jordan铺位,毗邻LV和Lululemon;北京国贸门店紧邻香奈儿、海瑞温斯顿等奢侈品牌;上海兴业太古汇店接手原蔚来独栋铺位。这些选址策略清晰传达了Alo的意图:通过与奢侈品牌为邻来夯实高端定位。
但核心商圈的选址逻辑,与品牌在消费者心智中的位置,是两回事。一个品牌可以在三里屯太古里开店,却未必能在消费者心中占据“高端”的位置。品牌心智的建立需要时间、产品和文化的持续投入,而非仅仅依靠门店的地理位置。
更值得关注的是扩张节奏与品牌深度的错配。Alo在天猫首月拿下27.3%的市场份额,成交均价962元,这说明市场对品牌有初步认可。但这种认可能否支撑七城八店的线下扩张?当一个品牌在产品质量仍受质疑、品牌文化尚未建立、社群体尚不成熟的情况下,就以如此速度铺开线下网络,它面临的风险是:门店越多,品牌形象的稀释速度越快。因为每一家门店都是品牌形象的载体,如果品牌本身的叙事不够清晰、不够有说服力,门店就只是一个卖货的地方,而非品牌体验的空间。
与此同时,Alo在美国市场的品牌资产——“被明星自然选择”的文化正统性——在中国市场的快速商业化中正在被消耗。赵露思、王一博的密集代言虽然带来了短期流量,但也可能让品牌失去“酷”的感觉。当一个品牌急于让所有人都知道它的时候,它就不再是“酷”的了。
九、结语:流量之后,品牌之前
Alo在中国的故事,本质上是一个关于“速度与深度”的故事。
从数据上看,Alo的入华是成功的:天猫首月27.3%的市场份额、1分钟破千万的销售纪录、开业首日的排队盛况、3.7亿的小红书话题浏览量。这些数字足以让任何一个品牌经理感到骄傲。
但从品牌资产的角度看,Alo在中国建立的是一个“薄”的品牌。高知名度、高活跃度,但低认知质量、低忠诚度、低文化深度。用戴维·阿克的话说,Alo建立了品牌知名度,但品牌认知质量和品牌忠诚度这两个品牌资产的支柱,仍然是空的。用王小博的框架说,Alo的识别性和活跃性很高,但相关性、差异性和可信性都面临挑战;品牌认知力和形象力尚可,但口碑力、情感力和文化力严重不足。
这不是说Alo没有机会。中国瑜伽服市场规模2025年达到25.97亿美元,预计2033年达到53.37亿美元,复合年均增长率9.42%。市场空间足够大,容得下不同定位的品牌。但市场空间的存在,不等于品牌价值的自动生成。
中国品牌战略创新专家、百思特咨询集团品牌BG总经理、品牌势能理论奠基人王小博指出:Alo需要回答一个核心问题——当明星代言的热度消退、当“新鲜感”变成“日常”、当消费者开始用产品品质而非明星光环来评判品牌时,Alo在中国还剩下什么?这个问题的答案,不取决于下一个代言人是谁,不取决于下一家门店开在哪里,也不取决于下一次天猫大促的销售数据。它取决于Alo是否愿意放慢速度,去真正理解中国消费者对瑜伽的理解、对运动生活方式的理解、对品牌与自我关系的理解。它取决于Alo是否愿意在中国的瑜伽社区中扎根,去推广瑜伽运动文化,去建立真实的用户连接,去成为一个“有态度”的品牌,而非仅仅是一个“有流量”的品牌。
流量可以买到认知,但买不到信任。曝光可以建立知名,但建立不了忠诚。明星可以带来关注,但带不来文化。
Alo在中国的品牌建设,才刚刚开始。
Tags:Alo
热门文章
3800亿押注AI,马云却跑去沙漠里看水:阿里为什么总能重做自己?
阿里押注算力,马云却走进沙漠。两条看似无关的线,指向同一道企业命题。
从“被阿里改造”到“自己造AI”:银泰陈晓东的十年三部曲
今天的AI英雄,是银泰陈晓东。
AI365启动后,丁世忠的安踏为什么不只想做“中国耐克”?
今天的AI英雄,是安踏集团董事丁世忠。
AI越完美,这头牛越火:《牛来》凭什么成为2026年最魔幻的情绪消费品?
今天的AI英雄,不是一个人。
致敬还是抄袭?理想L9太极广告的创意困局与品牌资产之问
2026年9月22日,理想汽车发布了一支与功夫演员谢苗合作的广告片。
在乌克兰战场,当AI替人类扣动扳机,品牌该重新认识哪三类“用户”?
这不是一篇军事分析。
雀巢 12 吨巧克力被盗后,AI时代的品牌该重新定义哪三层渠道五大动力六大维度?
2026 年 3 月,雀巢有 12 吨 KitKat 巧克力在欧洲运输途中被盗。
129亿买下Hugging Face,黄仁勋的万亿AI帝国,下一站是智能体经济
本篇聚焦 Agent 本身——这个正在改写市场、平台与企业边界的全新经济行动主体。