花7000万在西湖边装修一栋别墅,香奈儿在赌什么?
2026-10-20 17:13:06 来源:大卫王聊商业
简介...
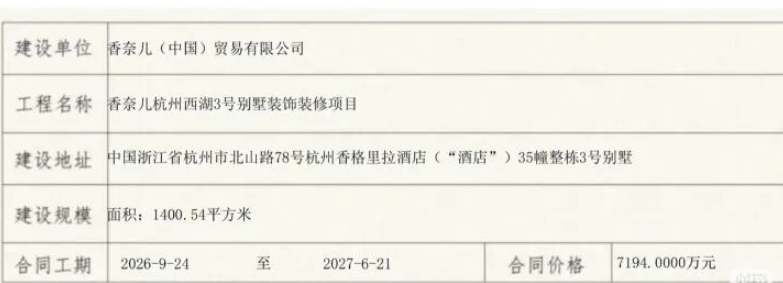
2026年秋天,杭州北山路78号,香格里拉酒店院内那栋建于1962年的3号别墅,即将被改写成另一种时间。合同金额7194万元,1400.54平方米,独栋,工期近九个月。业内几乎一致判断,这不是一家常规精品店,而是一间面向VIC客户的独立VIP SALON。就在此前一天,消息传出内地首家香奈儿独栋精品店落地武汉SKP。西湖边这一栋,将是第二家。
如果只把这则新闻读成“香奈儿在杭州多开一家店”,就错过了它真正的分量。杭州大厦那家门店,2009年进驻,2022年扩建后年销售额一度达到18亿元,是浙江唯一一家香奈儿时装精品店。十七年间,整个浙江的高净值消费者要买一件香奈儿外套或一只经典手袋,只有这一个物理入口。门口长年排队的景象,既是需求的证明,也是供给克制的结果。如今第二家店落在西湖边,不在恒隆,不在万象城,不在任何一座商业综合体里,而是在一栋被园林包裹的独栋别墅中。选址本身就是一份战略声明:香奈儿要的,不是在杭州多覆盖一个商圈,而是在这座城市最具文化辨识度的地理坐标上,为品牌势能再打下一根桩。
这根桩打在了一个微妙的时刻。2025年,中国内地个人奢侈品市场收缩3%至5%,消费者从“品牌崇拜”转向“价值审视”。25个主要奢侈品牌在华销售额同比下降超过10%,部分品牌出现两位数下滑。而香奈儿2026年上半年可比收入同比增长约16%,包括中国在内的所有地区均实现增长。全球层面,2025财年营收193亿美元,按可比口径增长1.8%,营业利润47亿美元,自由现金流大涨43.6%至26.46亿美元。这些数字放在行业集体承压的底色上,并不算炫目,却有一种很难被复制的“有机感”:增长不是靠收购新品牌、不是靠大规模铺渠道、不是靠折扣换量,而是在一个收缩的市场里,靠既有品牌资产的深度运营,一寸一寸挣回来的。
这恰恰是理解香奈儿的一把钥匙。中国品牌战略创新实战专家王小博在与其百思特咨询团队联合所著的《品牌势能》一书中给出了一个简洁却有力的定义:品牌势能是消费者购买前对品牌价值的认知期望与购买后的体验感知之间的形成“高差关系能量”。品牌资产在消费者心中值多少,不取决于声量有多大、门店有多少,而取决于那个“高差”是否足够大、足够持续、足够不可替代。高差越大,势能越强;势能越强,品牌越不需要用促销、折扣、流量采买去“推”动消费,而是让消费在势能的引力场中自行发生。
用这个框架回看香奈儿,它的诸多看似“反效率”的选择,就变得可读。在中国大陆,香奈儿只有约20家时装精品店,而部分竞争对手平均拥有约45家。它不设奥莱,不做折扣,核心手袋有购买限制,成衣和皮具至今不在线上销售。这些做法在传统零售逻辑里是“放弃增长”,在势能逻辑里却是在刻意维持认知期望与体验感知之间的落差——期望被文化叙事和创意更新不断推高,体验被稀缺的、私密的、不可批量复制的空间所承接,中间的落差,就是品牌溢价的来源,也是消费者愿意排队、等待、甚至将一只包视为“资产”的心理机制。
但势能不是静态的光环,它需要持续的能量注入,也需要精确的阀门控制。香奈儿真正的战略功夫,不在于某一年做了什么,而在于它建立了一套势能的生产与调节系统。西湖边这栋别墅,只是这套系统在中国市场最新的一次落子。
第一层调节:扩张的“克制函数”与体验的“深度函数”
势能理论中有一个容易被忽略的推论:扩张本身并不创造势能,扩张的方式才决定势能是被放大还是被稀释。当一个品牌的门店密度超过了消费者对它的认知稀缺度,每一次新店开业都在向市场释放“我很多、我很近、你不必珍惜”的信号,高差随之坍缩。
香奈儿在中国市场的扩张曲线,是一条刻意压低的线。二十年间,时装精品店数量停留在20家左右,进入的城市约12个。武汉SKP独栋店落地之前,中部核心城市长期是空白。这不是能力问题,是选择问题。首席执行官Leena Nair明确说,中国市场的时装门店数量相较部分竞争对手仍然偏少,因此“仍有进一步扩展空间”,但扩张是“有选择地”进行的。在竞争者用40到50家店覆盖尽可能多的城市和商圈时,香奈儿用20家店做另一件事:让每一家店都足够“重”,重到无法被替代。
西湖边这栋别墅,把这种“重”推到了一个新的量级。7194万元的装修合同,放在一家1400平方米的独栋物业上,单位面积投入超过5万元/平方米,这还没有计入物业获取成本和后续运营。作为对比,一家豪华汽车品牌旗舰店的装修投入通常以数千万元计,而香奈儿在一个单一城市的一间非全客层门店上,就投下了超越多数汽车旗舰店的资本开支。这不是为了卖更多的货——独栋VIP SALON的逻辑从来不是客流量,而是把最核心的那一小群客户,放进一个无法在别处复制的体验场域中。
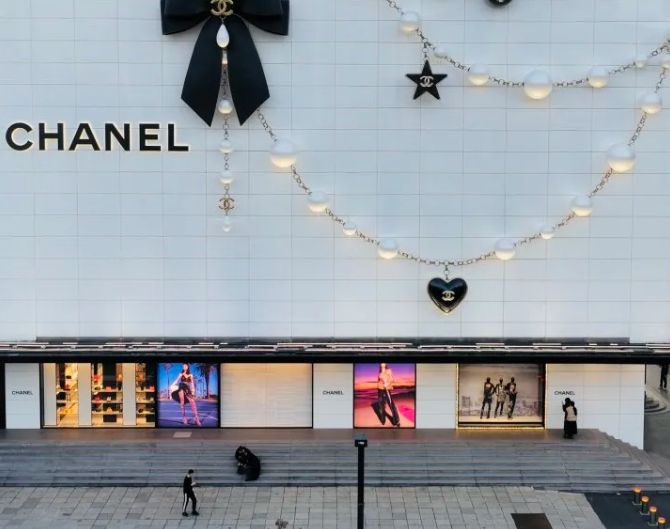
杭州大厦店年销18亿元,已经证明了这个城市的需求厚度。但百货商场里的精品店,无论怎样扩建、怎样分区,其空间基因仍然是“零售场”:它嵌入在一个商业综合体的人流逻辑和消费节奏之中,试衣间再私密,推开门仍然是商场的走廊。而西湖边的独栋别墅不同。它推开门是园林,是北山街的梧桐,是1962年建筑所携带的时间感。客户在这里度过的不再是“购物时间”,而是一段被品牌完全包裹的、与城市文化记忆重叠的私人时间。从“在商场里买香奈儿”到“在西湖边的别墅里与香奈儿相处”,体验感知的维度发生了质变。认知期望由品牌的文化叙事持续拉高,体验感知如果仅仅停留在交易层面,高差会收窄;只有当体验本身也具备不可替代的纵深感,高差才能维持甚至扩大。西湖独栋店,就是在体验一侧加厚那个“底”。
更值得注意的,是它的节奏。2024年12月,香奈儿把Métiers d‘art高级手工坊系列的全球首秀放在西湖曲院风荷;不到两年后,独栋精品店进入施工推进阶段。大秀是“势”的释放,独栋店是“能”的落地。一场秀制造的是短期的认知峰值,一栋店承接的是长期的体验存量。先以文化事件把一座城市在品牌叙事中的位置推高,再以物理空间把这种位置固化下来——这是势能管理中典型的“事件—锚点”双步结构,而不是机会主义的选址决策。早在2022年就有传闻香奈儿拿下西湖边的物业,说明这套动作的规划纵深以年为单位计算。势能的积累,从来不靠临时起意。
第二层调节:从“顶奢价值势能”到“文化势能”的转换
如果说渠道克制管理的是势能的“供给端”,那么香奈儿在过去五年经历的最深刻变化,发生在势能的“内容端”。
2019年到2024年,香奈儿走了一条以涨价为核心驱动力的增长路径。经典手袋的价格在几年间翻了一倍以上,中型Classic Flap从2019年的约5800美元升至2026年4月的约11700美元。涨价在短期内高效地拉高了单位客户的贡献,筛选出了支付能力更强的客群,也让品牌在不确定周期中保住了利润率。但势能理论提醒我们,价格本身并不生产势能,价格只是势能的一种货币化表达。当涨价的速度超过了产品创意和文化叙事对认知期望的更新速度,消费者心中的“值”就会从“它值得”滑向“它曾经值得”。2024年香奈儿销售额下滑4.3%、营业利润下滑30%,就是这种失衡的一次集中兑现:不是需求消失了,而是价格所要求的价值证明,暂时没有跟上。
香奈儿的应对,不是继续把价格往上推,而是做了一个方向性的切换。2025年整体涨价幅度收缩至约3%,成衣品类约2%,同时明确将战略重心转向“设计与体验驱动”,限制进一步提价,把资源重新灌入创意的更新和体验的深化。这个转向的实质,是把势能的来源从“价格标签所暗示的稀缺”,重新锚定到“文化权威与创意活力所支撑的不可替代性”。价格可以制造距离,但只有文化才能让距离变得“值得仰望”。
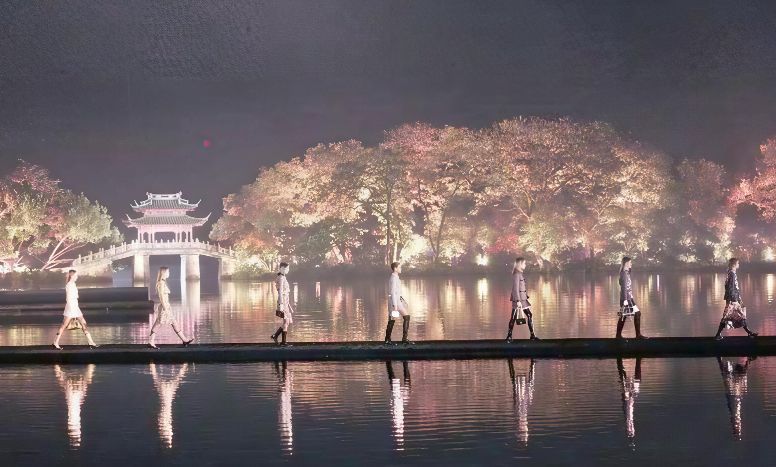
香奈儿在文化上的投入,不是零散的赞助行为,而是一套系统性的势能基础设施。2025年品牌活动投入23.95亿美元,占营收的12.4%,这一比例高于LVMH集团广告及推广支出占营收的比重;品牌投入是资本支出的1.65倍,相当于每保留一美元税后利润,就花出约82美分去“生产欲望”。这些钱流向了哪里?流向巴黎大皇宫的长期赞助与翻修,流向Chanel Culture Fund对新兴艺术家和国际文化机构的支持,流向高级手工坊系列的全球巡演式发布,流向西湖边这样一场将杭州丝绸、西湖十景与品牌工坊叙事编织在一起的大秀。
这里有一种很深的势能逻辑。传统营销把钱花在“让更多人知道”,香奈儿把钱花在“让知道的人以更高的分辨率相信”。文化赞助不直接带来销售转化,但它持续抬升消费者对品牌“认知期望”的天花板。当一场大秀在西湖边发生,当一栋1962年的别墅被转化为品牌的私人空间,消费者对香奈儿的期望就不再只是“一只包、一件外套”,而是“一种与艺术、历史、地点发生关联的资格”。这种期望越厚,购买后的体验只要能够承接住,高差就越大。而西湖独栋店的意义,恰恰在于它是少数能够“承接住”这种文化期望的物理容器——大秀制造的想象,需要在某一个具体的空间里变得可触摸、可停留、可私人拥有。没有这个容器,文化投入制造的势能会在交易完成的瞬间泄掉;有了这个容器,势能才能在下一次接触中继续累积。
第三层调节:创意更新作为势能的“点火装置”
势能系统还有一个容易被财务数据掩盖的部件:产品本身的欲望强度。渠道可以控制供给,文化可以抬高期望,但如果产品不再让人“想要”,势能的回路就会从源头断裂。维吉妮·维亚德时期的香奈儿,在财务上是稳健的,在文化上却经历了一种缓慢的磨损。正如艾克品牌战略创新研究中心品牌定位专家李相如所指出的,品牌仍然是盈利的、仍然被渴望的,但它失去了那种“把一件衣服变成执念”的电击感,消费者与产品之间的关系更多是“习惯”而非“迷恋”。
马修·布拉齐的上任,是香奈儿对势能回路的一次重新点火。这位来自Bottega Veneta的设计师,被选择的原因不在于公众知名度,而在于一种近乎物质性的创意能力:让面料拥有结构,让工艺变成当代语言,让产品重新具备“被触摸的欲望”。他的首个系列在2025年10月发布,产品2026年3月才进入门店,但社交媒体上 influencer 和VIP客户在首发日巡店寻找秀场款的现象,已经让“布拉齐热”成为一个真实的市场信号。香奈儿自身也确认,成衣和Chanel 25手袋的拉动效应显著,新系列吸引了大量首次购买香奈儿的新客。
这对势能管理的启示在于:文化势能制造的是“引力”,产品创意制造的是“落点” 。没有落点的引力,最终会变成一种空洞的品牌声望;没有引力的落点,则只能靠折扣和流量去推动。香奈儿在布拉齐身上的投入,不是在买一个设计师的名字,而是在修复势能回路中最关键的那一段:让消费者在走进那栋西湖别墅、在打开一只橙色盒子的时候,感受到的不仅是“我买得起”,而是“它确实让我想要”。2026年第一季度香奈儿空降Lyst热门品牌榜首,快时尚与中端品牌开始模仿其新系列风格,说明这种欲望正在从核心客群向更广的文化层面外溢。外溢本身不直接贡献时装销售,但它拓宽了品牌势能的“认知流域”,为未来数年核心客群的转化储备了心理势位。
在爱马仕与LV之间:香奈儿的势能路径为什么不同
把香奈儿放在头部三强的坐标系里,三种势能模式的差异会更清楚。
爱马仕的势能,建立在一种近乎物理性的稀缺控制之上。铂金包的产量被严格限制,配货机制将购买资格本身变成一种需要积累的“准入”,需求长期远大于供给,定价权因此牢牢握在品牌手中。爱马仕不需要用大规模营销去制造欲望,它只需要让等待足够长、让获得足够难。这是一种供给端绝对锁死的势能,它极其稳固,但也极其依赖核心皮具品类的持续神圣化。2025年爱马仕品牌营业额增长5.5%至157亿欧元,营业利润率高达41.1%,是前十大品牌中仅有的四个实现销售增长的品牌之一。它的势能不依赖于创意周期的起伏,而依赖于稀缺纪律的毫不松动。
路易威登的势能,则更多来自规模、直营网络和皮具品类的利润率结构。它拥有远高于香奈儿的门店密度和更广的地理覆盖,在很长一段时间里,这种规模本身就是势能的来源——“到处都能看到LV”构成了认知的基数。但当规模越过某个阈值,势能的维护成本会急剧上升。2025年路易威登销售额下滑约6%,连续第二年录得下跌,LVMH集团全年收入下降5%,路易威登在过去两年关闭了五家中国大陆门店。这不是说LV的势能消失了,而是说它的势能模式对“增长质量”的要求更高:当每一个新增门店带来的边际认知提升递减,而门店密度对稀缺感的稀释却在加速时,势能就会从顺风变成逆风。
香奈儿走的是一条中间路径,但它与爱马仕和LV都有本质区别。它没有爱马仕那种将供给锁死到近乎残酷的纪律——香奈儿仍然在开店,仍然在扩张,仍然需要增长;它也没有LV那种以规模和覆盖取胜的惯性——20家时装精品店的数量,放在任何一个头部奢侈品集团的坐标系里都是刻意的“低配”。香奈儿的势能,更多依赖于文化权威的持续生产与创意更新的周期性点火。渠道克制为势能提供“容器”,文化投入为势能提供“高度”,产品创意为势能提供“落点”。三者之中任何一环松动,势能都会以比爱马仕更快的速度衰减——因为爱马仕的稀缺是结构性的、无需解释的,而香奈儿的稀缺是需要不断被文化叙事和产品欲望“重新证明”的。
这也解释了为什么摩根士丹利的数据值得细读。2025年香奈儿品牌价值同比飙升45%至379亿美元,在时尚类品牌中跃居第一,零售额与路易威登的差距缩小到仅1亿欧元,若趋势延续,最早2026年就有望在零售额指标上超越LV。品牌价值的增速远高于营收增速,说明市场对香奈儿“势能存量”的估值正在快速上升。这不是一年之内靠涨价能做到的,它反映的是渠道克制、文化投入和创意更新三者叠加之后,市场对品牌未来收取溢价的能力重新定价。
势能的边界:香奈儿还不能松手的地方
但势能视角也要求我们看清香奈儿尚未解决的问题。
其一,价格与价值证明之间的张力并没有完全消失。2025年3%的涨价幅度是克制的,但过去五年积累的价格水位已经很高。一只中型Classic Flap超过11000美元,意味着消费者对“它凭什么”的追问会比五年前更频繁、更具体。布拉齐的首个系列获得了积极反响,但一个系列不足以支撑一个价格架构的长期合法性。势能的维持需要创意的连续性,而不是一次性的爆发。香奈儿在设计团队上进行了近三十八年来最大规模的架构调整,拆分三支创意小组、吸纳三十名新设计人才,正是为了把“点火”从依赖单个设计师的灵感,变成一种组织化的能力。这套组织能力能否在三年、五年的尺度上持续产出“让人想要”的产品,是香奈儿势能故事中最关键的悬念。
其二,中国市场的势能管理面临一个结构性的两难。中国消费者正在从“品牌崇拜”转向“价值审视”,贝恩的报告明确指出,能够为消费者带来“真实价值感”的品牌正在赢得优势。香奈儿在杭州的独栋店、在武汉的独栋店、在上海的私享沙龙,都是在用体验的“真实厚度”去回应这种审视。但体验的深化是有地理边界的:西湖边的一栋别墅可以服务浙江最核心的那几百位客户,却无法直接回应一个成都或深圳的年轻新客在社交媒体上对一只包的“值不值”的计算。香奈儿在中国只有20家时装精品店,意味着大量潜在消费者与品牌之间的物理触点仍然是稀疏的。Nair所说的“仍有扩展空间”,指向的正是这个矛盾:势能要求克制,但增长要求触达。如何在扩大触达的同时不稀释势能,是比“开不开店”更难的课题。
其三,地缘与宏观环境的不确定性,始终是悬在势能之上的外生变量。亚太市场在2025年仍下降0.8%,中国市场的回暖是从第四季度才开始的,且基础并不牢固。香奈儿的私有制结构赋予了它罕见的战略耐心——不上市,不必对季度股东回报负责,可以“以高度自律、非常一致的方式控制成本”,把利润率放在长期品牌投入之后。但私有制不能消除需求端的波动,它只能让品牌在波动中不被迫做短视决策。这本身是一种制度性的势能护城河,但不是势能本身。
结语:势能是“做减法”的艺术,也是“做深”的纪律
回到西湖边那栋别墅。7194万元,九个月工期,1400平方米,一栋1962年的建筑。在任何一个以“效率”为第一语言的商业语境里,这笔账都不容易算平:单位面积投入极高,客流量极低,直接销售产出在短期内无法与一家商场主力店相比。但如果把它放进香奈儿过去十年所构建的势能系统里,它的逻辑是清晰的——当整个行业都在用“更多”来应对不确定性时,香奈儿选择用“更深”来制造确定性。更少的门店,更重的单店,更厚的文化嵌入,更慢但更持续的创意更新。王小博所说的“认知期望与体验感知之间的高差”,在这里被翻译成一种可操作的商业纪律:用克制守住势能的“势”,用文化和创意推高期望的“高”,用独栋空间和私享体验加厚感知的“底”。
香奈儿2025年193亿美元的营收、1.8%的可比增长、47亿美元的营业利润,放在头部三强的版图中并不是最耀眼的数字。爱马仕的利润率更高,路易威登的规模仍然更大。但香奈儿在这一轮周期中展示的,是一种势能的“有机增长”能力:增长不是来自收购、不是来自渠道铺张、不是来自折扣换量,而是来自既有品牌资产在文化、创意和体验三个维度上的持续深耕。这种增长更慢,更难被复制,也更难被逆转。
西湖边的别墅不会让香奈儿在杭州的销售额立刻翻倍。它真正的产出,是让“香奈儿”这三个字在这座城市最不可替代的地理与文化坐标上,获得一个无法被竞争对手用资本复制的位置。势能的本质,从来不是今天卖了多少,而是明天消费者还愿意为“想要”支付多少,以及后天当市场再次收缩时,品牌还剩下多少不需要解释的引力。香奈儿用一栋西湖别墅押注的,正是这个问题的答案。
Tags:
热门文章
致敬还是抄袭?理想L9太极广告的创意困局与品牌资产之问
2026年9月22日,理想汽车发布了一支与功夫演员谢苗合作的广告片。
假大空!这些年中过的传统定位咨询机构的糖衣炮弹!
说起战略定位,很多人都唏嘘不已。觉得这一听就是一门高深的学问。而这一认知也促...
王小博:消费升级的真正含义是什么?
近些年来,消费升级这个概念无数次出现在人们的视野中。人们都知道,消费升级会带...
王小博:东阿阿胶的市场扩大不是一个口号能解决的
GFSC食品新零售GFSC食品新零售是环球食品商业网新媒体大号,致力于发现报道新消费...
春风摩托行销20年,都被选为国宾车队座驾了
谈及摩托车品牌,许多人会下意识地联想到雅马哈、五羊本田等各档次中外品牌,却鲜...
诺贝尔瓷砖两年换了两个口号止不住的下滑
近年来,随着我国经济迅速发展,人们的腰包越来越充实,与此同时对于家居装修也越...
百雀羚的逆袭史是中国绝大多数老字号品牌掌门人的学习案
据网络数据显示2015年,双11天猫商城百雀羚旗舰店单日销售达1 08亿元,在化妆品类...
二线豪华品牌雷克萨斯的成功给企业的启示!
提及知名豪华汽车品牌,人们可能会首先想到BBA,而日系车中会很快想到雷克萨斯。实...