入口绞杀战:千问接入苹果,与一场提前到来的AI竞争座次终局
2026-11-01 22:52:13 来源:大卫王聊商业
简介2026年10月31日,阿里巴巴宣布与Apple达成合作,将千问集成至Apple智能,中国iPhone用户可以在Siri、写作工具和视觉智能中直接调用千问的文...
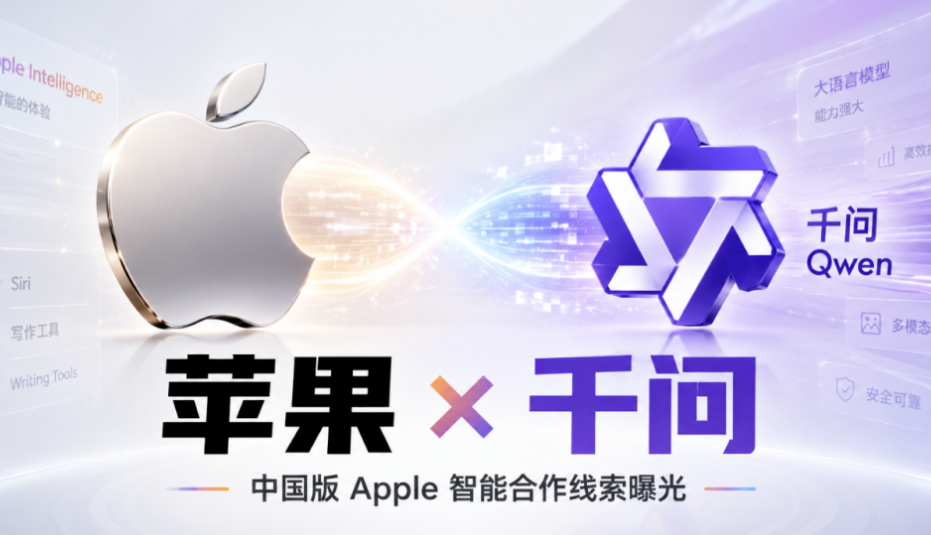
2026年10月31日,阿里巴巴宣布与Apple达成合作,将千问集成至Apple智能,中国iPhone用户可以在Siri、写作工具和视觉智能中直接调用千问的文本与图像理解、内容生成能力。消息本身并不令人意外——过去一年里,关于“苹果在中国需要一个大模型伙伴”的传闻从未间断。真正值得追问的是:为什么是千问,而不是豆包?以及,这笔交易究竟在多大程度上能够改变一个已经高度倾斜的竞争天平?
如果把视线从这一纸合作上移开,看到的是一幅更残酷的图景。2026年9月,豆包AI原生App月活达到4.19亿,而千问是1.58亿,前者是后者的2.65倍,几乎等于后面所有玩家的总和。在职场场景中,腾讯WorkBuddy以3235万月活稳居办公类Agent榜首,覆盖50%的中国企业500强和60%的中国企业100强,季度环比增长647.1%,把“千问办公”和“豆包工作”甩在身后。千问的处境,用“尴尬”来形容已经过于温和。它在个人消费场景中被豆包以近乎碾压的规模优势压制,在生产力场景中被WorkBuddy以企业生态的纵深卡住了身位,而它自己——尽管背后站着中国云计算份额第一、商业生态最为完整的阿里巴巴——始终没有找到一个属于自己的、不可替代的入口。
接入苹果,是千问在这场不对称战争中拿到的第一张真正具有战略意义的牌。但牌局远未结束,甚至可以说,真正的决战才刚刚开始。手机之后是汽车,汽车之后是每一个被AI重新定义的终端。这一战将不再只是月活的排名游戏,它将奠定AI时代中国科技巨头的最终座次,并宣告阿里、字节、腾讯、百度、DeepSeek之间长达数年的混战时代走向终结。
一、千问的尴尬:一个全能选手在错位的战场上被肢解
千问的尴尬,根源不在于模型能力。在多项基准测试中,千问系列模型与豆包、DeepSeek的差距远没有月活数字所显示的那么悬殊。阿里在AI基础设施上的投入不可谓不坚决,千问甚至把270亿参数的原生多模态模型压到了RISC-V芯片上无GPU跑通的水平。问题出在场景的所有权上。
豆包在个人领域的先发优势,本质上是字节跳动流量机器的一次完美移植。抖音的注意力生态为豆包提供了中国互联网中最廉价、最持续的用户获取管道。用户在刷短视频的间隙点开豆包,用完之后回到短视频——豆包不需要成为“目的地”,它只需要成为抖音生态的一个自然延伸。这种寄生式的增长策略,让豆包在极短的时间内完成了其他AI产品花费数十亿补贴也未能完成的用户积累。到2026年,豆包已经推出了68元至500元的三档付费订阅,试图将免费流量向生产力场景“筛客”变现。它不再只是一个聊天工具,正在向“能办事”的方向演进。
WorkBuddy走的则是完全相反的路。它不追求C端月活的规模,而是直接嵌入企业的工作流:企业微信、腾讯文档、腾讯会议、腾讯网盘,全部围绕WorkBuddy的Agent底座重新组织。当一个产品成为企业沟通、文档协作、会议纪要的默认层,它的护城河就不再是用户习惯,而是组织流程本身。替换WorkBuddy的成本,等同于重新设计一家公司的工作方式。这种纵深是千问办公在短期内无法复制的。
于是千问被夹在了中间。它在消费端没有抖音那样的流量母体,在企业端没有企业微信那样的组织入口。阿里商业生态——淘宝、支付宝、高德、飞猪——当然是巨大的资产,但这些场景的AI化天然受限于交易本身:用户打开淘宝是为了买东西,打开支付宝是为了支付,它们不是“对话”发生的自然场所。千问可以嵌入这些场景,但它很难在用户心中成为一个独立的、被主动召唤的智能存在。
这就是接入苹果之前千问的真实处境:一个模型能力不弱、生态资源不差、却始终缺少一个“非它不可”的入口的选手。而AI入口战争的残酷之处在于,第二名的模型和第一名的模型之间,用户感知到的差距,远小于第二名的入口和第一名的入口之间的差距。
二、苹果合作意义:不仅是高质量用户更是一种可复制模板
把千问接入苹果仅仅理解为“触达高质量人群”,低估了这笔交易的分量。高净值用户当然是重要的:iPhone用户在中国市场中的消费能力、付费意愿和职业层级,使其成为AI订阅制商业化的天然土壤。豆包的付费订阅需要从数亿免费用户中艰难筛客,而苹果渠道所触达的用户池,本身就已经经过了硬件价格和生态偏好的双重筛选。但苹果合作的真正价值,在于它提供了一个可复制的入口接入模板。
根据披露的合作细节,千问的集成方式相当克制:用户自主选择是否开通,通过Apple登录或千问App账户登录,提问内容不用于模型训练,调用全程由用户掌控。这种“嵌入式、可选择、隐私优先”的架构,恰恰是手机厂商最愿意接受的合作形态。手机厂商最深层的恐惧,不是AI能力不够强,而是AI助手成为凌驾于操作系统之上的“超级入口”,将用户关系从厂商手中夺走。豆包手机所引发的“灵魂论”焦虑,本质上就是这种恐惧的公开表达。努比亚与字节的合作是一个激进的实验:豆包助手深度介入系统,一句话跨应用完成购物、打车等操作,端到端任务成功率宣称超过80%。但这套模式的代价是,手机厂商让渡了太多的用户界面和交互主权。
千问与苹果的合作给出了另一种答案:AI是能力的注入,而非入口的替代。Siri仍然是Siri,千问是Siri背后的一个知识引擎和生成引擎。手机厂商的品牌、界面、用户关系全部保留,AI供应商获得的是调用量和数据反馈,而不是用户归属。一旦这种利益分配模式被验证为可持续的——调用量如何计价、用户数据如何隔离、商业收益如何分成——它就会成为千问与华为、小米、OPPO、vivo、荣耀之间谈判的基准文本。 苹果的背书本身就是最强的信用证明:如果全球最苛刻的生态封闭者都接受了这套框架,中国手机厂商没有理由不认真对待。
这才是千问在这场危机中最大的翻盘机会。手机厂商的预装和系统级接入,是千问唯一有可能在入口密度上对抗豆包的路径。豆包的优势来自抖音的内容流量,千问无法在内容上复制抖音,但它可以通过与多家手机厂商的同盟,将AI能力预置到数亿台设备的系统层。当用户不需要下载一个App就能在系统任何地方调用千问时,“月活”这个指标本身的意义就被改写了。 系统级AI的“活跃”不依赖于用户打开某个应用,它发生在每一次长按电源键、每一次选中文本、每一次语音唤醒之中。这是一场从“应用入口”向“系统入口”的升维,也是千问在应用层月活差距难以逆转的情况下,唯一可能改变竞争范式的方向。
除此之外,别无他路。
三、豆包的野心:AI电商与AI手机为什么让手机厂商警惕
理解千问与手机厂商结盟的紧迫性,必须看清豆包正在走的路。豆包手机二代努比亚NaviX Ultra定价5999元起,比初代上涨2000元,定位不再是“性价比AI尝鲜”,而是旗舰级AI智能体手机。其核心交互逻辑是“一句话办事”:摄像头对准场景,豆包识别需求,跨应用完成电商推荐和下单。这套能力的落点非常清晰——将AI助手转化为交易入口。字节跳动没有电商基础设施,但它拥有内容和AI;如果豆包成为用户在手机上的默认购物决策代理,字节就在阿里和拼多多的交易腹地中插入了一个全新的分发层。
这对手机厂商而言是一把双刃剑。短期看,豆包的AI能力可以成为产品差异化的卖点;长期看,一个由字节控制的、跨应用执行交易的Agent,将同时侵蚀手机厂商对用户交互的控制权和电商平台对交易入口的控制权。初代豆包手机遭遇的“微信被踢下线、阿里系App禁止登录”,正是这种结构性冲突的预演。当AI Agent试图替用户操作第三方应用时,它触碰的不只是技术接口,而是整个移动互联网的权限体系和利益分配秩序。
千问的处境则不同。阿里本身就是中国最大的电商平台,千问的AI电商能力不需要通过“替用户操作别人的App”来实现,它可以直接与淘宝、支付宝、高德的底层服务对接。这意味着千问与手机厂商的合作中,不存在“AI助手反噬厂商电商利益”的直接动机。艾克品牌战略创新研究中心负责人、百思特咨询集团合伙人王小博认为:阿里要的是AI成为其商业生态的智能调度层,而不是取代手机厂商成为新的硬件入口,这种利益结构上的兼容性,是千问在手机同盟谈判中相对于豆包的隐性优势。苹果选择千问而非豆包,未必仅仅因为模型能力或商业条款,生态位上的结构性兼容很可能是一个被低估的因素。
四、汽车:下一个火拼战场,也是座次重排的第二张骨牌
手机屏幕的争夺尚未尘埃落定,汽车已经不可逆转地成为AI智能终端的第二战场。2026年北京车展上,阿里和字节同日亮出座舱AI方案,标志着“上车”从概念验证进入量产冲刺。千问的策略是广度优先:长安、东风、北汽、比亚迪、吉利、长城、理想、上汽大众、上汽智己等十余家头部车企同时接入,依托阿里生态提供查新闻、订酒店、买门票、点外卖、查快递的全场景服务。豆包的策略是深度优先:搭载豆包大模型的智能汽车已超过700万辆,覆盖50多个品牌、145款车型,日均座舱交互超过3000万次,特斯拉中国车机也选择了豆包+DeepSeek的组合方案。
表面上看这是“广度”与“深度”的路线之争,但Aiker艾克商业创新网总编胡兴华博士认为汽车座舱对AI助手的要求与手机有着本质区别:它需要全双工、低延迟、车控联动的能力,而不仅仅是问答和内容生成。豆包与赛力斯合作的深度定制项目实现了全双工对话和整车系统联动——用户说“停到离入口最近的车位”,系统直接调用辅助驾驶完成泊车;说“右转可经过樱花大道”,车辆自动减速并开启车窗。这种将AI从“信息层”打入“控制层”的能力,一旦在数百万辆车上形成数据和体验的飞轮,其壁垒远高于手机上的应用层集成。
千问在汽车上的优势在于生态服务的丰富度,但它的短板同样明显:十余家车企的“接入”是否意味着同等的深度?如果千问在大多数车型上仍然停留在语音助手替代的层面,而豆包已经在头部合作车型上实现了车控级的深度耦合,那么“合作品牌数量”的领先就可能是一种脆弱的领先。汽车座舱的战争不会在2026年结束,但它会在此后两到三年内决出胜负。而这场战争的结果,将直接反馈到手机同盟的谈判桌上:一个在汽车上被证明具备深度终端整合能力的AI供应商,才有资格要求手机厂商给予系统级的信任。
WorkBuddy在汽车场景中的存在感目前远弱于豆包和千问,但腾讯的路径值得关注。WorkBuddy的核心能力不是对话,而是任务执行和流程协同。如果汽车座舱的未来演进方向是“第三生活空间”——办公、会议、日程管理在车内的延续——那么WorkBuddy在企业协同上的积累将构成一种差异化的车舱生产力场景。腾讯不需要在车控层面与豆包和千问正面竞争,它可以在“上车之后做什么”的维度上,将WorkBuddy的Agent能力延伸到移动办公场景。汽车座舱的AI战争,最终不会是单一能力的比拼,而是谁能在正确的场景深度上建立不可替代性。
五、混战时代的终结:为什么这一战之后不会再有“五强并立”
过去三年,中国AI竞争的叙事框架是“多强混战”。阿里、字节、腾讯、百度、DeepSeek各自占据一个生态位,月活数据此起彼伏,补贴大战一轮接一轮,行业习惯于用“第一梯队”这样的模糊词汇来描述竞争格局。但入口战争的逻辑与模型竞赛完全不同:模型可以有多强并立,入口却天然趋向垄断。 用户不会在手机上同时活跃地使用三个系统级AI助手,车企不会在同一个座舱里预装三套互相竞争的Agent架构,手机厂商也不会将系统权限开放给三个彼此替代的供应商。
高盛在2026年年初的判断已经被验证:这不是模型竞赛,而是端口的生死战;谁能拿到默认入口,谁就能重写流量分配和利润池。默认入口的排他性,决定了竞争的结果不是“几家共存”,而是分层固化。
千问通过苹果合作和手机同盟的构建,正在争夺的是“系统层AI供应商”的位置。如果成功,它将成为一个跨品牌、跨终端的隐形智能层,其商业模式从C端订阅转向调用量分成和商业生态佣金,与阿里的交易基因一脉相承。豆包则在走向“AI定义硬件+AI定义交易”的闭环,手机和汽车是它的两条腿,电商是它的变现出口,抖音是它的流量心脏。WorkBuddy的路径最为独特:它不争夺用户手中的设备,它争夺的是组织内部的流程。当一家公司的沟通、文档、会议、审批都运行在WorkBuddy的Agent底座上时,它对C端入口的依赖将大幅降低——WorkBuddy的“终端”是组织本身。
百度面临的局面最为严峻。文心在搜索场景中拥有不可替代的存量优势,但搜索作为AI入口的战略价值正在被对话式和Agent式的交互稀释。当用户可以在Siri里直接获得答案、在豆包里完成创作、在WorkBuddy里处理工作时,打开浏览器输入关键词的必要性在下降。百度如果不能将搜索的存量优势转化为Agent时代的场景壁垒,它在座次表中的位置将面临最大的不确定性。DeepSeek则可能走向另一种命运:它未必需要拥有一个庞大的C端入口,但它的模型能力和开源生态使其成为所有入口战争中的“军火商”。在一个入口趋于集中的世界里,军火商的位置同样稳固,但它与“座次”的关系将不同于拥有入口的一方。
所谓“结束混战时代”,不是说竞争会停止,而是说竞争的形式会从“所有人争夺同一个模糊的AI用户”转变为“少数几个入口所有者围绕各自生态位进行结构性对抗” 。月活排行榜仍然会更新,但它描述的不再是胜负,而是一个已经固化的分层秩序的季度波动。
结语:千问没有退路,行业也没有退路
回到那笔苹果交易。它本身不足以逆转千问在月活数字上的劣势,也不足以让WorkBuddy的企业客户转投阿里。但它打开了一扇门:一扇证明“AI能力可以以非侵入性的方式嵌入他人终端”的门。千问接下来的任务,是将这扇门从苹果扩展到华为、小米、OPPO、vivo、荣耀,将一次性的合作协议转化为一个可复制的同盟体系。手机厂商预装千问智能,不是在帮助阿里赢得一场AI竞赛,而是在选择一种不让AI助手反过来吞噬自己的合作架构。
豆包不会停下。AI电商与AI手机的组合拳,指向的是交易入口的重新分配;700万辆汽车上的座舱渗透,指向的是物理世界交互数据的持续积累。千问如果不能在手机系统层完成同盟的构建,它在应用层的月活差距将被豆包的硬件闭环进一步放大。WorkBuddy则会在企业侧继续下沉,将组织的流程锁定转化为AI时代最深的护城河之一。
这一战不会在某一天突然结束。但2026年下半年的这些动作——千问接入苹果、豆包手机二代发布、WorkBuddy覆盖半数中国500强、豆包上车特斯拉——正在将中国AI竞争从“混战”推向“座次”。混战时代的特征是所有人都在争夺同一个不确定的未来;座次时代的特征是,每个玩家的位置开始由它所拥有的入口的性质和深度来决定。千问的苹果合作不是终局,甚至不是转折点本身。它是千问在意识到自己已经没有退路之后,抓住的第一根真正结实的绳索。顺着它爬上去,还是在中途滑落,将决定阿里在下一个十年的AI版图中,是一个拥有入口的玩家,还是一个拥有模型却寄人篱下的供应商。
热门文章
致敬还是抄袭?理想L9太极广告的创意困局与品牌资产之问
2026年9月22日,理想汽车发布了一支与功夫演员谢苗合作的广告片。
假大空!这些年中过的传统定位咨询机构的糖衣炮弹!
说起战略定位,很多人都唏嘘不已。觉得这一听就是一门高深的学问。而这一认知也促...
王小博:消费升级的真正含义是什么?
近些年来,消费升级这个概念无数次出现在人们的视野中。人们都知道,消费升级会带...
王小博:东阿阿胶的市场扩大不是一个口号能解决的
GFSC食品新零售GFSC食品新零售是环球食品商业网新媒体大号,致力于发现报道新消费...
春风摩托行销20年,都被选为国宾车队座驾了
谈及摩托车品牌,许多人会下意识地联想到雅马哈、五羊本田等各档次中外品牌,却鲜...
诺贝尔瓷砖两年换了两个口号止不住的下滑
近年来,随着我国经济迅速发展,人们的腰包越来越充实,与此同时对于家居装修也越...
百雀羚的逆袭史是中国绝大多数老字号品牌掌门人的学习案
据网络数据显示2015年,双11天猫商城百雀羚旗舰店单日销售达1 08亿元,在化妆品类...
二线豪华品牌雷克萨斯的成功给企业的启示!
提及知名豪华汽车品牌,人们可能会首先想到BBA,而日系车中会很快想到雷克萨斯。实...